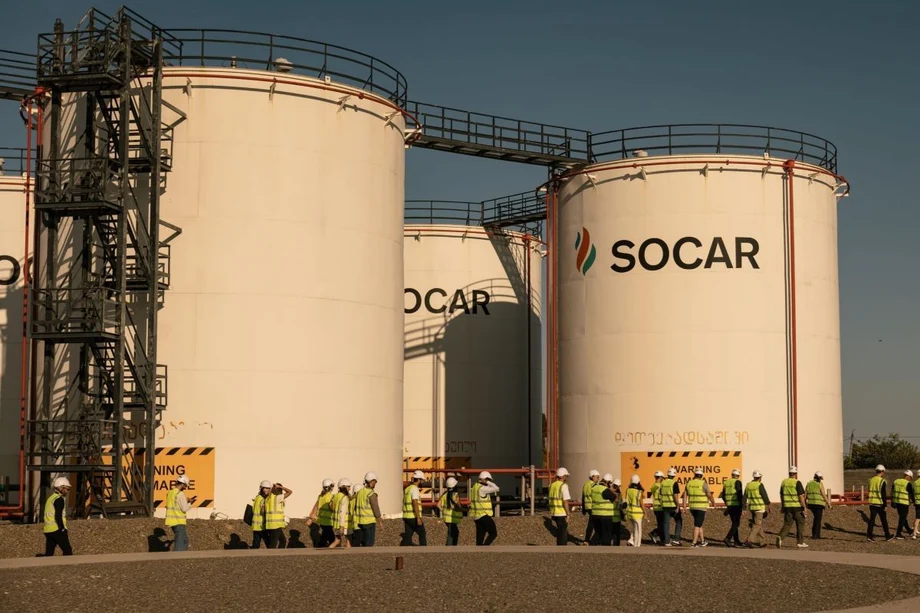
経営権はコムストックが維持、米ガス事業に投資
アゼルバイジャン国営エネルギー会社SOCARは2026年11月4日、ヘインズビル盆地にあるコムストック・リソーシズの天然ガス資産の少数持ち分を取得するため、現金16億5,000万ドルの契約を結んだ。この買収には、ガス生産への権益に加え、コムストックの西部ヘインズビル事業でガスの集荷・処理を担うピナクル・ガス・サービスの間接的な10.95%の持ち分が含まれる。
目次
コムストックは第3四半期決算で、通常の条件および必要な政府承認を前提に、取引は2026年末までに完了する見込みだと明らかにした。買収価格には通常の調整が加えられる。契約上の効力発生日は2026年7月1日で、契約締結日や完了日より前に設定された、取引の経済条件を算定する基準日となる。
SOCARは資産への経済的な持ち分を取得する一方、操業権はコムストックが維持する。コムストックにとっての主な利点は、東テキサスとルイジアナ州北部でガス資源の開発を続けながら、債務返済に充てる現金を確保できることだ。SOCARにとっては、既存の米国ガス盆地への投資によって海外投資ポートフォリオを広げ、米国の生産会社とともに追加投資を行う機会を得られる。
持ち分は時間の経過に伴って変わる。SOCARが当初取得するコムストックの西部ヘインズビル権益は15%だが、5年が経過し、対象資産への投資で15%のリターンを達成すると7.5%に低下する。引き下げには両方の条件を満たす必要がある。
SOCARが取得する権益
契約の対象は、ガス事業で異なる役割を担う3つの権益だ。このうち2つは上流資産、つまりガスの探査・生産に使う井戸や関連資産に関するもの。残る1つは、ガスが井戸を出た後に扱うインフラに関するものだ。
- レガシー・ヘインズビル:上流資産におけるコムストックの権益の20%に相当する、非操業権益。
- 西部ヘインズビル:コムストックの権益の15%に相当する非操業権益。合意した条件の下で、後に7.5%に低下する。
- ピナクル・ガス・サービス:コムストックが保有する73%の持ち分のうち15%。ピナクル全体の持ち分に換算すると10.95%。
一般にワーキングインタレスト(稼働権益)は、生産収入の一部を受け取る権利とともに、操業費や開発費の負担も伴う。非操業権益の投資家は経済的に参加するが、実際の操業は別の会社が担う。コムストックは引き続き上流資産の操業者となり、ピナクルの管理と経営権も維持する。
持ち分の計算で特に重要なのがピナクルだ。コムストックの73%の持ち分に15%を掛けると、同社全体の10.95%となる。SOCARの発表はこの構造を説明しており、コムストックが9月に発表した条件と一致する。コムストックの11月の発表では、ピナクルにおける同社の持ち分の15%という簡潔な表現が使われている。
ピナクルは、東テキサスの西部ヘインズビルを対象とする集荷・処理システムを所有、運営している。集荷とは、個々の井戸からガスを集めて接続されたネットワークに送ること。処理とは、そのガスをさらに輸送し、販売できる状態に整えることだ。したがってSOCARの投資は、ガス生産だけでなく、生産物を顧客に届けるためのインフラにも及ぶ。
契約締結までの経緯
コムストックが提携案を初めて発表したのは2026年9月1日だった。同社の9月の提携発表では、両社が最終的な売買契約の締結に向け、誠実に交渉することを約束する意向書を結んだと説明していた。
両社は当初、契約締結の目標日を10月31日としていた。アゼルバイジャン国際投資フォーラムで署名された枠組み合意を経て提携が前進し、コムストックはその後、11月4日に最終的な売買契約を締結したと発表した。
- 2026年7月1日:合意された取引の効力発生日。
- 2026年9月1日:コムストックが意向書と16億5,000万ドルの投資案を発表。
- 2026年10月31日:最終契約の締結に向けた当初の目標日。
- 2026年11月4日:コムストックが最終的な売買契約の締結を発表。
- 2026年末まで:必要な条件を満たすことを前提とする、コムストックの完了目標時期。
11月4日の発表は、署名済みで完了を待つ取引であることを示している。先に設定された7月の効力発生日は合意した経済条件の基準であり、クロージングは契約に基づき買収が完了し、権益が移転する段階だ。
コムストックが資金を必要とする理由
コムストックはSOCARから受け取る資金を債務返済に充てる計画だ。9月には、2026年6月30日時点の財務状況を基にした試算を示した。それによると、取引を反映した場合、純有利子負債は31億ドルから15億ドルに減少する。16億ドル、率にして約52%の減少となる。
経営陣はその後、より直近の四半期末時点の状況を基に取引を説明し、売却前の約34億ドルに対し、純有利子負債は約17億ドルになるとの見通しを示した。2つの試算は財務状況の基準日が異なるが、いずれも売却資金を充てた後の純有利子負債がおよそ半分になることを示している。
債務返済はコムストックの銀行融資にも影響する。同社は11月4日、銀行融資枠の満期を2028年11月15日まで延長した。SOCARとの取引完了後、売却資金を債務返済に充てると、満期はさらに延長され、2031年11月15日となる予定だ。
銀行の融資総額は15億ドルで維持され、借り入れは取引完了後に当初16億ドルと設定される借入基準額の範囲内となる。借入基準額とは、融資の担保となる資産に対して金融機関が設定する評価額を指す。融資枠は銀行が供与に合意した金額だ。満期の延長により、コムストックは融資を返済または借り換えるまでの時間を確保できる。
西部ヘインズビル権益が縮小する理由
SOCARの西部ヘインズビル権益は、当初は大きな持ち分を得て、その後は縮小した持ち分を継続保有する仕組みだ。5年間が経過し、投資リターンの条件も満たされると、コムストックの対象資産権益に対するSOCARの当初の参加割合は15%から7.5%へと半減する。
これによりコムストックは、対象権益から将来得られる生産収入のうち、より大きな割合を受け取る。SOCARは合意したリターンの基準に達した後も、継続して権益を保有する。両社は、これを資産の存続期間を通じて価値を分け合う仕組みと説明している。
15%という数字は、持ち分変更の条件となる。公表資料はSOCARがそのリターンを達成する機会があると説明しており、達成時期は投資の運用成績によって変わる。
SOCARのロブシャン・ナジャフ社長は、9月に提携案が発表された際、長期的な展望について次のように述べた。
ヘインズビルと西部ヘインズビルの開発で実績を積んだチームとともに投資できることをうれしく思います。長期的な提携を楽しみにしています
生産は拡大する一方、コストも上昇
コムストックの操業実績からは、契約の背景にある事業の規模がうかがえる。2026年第3四半期の生産量は1,224億立方フィート相当で、2025年同期比9%増、2026年第2四半期比8%増となった。立方フィート相当は、ガスと少量の石油を共通のエネルギー尺度で表したものだ。
同四半期に生産を開始したレガシー・ヘインズビルの井戸16本は、初期生産量が平均で1日2,500万立方フィートだった。西部ヘインズビルの井戸6本は平均で1日3,300万立方フィートとなり、レガシーの井戸群を32%上回った。これらは初期の生産量を示す数値であり、各グループが長期的に得る収入は、生産量の変化、コスト、ガス価格にも左右される。
コムストックの同四半期のヘッジ前平均受取価格は、千立方フィート相当当たり2.61ドルで、前年同期の2.76ドルから下落した。同じ単位当たりの生産コストは0.77ドルから0.80ドルに上昇した。つまり、生産量が増える一方で実現価格は下がり、単位当たりコストは上昇した。
ヘッジの実現益を含む石油・ガス販売額は3億5,930万ドルに達した。ヘッジとは、市場価格の変動リスクを管理するために金融契約を利用することだ。コムストックに帰属する純利益は2,230万ドルだった。会社が定める調整を反映した調整後純利益は590万ドルで、未実現のヘッジ益の除外などが含まれる。
経営陣は2026年に西部ヘインズビルで19本を掘削し、20本の生産を開始する見込みだ。レガシー・ヘインズビルでは52本の掘削と45本の生産開始を目標としている。経営幹部はまた、第2四半期から第3四半期にかけてサービス費用と操業コストが8~10%上昇し、さらなる開発の採算性を圧迫していると述べた。
ジェリー・ジョーンズは別の掘削事業に資金提供
コムストックの債務戦略と並行して、筆頭株主ジェリー・ジョーンズとの別の掘削契約も進んでいる。2026年9月1日付で、ジョーンズ家のパートナーシップは、今後12カ月間に27本の井戸を掘削・仕上げする費用の所定割合を負担することに合意し、資金提供額は約4億5,000万ドルとなる見込みだ。
同パートナーシップは、西部ヘインズビルの井戸18本について費用の85%、レガシー・ヘインズビルの井戸9本について80%を負担する。投資リターンが15%に達すると、対象井戸の権益の50%がコムストックに戻る。
経営陣は、ジョーンズとの事業が第4四半期のフリーキャッシュフローをプラスにするのを支援しつつ、開発を継続できると述べた。フリーキャッシュフローとは、営業活動で得た現金から設備投資を差し引いた後に残る資金だ。SOCARへの売却は債務返済の資金をもたらし、ジョーンズとの契約は、特定の掘削費用の大部分を投資パートナーに移す。
どちらの契約も、資産の操業を続けながら、その経済的リターンを分け合う仕組みだ。掘削事業による将来のガス生産は、ピナクルのインフラにも供給される。これにより、SOCARが権益を取得する集荷事業と井戸への投資が結び付く。
国際的なガス販売はなお検討段階
SOCARが持ち込むのは投資資金だけでなく、取引事業もだ。提携案の条件では、当初の取引で取得した割合に応じて、レガシー・ヘインズビルと西部ヘインズビルの今後の事業機会に参加できる。またSOCARは、コムストックが海外顧客にガスを販売する機会を提供する見込みだ。
ヘインズビルはメキシコ湾岸に近く、液化天然ガス(LNG)施設、発電、データセンターからの需要と結び付きやすい。LNGは天然ガスを冷却して液化し、船で輸送できるようにしたものだ。コムストックは、これらの市場に加え、アンダーソン郡のテキサス州発電ハブも、西部ヘインズビルの資源に対する潜在的な需要先として挙げた。
コムストックのローランド・バーンズ社長兼最高財務責任者(CFO)は、SOCARによるLNG販売機会の詳細はまだ検討中だと述べた。具体的な輸出販売量、買い手、納入時期は発表されていない。顧客の特定に加え、価格設定、輸送、規制上の要件も含めた商業面の検討が進められている。
SOCARの米国投資は、欧州での事業拡大に続くものだ。アゼルバイジャンの同社は2026年5月、イタリアのイタリアーナ・ペトロリの株式99.82%を取得し、2025年には欧州連合(EU)加盟8カ国にガスを供給した。コムストックとの契約により、同社の国際事業に米国の生産・インフラ投資が加わる。
別のアゼルバイジャンの投資家である非公開企業GLグループは、2026年7月、テキサス州のパーミアン盆地で生産中の4油田の資産を取得した。稼働中の井戸は200本を超える。GLグループは同地域の操業権を全面的に引き継いだが、SOCARがコムストックから取得する権益では、操業管理は米国企業が引き続き担う。
投資家にとっての変化
コムストックが当面優先するのは債務削減であり、配当再開ではない。経営陣は、レバレッジが1.5倍を下回った段階で配当を再検討すると述べた。SOCARとの取引後のレバレッジは約2倍と予想されている。レバレッジは、事業の収益力に対する借入規模を示すため、債務を利益の指標と比較したものだ。
SOCARにとって、この契約は資産の操業責任を負わずに、米国のガス生産、インフラ収入、将来の開発機会に関与するものだ。コムストックにとっては、将来の資産収入の一部と引き換えに、現在の現金、銀行融資の期間延長、国際的なガス販売網を持つパートナーを得る取引となる。
実質的には、コムストックが操業を継続する資産を巡り、コスト、収益、投資リスクの配分が変わる。各社が得る価値は、ガス価格、掘削実績、開発費、そして将来の生産物を有償の顧客にどれだけ確実に届けられるかに左右される。
要点
- SOCARは2026年11月4日、コムストックと16億5,000万ドルの最終契約を締結した。
- 買収対象には、レガシー・ヘインズビル、西部ヘインズビル、ピナクル・ガス・サービスの権益が含まれる。
- SOCARのピナクル持ち分は同社全体の10.95%に相当し、操業権はコムストックが維持する。
- SOCARの西部ヘインズビル権益は、5年が経過し投資リターンが15%に達すると、15%から7.5%に縮小する。
- コムストックは債務返済に資金を充てる計画で、必要な条件と承認を前提に2026年末までの取引完了を目指す。
- ジョーンズ家との別の事業では、27本の井戸に約4億5,000万ドルが提供される見込みだ。