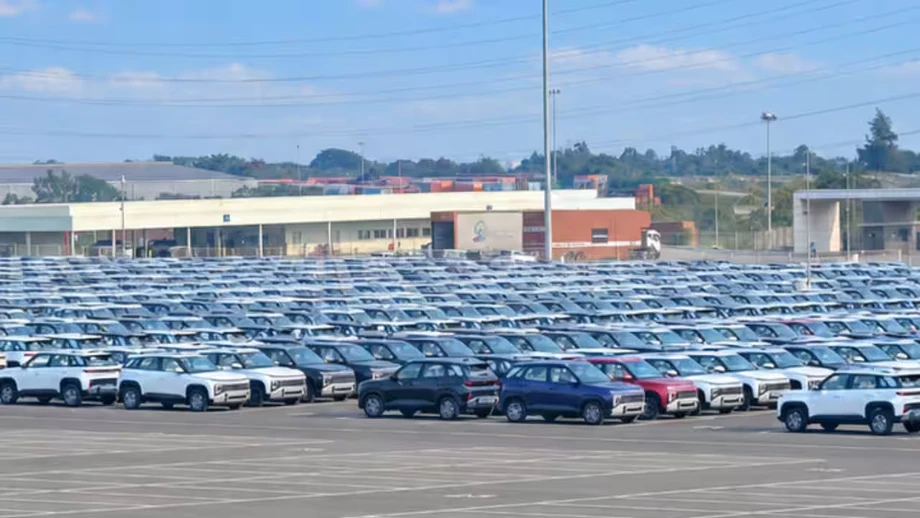
工場出荷は過去最高、ショールームは前年割れ
インドの乗用車メーカーは2026年10月、国内ディーラーに過去最高の52万4226台を出荷し、月間で初めて50万台を超えた。マルチ・スズキは乗用車21万2384台を供給。タタ・モーターズはマヒンドラをわずか556台上回り、2位となった。
目次
メーカーの出荷台数は2025年10月比で12.3%、9月比で14.1%増加した。マルチ・スズキ、タタ・モーターズ、マヒンドラ、ヒョンデ、キアはそれぞれ国内月間販売台数の過去最高を記録し、合計で全体のほぼ87%を占めた。
一方、顧客の自動車購入は異なる様相を示した。インド自動車ディーラー連盟(FADA)によると、10月の乗用車小売販売は50万7768台で、前年同月の59万2032台から14.23%減少した。それでも9月比では18.86%増加し、FADAの記録上、10月としては3番目の高水準となった。
卸売出荷はメーカーからディーラーへ移動した車両を数える。小売販売は購入者に渡った車両を数える。このため10月の数字は、工場から過去最多の車両が供給される一方、顧客の購入は異例の好調だった2025年10月を下回ったことを示している。
祝祭日の時期がこの対照を説明する一助となる。昨年はナヴラトリとディワリがともに10月にあり、物品・サービス税(GST)の変更後の需要も重なった。2026年のディワリは11月に当たり、購入シーズンの時期が異なる。
メーカーとディーラーにとって、目下の焦点は11月の購入が10月に納入された車両を吸収できるかどうかだ。マルチの受注残の多さと、報告されたディーラー在庫の少なさは、同社の販売網で強い需要があることを示唆する。一方、FADAの数字からは、市場全体では状況にばらつきがあることがうかがえる。
業界全体の数字が示すもの
メーカー集計による国内乗用車52万4226台は、前年同月の46万6814台から5万7412台増えたことを意味する。一方、初期の業界推計では、2026年10月の出荷台数は52万5000~53万台、比較対象となる2025年10月の46万739台に対して約14~15%増とされていた。
比較対象となる基準値の違いは、発表される成長率に影響する。ここでのブランド別順位と市場シェアにはメーカー集計を用い、顧客の購入を示す指標にはFADAの数字を用いている。
乗用車には、乗用車、スポーツ用多目的車(SUV)、主に人を運ぶためのその他の車両が含まれる。各社の販売発表には、商用車、輸出、他の自動車メーカーへの供給分が含まれる場合もある。こうしたより広い合計には、対象を明示する必要がある。
10月の出荷台数はFADAの小売販売台数を1万6458台上回った。両データは対象とする企業群も集計方法も異なるため、両者の差し引きだけでは業界全体の在庫を完全には把握できない。業界全体のディーラー在庫について、比較可能な数字は公表されていない。
増加分の大半を占めたマルチ
マルチ・スズキの国内乗用車出荷は、2025年10月の17万6318台から21万2384台へと3万6066台増加した。これは業界全体の純増5万7412台の約63%に相当する。
メーカー集計に占める同社のシェアは約40.5%となり、前年の約37.8%から上昇した。つまりマルチの増加は、市場全体の拡大に歩調を合わせただけではなく、市場より速いペースで成長した結果だった。
マルチ・スズキ・インディアのマーケティング・販売担当上級執行役員、パルト・バネルジー氏は、小型車とSUVの双方で成長したと説明した。
小型車は4万443台で、前年から38%増加しました。同時に、SUV販売は過去最高の7万3058台となりました
SUVやエルティガなどを含む同社の広義の多目的車カテゴリーは9万7787台で、26.1%増加した。ミニ、コンパクト、ミドルサイズの乗用車を合わせた販売は18.4%増の10万877台、イーコのバン販売は1.4%増の1万3720台だった。
同社の小売市場シェアは、卸売シェアとは異なる動きを見せた。FADAによると、マルチの小売販売は21万1996台で、シェアは41.75%。前年の42.15%から低下した。工場出荷と顧客の購入では、10月の同社の立ち位置を示す数字が異なる結果となった。
マルチの販売台数が複数ある理由
マルチの国内乗用車21万2384台は、過去最高となった同社の総販売台数27万6120台の一部で、前年の22万894台から25%増加した。この総数には商用車、他の自動車メーカーへの供給、輸出が含まれる。
国内乗用車に小型商用車「スーパーキャリイ」4405台を加えると、国内販売は21万6789台となる。これは会社の販売説明で使われた、より高い国内台数の内訳を示している。他の自動車メーカーへの供給9459台と輸出4万9872台を加えると、同社の総販売台数となる。
輸出は前年の3万1304台から59.3%増加した。会計年度の最初の7カ月に当たる4~10月の総販売台数は、27.4%増の165万5498台だった。同期間の輸出は18.4%増の28万2727台となる一方、他の自動車メーカーへの供給は17.8%減の5万5722台だった。
バネルジー氏によると、受注残は約24万5000台、ディーラー在庫は12日分だった。日数で示す在庫は、現在の販売ペースで既存在庫が何日分に相当するかを表す。
バネルジー氏は、マルチ独自の小売販売台数と在庫状況についても説明した。
当社の小売販売は卸売を上回り、24万4000台に達しました。今月末時点の販売網在庫はわずか12日分です
この同社の小売販売台数は、FADAが示したマルチの21万1996台を上回った。会社発表の販売指標とディーラー連盟の小売統計は、区別して扱う必要があることを両方の数字が示している。
タタが2位、マヒンドラはSUVで過去最高
タタ・モーターズの国内乗用車出荷は7万3894台で、前年の6万1134台から20.9%増加した。1万2760台の増加により、過去最高の国内SUV出荷7万3338台を記録したマヒンドラをわずかに上回った。
マヒンドラは2025年10月の7万1624台から2.4%増加し、9月比では14.4%増となった。市場全体の拡大がより速かったため、卸売集計に占めるシェアは約15.3%から14.0%に低下した。
FADAの小売販売データでは、両社ともシェアを伸ばした。タタの顧客向け販売は7万3449台で、小売販売全体に占めるシェアは前年の13.52%から14.47%に上昇した。マヒンドラは小売販売6万4982台で、シェアは前年の12.46%から12.80%となった。
タタは海外事業も成長を押し上げた。輸出は161台から1532台に増え、国内外を合わせた乗用車販売は23%増の7万5426台となった。同社の数字には子会社のタタ・パッセンジャー・エレクトリック・モビリティが含まれる。
輸出を含むマヒンドラのSUV販売は7万4904台に達した。同社自動車事業の社長、R・ヴェルサミー氏は、祝祭シーズンと刷新した車種ラインアップが需要を押し上げたと説明。また、同社初のCNG車「XUV 3XO ZNG」に顧客から強い関心が寄せられていると述べた。
ヒョンデとキアが過去最高、トヨタは減少
ヒョンデの国内出荷は6万2799台で、前年の5万3792台から16.7%増加した。「ヴェニュー」の出荷は過去最高の1万3017台となり、同月の国内出荷の約5台に1台を占めた。
ヒョンデの国内外を合わせた販売は過去最高の8万2299台となった。タルン・ガルグ社長兼最高経営責任者(CEO)は、好調の要因について次のように述べた。
祝祭シーズンの強い需要に加え、国内市場と輸出市場の双方で堅調な勢いが続き、新たな販売記録を達成できました
ガルグ氏は、新たに発売した「ヒョンデ・バイヨン」も、国内成長と50以上の市場への輸出に貢献する可能性があると指摘した。
キアの国内出荷は3万3462台で、前年の2万9556台から13.2%増加した。2019年のインド参入以来、月間で過去最高となった。販売・マーケティング担当上級副社長のアトゥル・スード氏は、定番モデルや新型車、CNGモデルに加え、電気自動車(EV)の月間販売が過去最高となったことを挙げた。経営陣は「ソレント」への反応も好調だと述べた。
これに対し、トヨタは減少した。国内出荷は2万9521台で、9月から18.0%回復したものの、前年の4万257台から26.7%減少した。卸売市場シェアは約8.6%から5.6%に低下し、大手メーカーの中で最も大きく落ち込んだ。
トヨタの小売販売も、前年の3万8367台から2万8727台へと減少した。小売シェアは6.48%から5.66%に下がり、年間ベースでの不振が顧客の購入にも及んだことを示している。
中堅メーカーはまちまちの動き
前年同月との比較が可能なメーカーの中では、日産が最も速い年間出荷成長率を記録し、37.4%増の3594台となった。ホンダは19.0%増の7609台で、メーカー集計で最大の月間増加率となる9月比70.4%増を記録した。
JSW MGモーターの出荷は8013台で、9月からほぼ横ばいだった。前年同月の6397台という同社発表の数字に基づくと25.3%増となるが、併記された成長率の説明では19%増とされていた。
ヴィンファストの出荷は3023台で、9月比63.1%増となった。メーカー集計には前年との比較はない。FADAによると、ヴィンファストの小売販売は2571台で、前年の142台から増加した。
9月から改善したものの、前年10月を下回ったブランドも複数あった。シュコダは7805台を出荷し、前年比5.4%減、前月比27.9%増となった。ルノーは4577台で、前年比2.0%減だった一方、前月比では34.7%増加した。
フォルクスワーゲンの出荷は2913台で、前年比28.0%減、前月比31.3%増だった。シトロエンは1008台で前年比29.3%減、ジープは13.1%減の286台となった。両社とも9月からは改善した。業界全体が過去最高となる一方、複数メーカーでは大幅な前年比減少が続いた。
CNG車、ハイブリッド車、EVへ購入がシフト
FADAの燃料別データは、顧客が購入した車両の変化を示している。10月の小売販売では、CNG・液化石油ガス(LPG)車、ハイブリッド車、電気自動車(EV)が合わせて41.83%を占め、ガソリン・エタノール車の41.60%をわずかに上回った。
CNG・LPG車の小売シェアは24.59%で、前年の23.20%から上昇した。エンジンと電動駆動を組み合わせるハイブリッド車は、シェアが6.96%から9.94%に増えた。ディーゼル車は17.34%から16.57%に低下した。
EVのシェアは7.30%で、前年の3.55%から上昇したものの、9月の8.45%を下回った。10月のシェアはEV約3万7000台に相当し、前年の約2万1000台から増加した。FADAによると、EVの需要は供給を上回った。
タタの国内外を合わせたEV販売は75%増の1万6244台となり、前年の9286台から増加した。EVは乗用車販売総数7万5426台の約21.5%を占めた。同社のEV販売台数は国内外の市場を対象とする一方、FADAの数字は国内小売販売を示す。
マルチは10月にCNG車を約8万7000台販売したと発表し、バネルジー氏はその割合を約40%と説明した。同氏によるとCNGの供給は引き続き制約されており、供給網チームがボトルネックの緩和に取り組んでいる。購入者の関心とともに、車両の供給状況も重要だった。
祝祭日の時期が次の焦点に
FADAは、10月の小売販売が前年比で減少した主因として、2025年の比較対象が異例の高水準だったことを挙げた。都市部の購入は前年比15.30%減、農村部は12.44%減となったが、いずれも9月からは増加した。
都市部の小売販売は前月比20.10%増、農村部は16.90%増だった。10月の購入に占める都市部の割合は61.7%。FADAは、SUVなど多目的車の需要は比較的強い一方、エントリーレベルの乗用車は需要が弱いとした。
主な日程を並べると、祝祭シーズンの全体像を単月の数字だけで捉えられない理由が分かる。
- 2025年10月:ナヴラトリとディワリが同じ月にあり、GST税率引き下げ後の需要も重なった。FADAは乗用車の小売販売を59万2032台と記録した。
- 2026年9月:FADAの小売販売は42万7213台で、10月の前月比回復の基準となった。
- 2026年10月:メーカー出荷は52万4226台に達し、FADAは小売販売を50万7768台と記録した。
- 2026年11月:ディワリがこの月に当たり、祝祭シーズンの購入期間の一部が10月以降にずれ込む。
4~10月のFADAによる乗用車小売販売は306万8353台で、16.41%増加した。10月は前年比で減少したものの、会計年度累計では成長が続いた。
モビリティ・グローバルのインド・ASEAN担当ディレクター、プニート・グプタ氏は、経済指標の悪化が祝祭シーズン後のショールーム来店や顧客の問い合わせに影響する可能性があると警告した。11月と12月の販売は、祝祭シーズンの購入が落ち着いた後もどれだけ需要が続くかを示す。メーカーは生産とディーラー在庫の調整を迫られる。
要点
- 10月の国内乗用車出荷は過去最高の52万4226台となり、前年比12.3%増加した。
- FADAの小売販売は50万7768台で、前年比14.23%減、9月比18.86%増だった。
- マルチの国内乗用車出荷は21万2384台で、業界全体の年間出荷純増の約63%を占めた。
- タタは7万3894台を出荷して2位となり、マヒンドラをわずか556台上回った。
- ヒョンデとキアは国内月間販売の過去最高を記録した一方、トヨタの出荷は前年比26.7%減少した。
- CNG・LPG車、ハイブリッド車、EVの合計は小売販売の41.83%に達した。
- ディワリが11月に移ったことで年間比較の条件は変わるが、4~10月の小売販売は16.41%増加した。