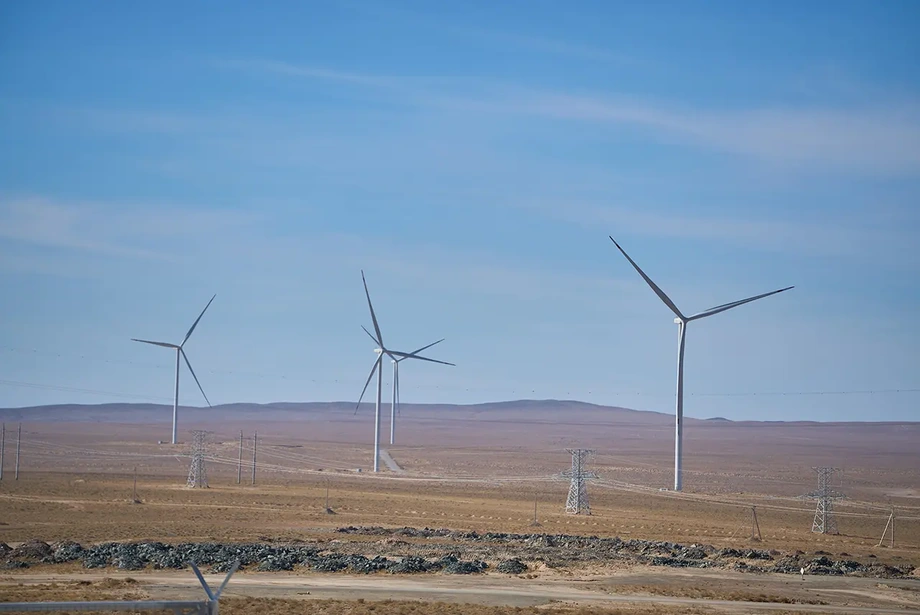
クリーン電力数十億キロワット時が出力抑制の危機に
ユーラシア開発銀行(EDB)によると、太陽光・風力発電所の新設が送電網の整備を上回るペースで進み、ウズベキスタンでは2028年に再生可能エネルギー電力35億キロワット時の受け入れを断念せざるを得ない可能性がある。同国は中央アジア電力系統の総設備容量3860万キロワットのうち2310万キロワットを占めており、送電網の制約は周辺国にも影響する。
目次
国連アジア太平洋経済社会委員会と共同で作成したEDBの報告書「国境を越えるエネルギー:中央アジアの電力連系の構造」は、複数の方向に電力を融通するハブとしてのウズベキスタンを描いている。同国はトルクメニスタンから電力を受け取り、カザフスタン南部と電力を融通し、キルギスとタジキスタンから夏季に水力発電による電力を受け、アフガニスタンとも接続している。
新たな発電設備の導入は、地域間で電力を送る系統の能力を上回るペースで進んでいる。EDBが検討した事業では、ウズベキスタンの再生可能エネルギー設備容量は2028年までに1140万キロワットに達し、蓄電池の容量は430万キロワットとなる可能性がある。政府が公表した計画では、2030年までに再生可能エネルギーを2500万キロワット導入することを目指している。
EDBのシニアアナリスト、デミル・カビルバエフ氏は、同国の立ち位置を次のように説明した。
ウズベキスタンは大きな電力需要を抱える中心地であり、現在は再生可能エネルギー導入の中心でもある
家庭や工場、投資家にとって実際の課題は、必要な時間に必要な場所へ電力を届けることだ。晴れた午後には近隣の送電網の容量を超える電力が発電される一方、寒い冬の夕方にはガス火力発電所が燃料不足に陥ることがある。いずれの問題も、発電所を増やすだけでは解決できない。
使える電力が設備容量に追いつかない理由
2025年1月1日時点で、ウズベキスタンの発電設備は火力発電が1754万キロワット、水力発電が226万キロワット、風力発電が90万キロワット、太陽光発電が240万キロワットだった。合計は連系系統の設備容量の約60%に当たる。
設備容量は、設備がある時点で発電できる電力の大きさを示す。発電量は一定期間に生み出された電力を測る。定格出力100万キロワットの発電所は、1,000時間にわたり最大出力で運転すれば10億キロワット時を発電する。燃料不足、修繕、水の利用状況、送電線の混雑はいずれも、実際に需要家へ届く電力量を左右する。
EDBによると、地域の電力系統は2024年12月10日のピーク需要時にこうした制約に直面し、約660万キロワットの設備が利用できないか、運転を制限されていた。燃料の供給制限だけで、地域全体の利用可能な出力は108万1000キロワット減少した。
厳しい冬の条件下でも、ウズベキスタンには理論上60万~130万キロワットの発電余力があり得る。それでも電力不足に陥ることがある。気温が下がると、家庭や企業のガス使用量が増える。パイプラインの圧力が低下すれば、夕方のピーク時に発電所が発電量を増やせなくなり、10万~40万キロワットの不足につながる可能性がある。
柔軟に出力を調整できるガスエンジンやガスタービンの導入により、従来型の火力発電所はより安定して運転できるようになった。EDBによると、こうした設備の導入後、火力発電所の起動・停止や停止時間は最大30%減少した。これらの設備で需要に応えるには、安定した燃料供給と利用可能な送電容量も欠かせない。
太陽光・風力の出力が抑制される理由
出力抑制とは、系統が利用可能な電力を受け入れたり送電したりできないため、発電量を減らすことをいう。従来型発電所には最低運転出力がある一方、広い地域の太陽光発電所は同じ時間帯に大きな電力を生み出すことがある。需要や蓄電、輸出の容量が足りなければ、運用者は一部の発電事業者に出力削減を求めなければならない。
EDBは、再生可能エネルギーの出力抑制量が2026年に約22億キロワット時、2027年に30億キロワット時に達すると予測する。エネルギア調整・給電センターの試算では、それぞれ21億キロワット時、29億キロワット時とやや少ないものの、2028年にはいずれも35億キロワット時となる。
エネルギアの試算では、2028年の出力抑制量の予測とともに、再生可能エネルギー電力221億キロワット時の利用が見込まれている。この2つの数字から、発電可能量の約14%が受け入れられない計算になる。2024年に作成された試算は季節ごとの圧力がさらに強まることも示しており、出力抑制率は9月に45.7%、5月に37.5%に達すると予測されている。
カビルバエフ氏は年間予測の規模について、次のように説明した。
保守的な評価でも、2028年にはおそらく電力7キロワット時のうち1キロワット時が出力抑制されることになる
電力購入契約の条件によっては、出力抑制で失われる発電量が金銭的な問題となる。発電事業者は、供給を求められながらも出力を抑えた電力に対して補償を受ける場合がある。その場合、電力が系統に流れなかったにもかかわらず、電力購入者や系統運用者、消費者が費用を負担する可能性がある。
送電経路の混雑が国境を越えて圧力を広げる
出力50万キロワットのバシュ風力発電所は、新設発電所が接続地点の先の電力潮流まで変えることを示している。EDBによると、同発電所の稼働開始によりサマルカンド―ブハラ間の送電線の負荷が増え、トルクメニスタンからの電力輸入が減少した。
報告書が引用する計測値では、フェルガナ電力ハブを通る電力は294万キロワットに達し、適用される上限260万キロワットの約113%だった。国内のソグディアナ―グザル―タリマルジャン区間は157万キロワットで、許容上限の150万キロワットを超えた。フェルガナの制約は、ウズベキスタン国内の系統だけでなく、キルギスやタジキスタン北部への供給にも影響する。
カビルバエフ氏は、スルハンダリヤの電力ハブでも混雑が起き、計画されていた夏季の水力発電電力の約40%をタジキスタン国内で別の経路に振り向ける必要があったと説明した。ある国で利用できる電力が、国境を越えた供給先の需要家にすべて届くとは限らない。
複数の送電網整備計画は、こうした具体的な問題を対象としている。クリスタル―ユルドゥズ線の改修は、世界銀行の地域電力市場連系・貿易プログラム(REMIT)の第1段階に含まれている。このほか、220キロボルトで運用する新たな送電線や、ダトカ―スグド回廊を含む接続案もある。
カザフスタンのシムケント変電所への第2の接続も検討されている。REMITの第2段階にはタシケント火力発電所からの送電ルートが含まれる一方、ウズベキスタンのエネルギー省は、発電所の制約とハルカ方面への電力潮流の見通しを踏まえ、ハルカ―シムケント線を優先している。計画中のムルンタウ―シムケント線は、ウズベキスタン国内の混雑を緩和しながら、余剰電力をカザフスタン南部へ送れる可能性がある。
蓄電池と揚水発電が果たす役割
ウズベキスタンは、電力の余剰が生じる時間帯から需要のある時間帯へ電力を移す方法をいくつか進めている。蓄電池は供給と需要の変化に素早く対応し、系統周波数を支え、夕方のピーク需要に備えることができる。周波数は交流電力系統の周期であり、発電量や消費量が変化しても運用者が安定させる必要がある。
EDBによると、蓄電池だけで日中に予想される太陽光発電の余剰をすべて吸収することはできない。効果は、供給できる電力の大きさと蓄えられる電力量の両方に左右される。国の計画にある430万キロワットは出力容量を示しており、運転時間は併設される蓄電量によって決まる。
揚水発電も選択肢の一つだ。余剰電力で水を高所へくみ上げ、電力が必要なときに水を放出してタービンを回す。EDBは、ウズベキスタンには16カ所で合計503万キロワットの導入余地があり、その約46%がタシケント地域にあると推計する。
アッパー・プスケム、ホジケント、カラテレン、アイダルクルの4計画は、合計160万キロワットで、投資額は推定21億6700万ドルに上る。電力系統内での運用方法を詳細に試算することが、事業の価値を見極めるうえで必要となる。周辺国の系統と連携すれば、蓄電した電力の市場を広げ、設備の活用を高められる可能性がある。
ヌクス2、発電・蓄電・送電網への投資を一体化
カラカルパクスタンのヌクス2計画は、出力20万キロワットの風力発電所と、容量10万キロワット時の蓄電池を組み合わせる。ACWAが現地子会社を通じて開発するこの事業には、全長44キロの新たな送電線と既存の電力インフラの改修も含まれる。
10月26日の進捗発表では、工事の進捗率は94.2%で、26基中25基の風力タービンが発電していた。蓄電池の試運転は2026年11月末までの完了を目標としていた。事業責任者のサルドルベク・マフムドフ氏は、需要に応じて蓄電池から3~4時間電力を供給できると見積もった。
風力発電所の出力と蓄電池の蓄電量の違いは重要だ。10万キロワット時を蓄えた満充電の蓄電池は、運転上の制限や損失を考慮しなければ、理論上は2万5000キロワットを4時間供給できる。継続時間は取り出す電力の大きさによって変わる。
事業費2億3200万ユーロのこの計画では、2024年3月に25年間の電力購入契約が締結され、年間発電量は約72万8000メガワット時と見込まれている。2025年9月、アジア開発銀行と同行が管理する基金が約4600万ユーロの融資契約を締結し、アジアインフラ投資銀行も別途、約6700万ユーロの融資を承認した。
マフムドフ氏によると、工事には750~800人が従事し、そのうち400人以上が地元の作業員や専門家だった。土地や野生生物への影響を監視するほか、苦情や補償に対応する手続きも設けられている。発電、蓄電池、送電網を組み合わせた同計画は、再生可能エネルギーを実際に利用できる電力として追加するために必要な取り組みの幅を示している。
水力発電の調整力には水利用上の責任も伴う
キルギスとタジキスタンは、貯水池式水力発電の出力を需要に応じて調整できるため、変動する太陽光・風力発電の需給調整に貢献できる。キルギスの設備容量413万キロワットのうち水力発電は326万キロワット、タジキスタンの設備容量655万キロワットのうち580万キロワットを占める。
一方で、国内需要は増加している。キルギスの電力消費量は2014年の146億キロワット時から2025年には193億キロワット時へ、およそ32%増えた。周辺国に供給できる余剰はその分少なくなる。計画中のカンバラタ1水力発電所は、供給を強化し、トクトグル貯水池の運用を支える可能性がある。
タジキスタンは2024年6月7日、中央アジア電力系統との並列運転を再開した。既存の取り決めでは、6月から9月にウズベキスタンへ電力を供給し、11~12月と3~4月には電力を受け取る。夏季の供給量は冬季の2~3倍に上る。
トクトグル、ナルイン水力発電所群、ヌレク、そして開発中のログン計画は、地域の需給調整に大きく貢献する可能性がある。一方、貯水池からの放流は灌漑や食料生産、国際的な水利用協定にも関わる。EDBは、需給調整サービスを定量的に評価して対価を支払い、柔軟な運用を提供する国がその費用や制約に見合う補償を受けられるよう勧告している。
カザフスタンとトルクメニスタンが地域の全体像を形づくる
カザフスタン南部は、地元の発電と同国北部からの送電によって、おおむね同量の電力を確保している。2024~2025年の冬季、南北回廊を流れる電力は239万5000キロワットに達し、許容上限の210万キロワットを超えた。緊急停止が起きれば、南部への約200万キロワットの電力潮流が途絶える可能性がある。
カザフスタンはキルギスと季節的に電力を融通し、ロシアからの電力を同国経由でキルギスへ送っている。ロシアからの通過電力は月約3000万キロワット時で、送電容量の制約を受ける。長期的な計画として、エキバストゥズGRES-1からジャンブルまたはシムケント方面へ約1500キロにわたる高圧直流送電線を設け、容量200万キロワットで接続する案がある。
トルクメニスタンは異なる運用形態をとっている。同国の送電網は主要な連系系統から独立しているが、個別の発電設備が独立した構成を通じて電力を供給している。季節による発電予備力は、輸出やその他の条件に応じて15~50%の幅がある。
トルクメニスタンのマルイ火力発電所とレバプ火力発電所の電力は、ウズベキスタン経由でキルギスまで送ることができる。国内および国境を越える送電の制約がこうした融通を制限しており、数カ所先の接続を経て電力を受ける国にとっても、ウズベキスタンの通過送電網が重要であることを浮き彫りにしている。
データ整備で太陽光発電の適地を見極める
国際エネルギー機関(IEA)の太陽エネルギー・ロードマップは、開発事業者が電力の価値を最大化できる場所に事業を配置できるよう、発電量や送電網の負荷に関する情報をより多く公開するよう勧告している。以前の計画枠組みでは、太陽光発電の導入目標として2026年までに400万キロワット、2030年までに500万キロワットが示されていた。EDBが示す新たな2500万キロワットの目標は、より広い範囲の再生可能エネルギー設備容量を対象としている。
IEAは、太陽光発電の開発を定期的に更新される送電網整備計画と連携させ、接続手続きを透明化するよう勧告している。柔軟な運用を可能にする手段として、近隣5カ国との連系も挙げている。こうした勧告は、EDBの混雑データが示す実務上の課題、すなわち新規発電の規模だけでなく立地も重要だという点に対応している。
小規模設備や既存の水力発電施設も選択肢となる。ロードマップは、出力2~3キロワットの屋上設備15万件を目指す計画を紹介している。また、総面積1500平方キロメートルに及ぶ25の貯水池のうち、合計890平方キロメートルの4つの水力発電用貯水池について、既存の電力インフラを活用できる水上太陽光発電の可能性を評価する案を示している。
系統連系には送電線だけでなく支払いルールも必要
連系系統は2024年に1254億キロワット時を発電し、消費量は1422億キロワット時だった。地域間の電力取引は2010年の25億キロワット時から121億キロワット時に増え、消費量の約8.5%に当たる。EDBは、連携を強化すれば年間取引量をさらに60億キロワット時増やせると見積もっており、これは2024年の取引量のほぼ半分に当たる。
初期のシナリオ試算では、年間の純便益は部分的な連系で1億1800万ドル、より深い連系で1億2300万ドルとなる。より高度な構成では、インフラ整備や導入コストの増加を差し引いた後の便益は約4000万ドルとなる。総便益は最大6億4000万ドルに達すると推計されている。実際の効果は費用、設備の利用状況、連携の程度に左右され、国ごとに負担が異なる場合には補償の仕組みが必要となる。
需要の増加も対応を急ぐ理由となっている。EDBの産業分析センター長、アルマン・アフンバエフ氏は、基準となる数値を明示せずに、2030年までに中央アジア全体の需要が27%増えるとの予測を示した。これとは別の3月の予測では、地域全体の消費量は2030年に3700億キロワット時となり、2024年の約2700億キロワット時から約40%増えるとされた。
EDBは、電力取引の信頼性を高めるため、段階的な工程を提案している。
- 2026~2028年:商業用メーターの改善、安全なデータ交換、給電指令の調整、計画供給量と実績の差の精算を進める。
- 2028~2030年:送電網と自動化設備を改修し、翌日受け渡しの電力市場を試験導入するとともに、需給調整サービスへの支払いを導入する。
- 2030年以降:リアルタイムで運用する需給調整市場、地域全体での安定供給可能な発電容量の評価、さらなる国境間連系を検討する。
ウズベキスタンにとって当面の課題は、再生可能エネルギー発電の建設を送電網への投資、柔軟な運用、実効性のある取引ルールと結び付けることだ。周辺国にとっても、こうした変化は電力へのアクセス改善や緊急時のリスク低減、共有資源の有効活用につながる可能性がある。
要点
- ウズベキスタンは、連系された中央アジア電力系統の設備容量の約60%を占める。
- 再生可能エネルギー電力の出力抑制量は、2028年に35億キロワット時に達する可能性がある。
- 冬季のガス圧力の問題により、ウズベキスタンの発電量が10万~40万キロワット制限されることがある。
- 送電網の改修、蓄電、対価を伴う水力発電の需給調整サービスが、再生可能エネルギーの受け入れ拡大の要となる。
- EDBのシナリオ試算では、部分的またはより深い連系により、地域全体で年間約1億2000万ドルの純便益が見込まれる。
- 提案された工程では、まず計量と調整を進め、2028~2030年に市場の試験導入を行う。