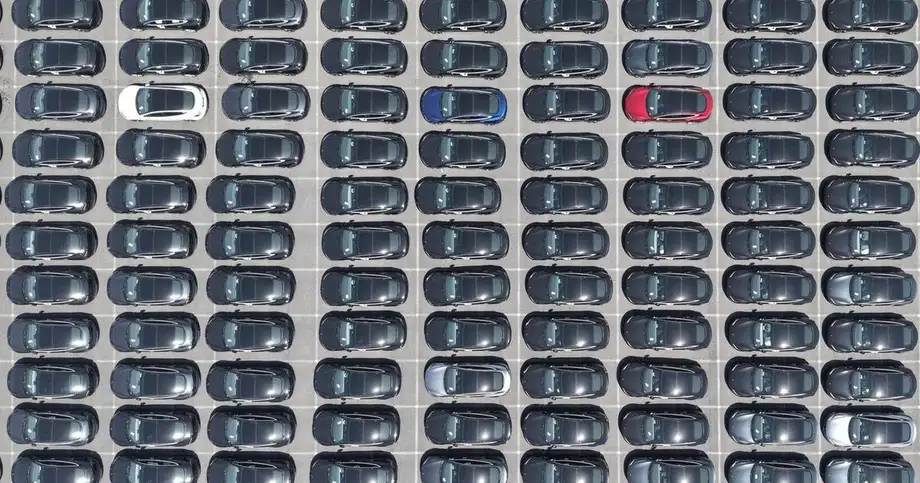
市場縮小の中で電動車シェアが過去最高に
2026年10月、中国の乗用車市場は大幅に縮小した。一方、新エネルギー車が小売販売の過去最高となる67.5%を占め、海外向け出荷は92万8,000台に達した。11月9日に中国乗用車協会が発表した統計からは、国内需要が弱まる中、自動車業界が電動化と海外市場へ急速に軸足を移している様子がうかがえる。
目次
CPCAとして知られる同協会によると、10月の小売販売台数は164万3,000台で、前年同月比27.1%減、前月比では1.5%増だった。前年割れは13カ月連続となった。ガソリン車の販売は45%減少し、新エネルギー車の販売は14%減の約111万台だった。
新エネルギー車(NEV)には、バッテリーのみで走る車、外部電源から充電できるハイブリッド車、そしてガソリンエンジンで発電して航続距離を延ばす車が含まれる。ガソリン車の販売が急減する中、NEVの落ち込みが比較的小幅だったため、市場シェアは過去最高となった。
輸出はこれと逆の動きを見せた。完成車と、海外で組み立てるために出荷された部品キットを含む乗用車の出荷台数は、2025年10月比で68.5%増加した。メーカー販売に占める割合は35%となり、前年の19%から上昇した。
そのためメーカーは、縮小する国内市場で販売を続けながら、税制変更や貿易制限、遠方の顧客を支えるコストに耐えられる海外事業を築くという、二つの課題に直面している。
国内の買い控えが続く理由
CPCAは10月の不振について、主に業界コストの上昇と消費者の購入延期が要因だと説明した。一部の政府購入補助金の縮小や経済の先行き不透明感も需要を圧迫している。一方、激しい競争と供給過剰を受け、メーカーは海外で顧客を獲得しようとしている。
10月の前月比1.5%増は、前年に比べて大幅に落ち込む中での小幅な改善だった。前月比の増加は前月より多くの車が販売されたことを示すが、前年同月との比較では、市場が2025年10月の水準を大きく下回ったままだ。
中国自動車工業協会(CAAM)は、10月の国内乗用車販売が27.4%減の約170万台だったと発表した。同協会の年間累計統計からも縮小の規模が分かる。1〜10月の国内販売は1,450万台で、2025年の同じ期間の1,940万台から約25%減少した。
小売販売の累計について、CPCAの発表では1〜10月が1,497万8,000台で前年同期比22.3%減だった。一方、同協会の統計として報じられた別の数字では1,511万台、23%減とされている。いずれの数字も、国内市場が前年を大きく下回っていることを示している。
CPCAの崔東樹事務局長は、2026年の国内小売販売が約1,850万台にとどまり、ここ数年で最低の水準になる可能性があると予測した。メーカーは新型車や海外展開に投資する一方で、国内では購入者が減る中、限られた需要を奪い合っている。
NEVシェア過去最高が示すもの
10月に小売で購入された乗用車の約3分の2をNEVが占めた。小売販売に占める67.5%という割合は過去最高で、個人の購入ではなくメーカーの販売を示す卸売販売でも、67.3%と過去最高を記録した。
CPCAによると、NEVの普及率は通常、秋に入ると横ばいになるが、今年はシェアの上昇が続いた。ガソリン車の販売がはるかに速いペースで落ち込み、購入される車の構成変化が加速した。
1〜10月のNEV小売販売は約887万台で、前年同期比13%減だった。この傾向は単月にとどまらず、縮小する国内市場の中でNEVが占める割合が高まっていることを示す。
自動車メーカーにとって、市場シェアと販売台数は異なる経営課題を示す。NEVのシェア拡大は、購入者がどの技術を選ぶ傾向にあるかを示す。一方、車両総販売台数の減少により、工場や開発、流通への支出を分担する国内販売は減っている。
事業に占める輸出の比重が拡大
CPCAは10月の乗用車輸出台数を92万8,000台とし、前年同月比68.5%増、前月比1%増と発表した。CAAMは出荷台数を約92万7,000台、前年同月比の伸びを62.3%とした。両団体の統計は、国内需要の低迷と並行して海外向け出荷が大きく伸びたことを示している。
メーカー販売に占めるCPCAの輸出比率は、1年間で16ポイント上昇し、19%から35%となった。ガソリン車では卸売販売の40%を輸出が占め、前年の24%から増加した。NEVの輸出比率は33%で、前年の15%から上昇した。
中国の独立系ブランドは10月、乗用車81万台を海外に出荷し、77%増となった。合弁ブランドと高級ブランドの輸出は11万8,000台で、28%増だった。CPCAの統計から算出すると、独立系ブランドは同月の乗用車輸出の約87%を占めた。
CPCAの統計では、1〜10月の乗用車輸出は約800万台で、74%増加した。CAAMは前年同期の480万台に対し800万台超を記録し、約3分の2の増加とした。
上海を拠点とするテクノロジー調査・アドバイザリー会社オムディアのシニアアナリスト、クリス・リウ氏は、国内販売が低迷する中で、海外顧客の重要性が高まっていると指摘した。
「国内需要が弱い中、一部の中国自動車メーカーにとって、輸出は成長の柱になりつつある」とリウ氏は述べた。
小型電気自動車が海外で伸長
10月のNEV乗用車輸出は58万2,000台で、前年同月比144.7%増、前月比3.9%増だった。乗用車輸出全体の62.8%を占め、1年間で20ポイント上昇した。
NEV輸出のうち、バッテリー式電気自動車は61.7%を占めた。充電式バッテリーを搭載したハイブリッド車は33.7%、電動走行の航続距離を延ばすためのエンジンを備えた車は4.6%だった。最後のカテゴリーの割合は、前年の2.7%から上昇した。
特に小型バッテリー車が存在感を増した。乗用車の中でも特に小型の車種を含むA00およびA0カテゴリーは、バッテリー式電気自動車の輸出の56.4%を占め、2025年10月の42.1%から上昇した。14.3ポイントの増加となる。
この統計は、大型または高価格の電気自動車にとどまらず、輸出が拡大していることを示す。小型車はバッテリー式電気自動車の出荷の半数以上を占め、充電式ハイブリッド車と航続距離を延ばすエンジンを搭載した車を合わせると、NEV輸出の3分の1を超えた。
輸出台数の多いメーカーは
10月のNEV乗用車輸出台数ではBYDが16万5,194台で首位となり、奇瑞汽車が8万3,843台、吉利汽車が8万119台、テスラ中国が5万9,012台と続いた。この4社の合計は38万8,168台で、同月のNEV輸出58万2,000台の約3分の2に当たる。
その他の主要輸出企業は、上汽乗用車が4万2,030台、長安汽車が3万343台、零跑汽車が2万1,132台だった。上汽GM五菱は1万6,866台、小鵬汽車は1万3,326台、広汽埃安は1万2,150台、長城汽車は1万2,029台を輸出した。
すでに輸出の相当部分を、CKD(コンプリート・ノックダウン)と呼ばれる組み立てキットで出荷しているメーカーもある。これは完成車ではなく、別の国で組み立てるために出荷される部品一式を指す。
輸出に占めるCKDキットの割合は、上汽GM五菱が41.9%、長城汽車が31.1%、上汽乗用車が27.6%、零跑汽車が8%だった。これらの数字は、完成車の出荷と並んで、複数のメーカーがすでに海外組み立てを輸出事業に取り入れていることを示す。
税制変更と貿易制限が圧力に
S&Pグローバル・レーティングによると、欧州は中国の乗用車輸出の約20%を占める。国内需要が弱まる中、この市場へのアクセスは重要だが、貿易制限が圧力を加えている。欧州連合(EU)は今後数年間にわたり中国製ハイブリッド車の輸出を抑制することで北京と合意したが、具体的な上限や実施方法は明らかにされていない。
もう一つ予定されている変更は、中国国内のものだ。10月12日に発表されたNEV輸出還付金の縮小により、対象車両の輸出増値税還付率は2027年4月1日に13%から9%へ引き下げられる。
財政部と国家税務総局は、財政部・税務総局公告2026年第29号で変更内容を定めた。対象は67品目で、バッテリー式電気商用車や充電式ハイブリッド乗用車などが含まれ、レンジエクステンダー搭載車も対象となる。適用税率は、税関申告上の輸出日で決まる。
輸出還付金は、生産や購入の際に支払った税の一部を還付する制度だ。還付率の引き下げにより、メーカーが受け取る還付額は減る。輸出価格を15万元と仮定すると、二つの税率を適用した場合、対象となるかどうかや実際の税額計算にもよるが、1台当たり6,000元の差が生じる。
企業は利益を削って負担するほか、コスト削減や販売代理店との交渉、価格調整によって損失を吸収できる。期限が近づくにつれ、出荷時期の商業的な重要性も高まる。CPCAは輸出の前倒しが一時的な下支えになる可能性を指摘する一方、その効果がどれほど続くかには疑問を示した。
車の輸出から海外事業の構築へ
中国メーカーは、貿易制限の影響を抑え、顧客の近くで販売を支えるため、ブラジルやハンガリーなどで生産を拡大している。S&Pのアナリストは、生産の一部が海外に移ることで、中国からの車両輸出台数として記録される数字が減る可能性もあると述べた。
崔氏は、今年記録された急成長を経て、2027年の輸出の伸びは約10%に鈍化すると予想している。年間輸出台数は1,000万台を超えるとの見通しで、海外需要が持続するかどうかがメーカーにとって重要な課題となる。
崔氏は、企業が中国からの出荷だけに頼るのではなく、海外で工場やサービス網、市場戦略を整備し、事前に備えるよう促した。
「自動車メーカーは、現地生産を加速し、アフターサービス網を構築し、地域ごとの市場戦略を策定し、コンプライアンスとブランド構築を強化するとともに、最終顧客への小売販売を中核的な業績指標として、製品輸出から産業チェーンの輸出へ移行する準備を前もって進めるべきだ」と崔氏は述べた。
崔氏が重視する小売販売とは、海外の販売代理店に出荷した車両の数ではなく、最終顧客が購入した台数を測ることだ。海外販売が伸びるにつれ、修理体制、交換部品、現地規則の順守、安定した流通が一段と重要になる。
次の局面を左右する日程
11月は国内市場が回復する可能性がある。CPCAは10月から小幅に増加し、前年同月比の減少幅が縮小すると予想している。生産・販売に充てられる日が実質的に2日増えることが追い風となる。
気温の低下や、故郷に戻る出稼ぎ労働者の需要が、低価格帯および中価格帯のNEVやガソリン車に商機をもたらす可能性があると同協会は述べた。予測が示すのは小幅な改善であり、前年の販売水準に戻ることではない。
- 2026年10月12日:中国が対象NEVの輸出税還付率引き下げを発表。
- 2026年10月:乗用車小売販売は前年同月比27.1%減となる一方、NEVのシェアは過去最高の67.5%に達した。
- 2026年11月9日:CPCAが10月の乗用車市場統計を発表。
- 2026年11月:同協会は国内販売が前月から小幅に回復すると予想。
- 2027年4月1日:対象NEVの輸出還付率が13%から9%に引き下げ。
メーカーは今、国内で季節的な需要回復が見込まれる中、それに対応しながら、税還付の縮小と輸出の伸び鈍化に備えるという、現実的なバランス調整を迫られている。10月の統計は、海外顧客が業界の事業に占める割合を大きく高めていることを示している。
要点
- CPCAによると、中国の10月の乗用車小売販売は27.1%減の164万3,000台。
- NEVは販売台数が減少したにもかかわらず、小売販売シェアが過去最高の67.5%に達した。
- 乗用車輸出は68.5%増の92万8,000台となり、メーカー販売の35%を占めた。
- NEV輸出は58万2,000台に達し、メーカー別ではBYDが首位となった。
- バッテリー式電気自動車の輸出では小型車が56.4%を占めた。
- 対象NEVの輸出税還付率は2027年4月1日に13%から9%に引き下げられる。
- CPCAは11月の国内市場の小幅な改善を予想する一方、崔氏は2027年の輸出の伸びが鈍化すると見込む。