円相場が敏感な水準に近づき、東京が警告
11月12日木曜日、円は一時1ドル=159円94銭まで下落した後、落ち着きを取り戻した。160円の水準まであとわずかに迫るなか、政府の通貨政策を担う幹部は、最近の相場変動が過度に急速だと警告した。円には夏の介入で約15兆4,000億円が投じられており、7月31日には米国との協調介入も実施されていた。
目次
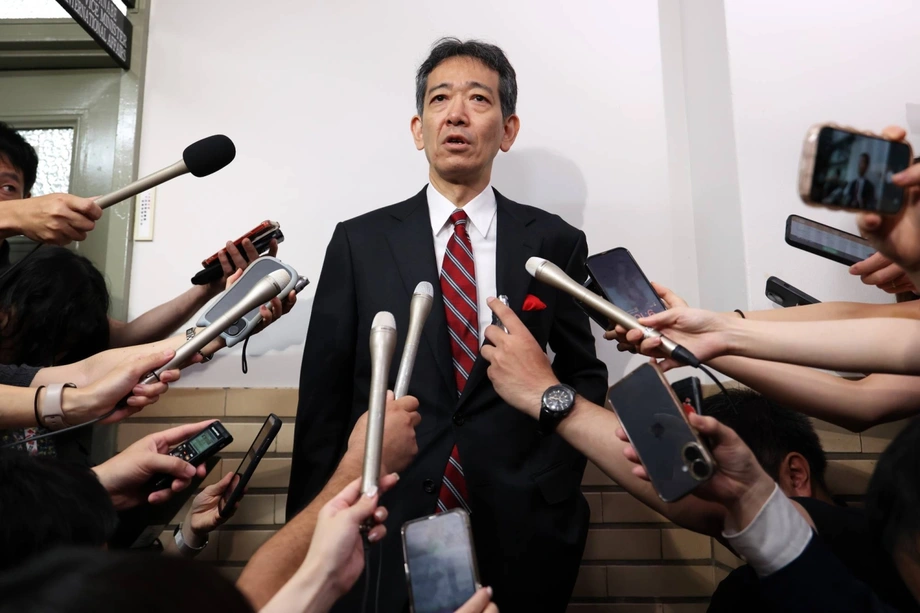
三村淳財務官(国際担当)は、目標とする為替水準を示すのではなく、円安の進む速度に焦点を当てた。木曜日の朝、記者団に対し、次のように述べた。
現在の為替水準についてコメントはしないが、最近の為替変動は過度に急速だと考えている
三村氏は政府が最近実施した円買いにも言及し、円売りをさらに進めようとする市場参加者に警告した。
この夏に起きたことを忘れるには、まだ早すぎる
米国のインフレが予想を上回り、米連邦準備制度理事会(FRB)が追加利上げに踏み切るとの見方が強まったことから、円は夜間取引で一時0.8%下落した。その後は1ドル=159円63銭まで0.1%上昇したものの、戻りは続かなかった。後の取引ではドルはおよそ159円83銭となり、円は2カ月余りで最も弱い水準に近い値で推移した。
160円が注目を集める理由
160円という水準が重視されるのは、今年前半にドルがこの水準を超えた後、日本が為替介入を実施したためだ。政府は4月下旬から5月上旬の連休期間に円を買い、その後、夏に円安がさらに進むなかで再び市場に介入した。
為替レートを追う読者にとって、数字が大きくなることは円安を意味する。1ドルを買うのに、より多くの円が必要になるためだ。したがって、159円から160円への変動は、円を保有し、ドル建ての請求を支払う人にとって購買力の低下を意味する。
三村氏は、どの為替水準や時期を次の介入の条件とするかは明らかにしなかった。足元の水準への言及を避けたことで、市場参加者は今後の相場変動の大きさと速さの双方を注視している。
松井証券の市場アナリスト、鈴木翔氏は、160円を超えれば政府の対応に対する市場の警戒が強まるとの見方を示した。
ドル・円が160円を上回れば、警戒感はもう一段強まると思う
鈴木氏によると、円安が持続的に進むには、FRBの利上げ観測の強まりや日銀の利上げ観測の後退など、新たな勢いが必要になる。こうした金利見通しのせめぎ合いが、目先の円相場を左右する大きな要因だ。
米インフレがドルをさらに押し上げる
10月の米消費者物価上昇率が予想を上回り、投資家の間ではFRBが12月に再び利上げするとの見方が強まった。FRB当局者の発言もこうした見方を後押しした。当局者らはインフレの根強さへの懸念を示し、0.5%ポイントの利上げの可能性を排除しなかった。
1ベーシスポイントは0.01%ポイントに相当する。したがって、50ベーシスポイントの利上げは政策金利を0.5%ポイント引き上げることになる。金利が上がると一般に借り入れのコストが増し、消費や物価上昇を抑える効果が期待される。
ゴールドマン・サックスなど大手証券会社は、12月の利上げに続き、翌年初めにも追加利上げがあると予想した。米10年物国債利回りは5%に近づき、ドル建て投資の魅力を高めた。
ドル高は日本にとどまらなかった。主要通貨のバスケットに対するドルの動きを示す指数は0.15%上昇して103.02となり、2025年4月以来の高水準を記録した。投資家は米金利の見通しを広く見直す一方、円は国内固有の圧力にも直面していた。
日本の政策金利は1.25%で、米国や欧州の金利を下回っていた。投資家は他の市場でより高い利回りを得られる場合、円を売り、より高いリターンが見込める通貨を買う動機を持つ。この金利差が拡大するとの見方が、今回の円安を促す一因となった。
相反する圧力に直面する日銀
日本の物価指標も、金融引き締めの必要性を示していた。企業間で取引される卸売価格は10月に前年同月比7.1%上昇し、9月の6.8%から伸びが加速した。企業が互いに販売する価格の上昇率は0.3%ポイント拡大した。
多くのエコノミストは、日銀が早ければ12月の会合で利上げすると予想していた。日銀は9月に借り入れコストを1.25%に引き上げており、インフレ率が目標の2%を上回るリスクが高まれば、追加利上げもあり得ると示唆していた。
一方、日銀政策委員会の浅田統一郎委員は、早期の利上げに異論を唱えた。木曜日の講演で、性急な利上げは成長を損ない、基調的なインフレを押し下げる恐れがあると警告した。基調的なインフレとは、政策担当者が一時的な変動を超えて判断しようとする、より広範な物価動向を指す。
浅田氏は9月の利上げに反対した2人の政策委員のうちの1人だった。卸売インフレの高まりが利上げの根拠を強める一方、次の利上げの時期をめぐって日銀内で意見が分かれていることが、発言からうかがえた。
円にとっては、この違いが直ちに影響する。日本が利上げすれば、ドル建て投資との利回り差が縮まる可能性がある。利上げが先送りされ、さらにFRBが利上げすれば、円安圧力が続くおそれがある。そのため、両国の12月の金融政策決定が重要な次の焦点となるが、いずれの中央銀行も決定には至っていない。
為替介入の仕組みと三村氏がその有効性を訴える理由
日本はドルを売って自国通貨を買う為替介入によって円を下支えする。為替政策は財務省が所管し、実際の市場取引は日銀が担う。円を買うことで需要を生み、急速な円安を食い止められる場合がある。
三村氏は介入を、市場参加者にメッセージを送る「最後の手段」と表現している。以前のインタビューでは、経済の基礎的条件から乖離した為替変動が続く場合に使うべきだと述べた。基礎的条件には金利や経済状況などが含まれる。
三村氏はまた、日米の金利差では説明できないほど円安が進み、円売りの投機的な持ち高が積み上がっていたと主張した。こうした持ち高は、円がさらに下落すれば利益が得られるとの見込みに基づく取引だ。
7月1日に掲載されたインタビューで、三村氏は日本が春に実施した介入の効果を擁護した。
その後の市場の動きを見れば、明らかに意味があったと思う
今回、再び160円に近づいたことは、金利見通しによる圧力が続いていることを示している。介入は投資家に賭けをすばやく見直させる一方、各通貨への需要には借り入れコストと予想される投資収益が引き続き影響する。
市場介入が相次いだ1年
日本が今回警告を発した背景には、大規模な円買い介入が2度あった。政府と日銀は4月28日から5月27日にかけて、総額11兆円超の介入を実施した。7月下旬から8月上旬にかけての夏の介入は、約15兆4,000億円に上った。
主な動きは、数カ月にわたり次のように展開した。
- 4月28日から5月27日:4月下旬から5月上旬の連休期間の介入を含め、日本が11兆円超の為替介入を実施。
- 5月12日:片山さつき財務相とスコット・ベセント米財務長官が東京で会談し、為替問題での協力を確認。
- 7月31日:夏に円が1ドル=163円を超えて下落した後、日本と米国が協調介入を実施。
- 7月下旬から8月上旬:日本の介入額は約15兆4,000億円に達した。
- 11月11日から12日:米インフレ指標の強さがドルを押し上げ、円が160円に迫るなか、三村氏が改めて警告。
- 12月:市場ではFRBと日銀の双方が利上げする可能性が見込まれている。
円は11月11日午後5時、東京市場で1ドル=158円87銭から158円89銭で取引された後、夜間に下落した。159円94銭までの動きで、円は1日足らずのうちに、過去に政府が介入した水準に近づいた。
米国との協調が重要な理由
日本と米国は8月上旬、夏の協調介入を確認した。円買いの協調介入は、1998年のアジア通貨危機以来初めてとされた。
三村氏は7月のインタビューで、日本が春に市場介入した際、米国から反対はなかったとも明らかにしていた。これは前年9月、当時の加藤勝信財務相とベセント氏が、過度な為替変動への対応策として介入を認める書面で合意したことに続くものだった。
この合意を取り上げた後のインタビューで、三村氏はその範囲を次のように説明した。
円高と円安のいずれに対しても、介入が有効な手段になり得ると文書で認めたのは初めてだった
片山氏とベセント氏は5月12日の会談でも協力を再確認した。こうした接触を踏まえると、三村氏が今回、夏の介入に言及した意味が分かる。日本は単独で円を買うだけでなく、すでに米国と協調して対応している。
三村氏はまた、日本には当局が望めば原油先物市場に介入できる枠組みがあると述べた。ただし、実施の発表はなかった。日本はエネルギーを輸入に大きく依存し、その多くがドル建てで取引されるため、原油価格は円相場をめぐる議論にも関係する。
円安が家計や企業に及ぼす影響
円換算でみた日本の輸入物価は、原油を中心に前年から25%近く上昇した。円安になると、輸入業者は同じドル建て請求額を支払うために、より多くの円が必要になるため、こうした圧力が強まる。
例えば、100ドルの購入に必要な金額は、1ドル=159円94銭なら1万5,994円、160円なら1万6,000円となる。この2つのレートの差はわずかだが、当局が節目の数字への市場の注目とともに、円安全体の進む速度を重視する理由を示している。
中東情勢の緊迫を背景とするエネルギー価格の上昇が、問題をさらに深刻にしている。企業は燃料、輸送費、輸入原材料の値上がりに直面する。コストを自社で吸収するのか、顧客に転嫁するのか判断を迫られ、家計にも一段の負担がかかる。
資源の輸入依存度が高い日本では、こうした圧力への対応が特に難しい。金利上昇は通貨を支える一方、企業や家計の借り入れコストも押し上げる。為替介入は相場により直接働きかける手段だが、日銀はインフレと景気下振れリスクの間で判断を迫られる。
日本の財政への懸念も、新たな重荷となっている。高市早苗首相が進める財政支出の拡大は、米国との金利差が続くなか、財政の健全性をめぐる投資家の不安を強めている。
市場が次に注目する点
三村氏の発言が円にもたらした安心感は限られた。木曜日の後半にはドルが1ドル=159円83銭前後まで戻り、警告を受けても市場の流れが持続的には変わらなかったことを示した。
ニューヨーク連銀のジョン・ウィリアムズ総裁は、木曜日の後半に討論会へ出席する予定だった。トレーダーは、10月のインフレ指標を受け、FRBが追加利上げに向かうかどうかを見極めようと、同氏の発言に注目していた。
東京の発する言葉にも注目が集まる。特に円が再び急落するなかで警告が強まれば、介入への警戒が高まる。続く12月の中央銀行会合では、金利差が縮小に向かうのか、それとも円売り圧力の要因として残るのかが試される。
要点
- 円は一時1ドル=159円94銭まで下落した後、小幅に戻し、過去の介入に結び付く水準に近づいた。
- 通貨政策を担う三村淳氏は、最近の相場変動を過度に急速だと述べ、日本の夏の介入を市場参加者に想起させた。
- 日本は7月下旬から8月上旬に約15兆4,000億円の介入を実施し、7月31日には米国との協調介入も行った。
- 米インフレの強さを受けてFRBの利上げ観測が高まり、ドルが買われた。
- 日本の政策金利は1.25%。日銀内に意見の相違があるものの、市場では12月の利上げの可能性が見込まれている。
- 輸入コストやエネルギー価格の上昇を通じて、円安は日本の企業や家計に影響している。
- 三村氏は、次の介入を決める為替水準や時期を明らかにしなかった。