半導体工場が電力需要の急増をけん引
台湾では、半導体産業の年間電力使用量が2026年の約520億キロワット時から2035年には1,100億キロワット時に増えると見込まれている。工場の拡張に追いつくため、発電所や送電線、変電所への負担が一段と高まる。
目次
経済部は現在、2026年から2035年までの年間平均電力需要の伸び率を2.5%と予測している。これは過去10年間の平均1.2%の2倍を超え、従来予測の1.7%からも上昇した。同部は最新の予測について、記録上2番目に高い水準だと説明した。
需要を満たすには、主に天然ガス火力による約26ギガワットの発電能力増強に加え、電力網の大規模な拡張が必要となる。国営電力会社の台湾電力(台電)は、今後15年間で43カ所の変電所を新設または拡張し、約1,922キロメートルの送電線を建設する計画だ。
半導体産業の電力使用量は、2026年から2035年にかけて年間580億キロワット時、約112%増える見通しだ。先端半導体の生産や人工知能(AI)関連の製造が、増加の大部分をけん引すると予想されている。
製造業者にとって実務上の課題は、生産開始の準備が整ったときに新工場へ電力を届けられるかどうかだ。発電能力の増強は島全体の供給を支える一方、特定の工業地域が受け取れる電力量は、地域の変電所や送電線によって決まる。
需要予測が上方修正された理由
エネルギー局の呉志偉局長は、予測引き上げの背景として、半導体工場やAIデータセンターへの投資、企業の事業拡大計画の明確化、気温上昇を挙げた。米国の関税、中国の過剰生産能力、投資判断をめぐる先行き不透明感から、企業は新規事業に必要な電力の申請に慎重になっていた。
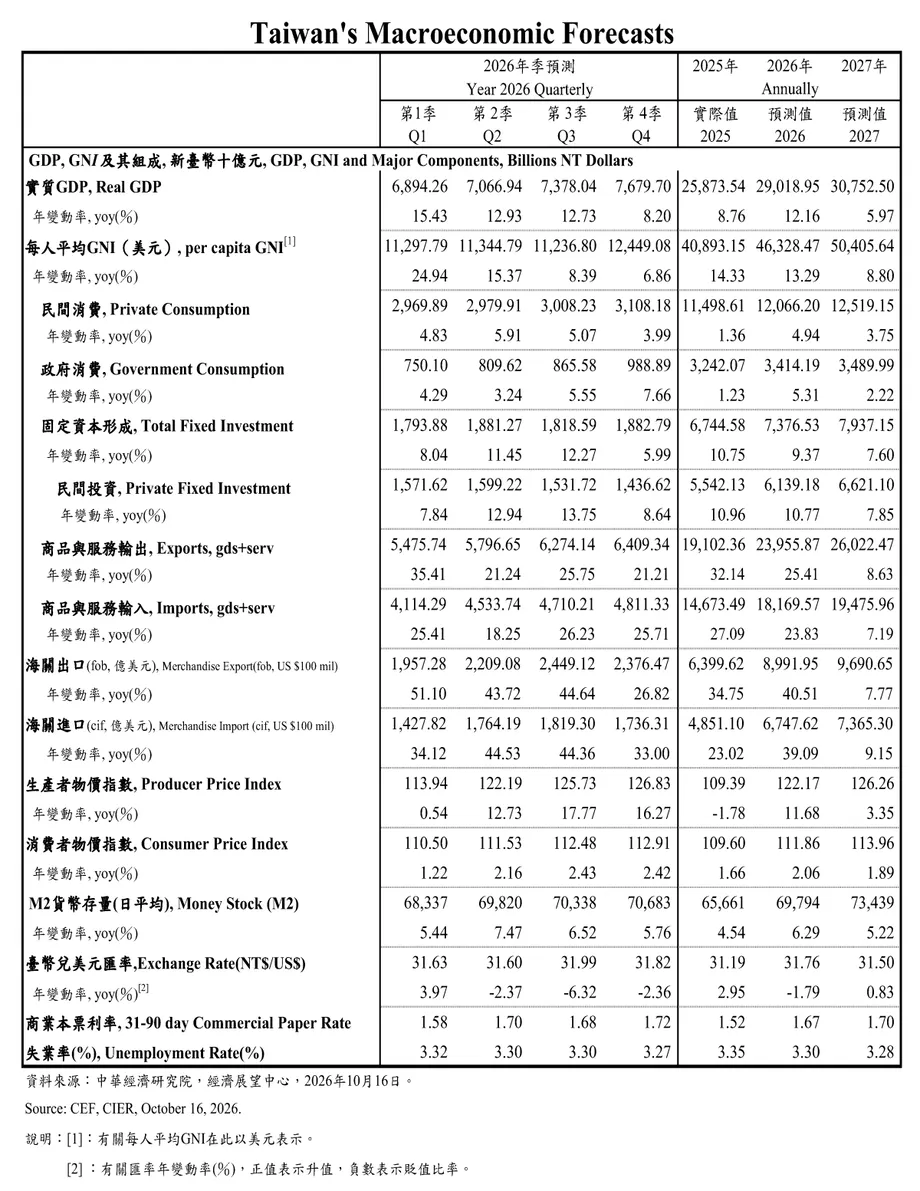
2025年の台湾の実績は、経済成長と電力消費が異なる動きをすることがある理由を示している。経済成長率は8.76%だった一方、電力使用量は0.3%減少した。呉氏によると、半導体メーカーや電子部品メーカーは、電力1単位当たりに生み出す経済価値を高めた。
鉄鋼、石油化学などエネルギー消費の多い業界では、関税をめぐる不透明感から生産が低迷した。7月と8月に台風が頻発したことも、猛暑日を減らし、冷房需要を抑えた。
今後10年間の予測には、先送りされていた投資の実行が織り込まれている。気温上昇の影響と政府の省エネ対策も加味した。比較対象として、同部は日本の需要増加率を1.1%、韓国を2.1%と予測しており、いずれも台湾の2.5%を下回る。
AI需要はデータセンター以外にも広がる
台電の曾文生董事長は、AIに関連する電力需要で最も急速に増えているのは製造業だと述べた。半導体製造、メモリー生産、パッケージング、サーバー製造などが含まれ、台湾のテクノロジー産業の複数分野で電力供給の課題が広がっている。
データセンターも大きな需要源だ。エネルギー局は、2035年までのAIデータセンターの電力需要を約3.1~4.1ギガワットと予測している。ギガワットはある時点で必要となる電力の量を示し、キロワット時は一定期間に使用した電力量を示す。そのため、工場の年間消費量とデータセンターの電力需要は、電力システムの異なる側面を表している。
曾氏は、AI機器が一般企業や家庭にもさらに普及し、夕方のピーク需要が午後8時から10時に移る可能性があると述べた。台電はその可能性を予測に織り込み、都市部の古い電力網に改修が必要かどうかを検討している。
その結果、産業開発における電力計画は、より早い段階から始まるようになっている。台電は工業団地の計画段階から製造業者と連携し、工場の拡張日程と電力インフラ整備を並行して進められるよう取り組んでいる。
供給増強の柱はガス火力発電所
同部の計画には、2035年までに25.98ギガワットの火力発電能力を新設することが盛り込まれており、一般に約26ギガワットとされる。その大半は、台電の発電所や民間事業者の施設における天然ガス火力発電で賄う見通しだ。
計画には、台中、新達、通霄、大林、協和の各施設のほか、国光電力や麦寮汽電の民間投資が含まれる。台電は、台中ガス火力発電所1、2号機と新達ガス火力発電所2、3号機を、設備容量約5.2ギガワットの近く稼働予定の増強分として挙げている。
今後の発電能力の一部は、建設地がまだ決まっていない。計画文書には、2033年から2035年に稼働予定で、建設地未定のガス火力発電能力4.2ギガワットが含まれている。台電によると、建設地の決定は大口需要家がどこに進出するかにも左右される。
新たな発電能力は、老朽化した発電設備の置き換えにも充てられる。そのため建設計画は、増加する消費と既存設備の廃止の両方に対応する必要があり、個々の事業の時期が重要になる。
2028年と2029年に特に注意が必要な理由
台電は、古い発電所から新たな発電能力への移行が進む2028年と2029年を、重要な転換期と位置付けている。同部の予測では、夜間の予備率は2029年に最低の7.1%となる一方、当局は約3ギガワットの予備電力を確保できると見込んでいる。
予備率とは、利用可能な発電能力と予想ピーク需要との差を、需要に対する割合で示したものだ。台電によると、約3ギガワットの予備電力は、大型のコンバインドサイクル・ガス火力発電設備2~3基分に相当する。これらの発電所はガスタービンで発電し、その排熱を利用して蒸気タービンでも発電する。
夜間の供給を強化するため、台電は既存設備の運転延長、独立系発電事業者との契約更新、揚水式水力発電の強化、保守日程の調整、デマンドレスポンスの活用を進める。
揚水式発電は、電力を使って水を高所へくみ上げ、必要なときに水を放出してタービンを回す。デマンドレスポンスは需要側からの対応で、供給が逼迫する時間帯に参加事業者などが消費を減らしたり、時間をずらしたりする。
老朽化した火力発電設備の一部は、予備電源として維持される。呉氏は、新達の旧型設備を予備電源に移行し、必要に応じて稼働させると述べた。設備を残すことで、需要や供給が予想外に変化した場合の選択肢が増える。
2030年以降は予備率の上昇を見込む
台電は、新たな発電設備が稼働することで、夜間の予備率は2030年以降15%を上回ると見込んでいる。同部のその後の予測では、予備率は2031年以降20%を超え、2035年には23.1%に達する。これらの予測は、移行期の供給余力が縮小した後、供給の余裕が拡大することを示している。
台電はまた、立法院の予算センターが示した懸念に対し、7月から10月までの運用状況を挙げ、この期間は予備率が10%を上回り、供給指標もグリーンを維持したと説明した。
日々の運用予備率は、ある時点での電力システムの状態を示す。計画上の予備率は、発電能力と予想需要を先々まで見通したものだ。将来の生産計画を立てる企業にとっては、どちらも重要となる。現在、安定した供給を受けられることと、新施設の稼働時に十分な能力が確保されていることが必要だからだ。
現在の計画における主な節目は次の通り。
- 2026~2035年:電力需要は年平均2.5%増加する見通し。
- 2028年と2029年:古い発電設備の置き換えに伴い、台電は供給が逼迫する移行期を見込む。
- 2029年:夜間の予備率は予測上、最低の7.1%に達する。
- 2031年:南部科学園区の電力需要は4ギガワットに達する見通し。
- 2033~2035年:建設地の選定を待つガス火力発電能力4.2ギガワットが計画に含まれる。
- 2035年:半導体産業の年間電力使用量は1,100億キロワット時に達する見通し。
変電所の建設計画は厳しい日程に
台電の送電網計画には、今後15年間で変電能力を約52ギガワット増やすことが含まれる。変電所は電圧を変換し、送電網を通じた電力の流れを制御することで、発電所から工業地域、企業、家庭へ電力を届ける。
曾氏は、台北で開かれた「エネルギー台湾」展のフォーラムで、建設日程について次のように述べた。
「15年間で43カ所の変電所を建設する必要があり、平均すると年3カ所ほどになる。前例のないことだ」と同氏は語った。
台北市内湖区の松湖超高圧変電所は、こうした事業に長い時間がかかることを示している。26年にわたる計画と行政手続きを経て建設が始まり、2029年の完成を予定している。
曾氏は、台湾では土地が限られているため送電距離を短くできる場合がある一方、インフラが密集しており、新たな送電線の建設は難しいと述べた。電力インフラの完成までに、供給先となる工場の建設以上の時間がかかることもある。
南部科学園区は、地域で必要となる電力の規模を示す一例だ。電力需要は2031年までに4ギガワットに達する見通しで、既存の2カ所に加えて3カ所目の超高圧変電所が必要となる。
立地の選択で電力接続を早められる可能性
曾氏は、大規模データセンターに発電所の近くへの立地を促した。専用送電線を短くできれば、建設期間や技術的な難しさ、コストを抑え、投資日程と電力供給を合わせやすくなる。
台電は大口需要家と立地や日程を調整し、コンピューティングインフラへの投資を確約した企業との直接協議を進めている。企業が用地を選ぶ際、必要な電力を適切な時期に確保できるかどうかが、早い段階での投資判断材料となっている。
用地開発業者がまだ投資家を確保していない場合の、供給能力の割り当てルールも検討している。そのような用地に電力を確保しておくと、利用者が確定した事業に回せる能力が減る可能性がある。
こうした判断は、国全体の計画と個々の建設事業を結び付ける。発電所はシステム全体の供給を増やす一方、特定の需要家を接続するために必要な工事は、その用地の場所、送電経路、変電所の能力によって決まる。
再生可能エネルギーは拡大、原子力は予測に含まず
台湾の再生可能エネルギー計画では、2030年までに太陽光発電の設備容量を31.2ギガワット、洋上風力を10.97ギガワットとする目標を掲げている。2035年までには、それぞれ35.02ギガワット、18.41ギガワットに引き上げる。
政府は、再生可能エネルギーによる発電割合よりも、設備容量を主な指標として用いる方針を示した。設備容量は設備の定格出力を表すが、実際の発電量は日照や風などの条件によって変動する。夜間の計画では、太陽光発電が利用できない時間帯の供給状況を台電が別途把握できる。
洋上風力発電の開発では、複数の事業者が契約を終了したり、計画が遅れたりする問題が起きている。呉氏は、当局が入札や調達の仕組みを改善し、さらに2~3ギガワットの導入を支えられる追加海域を評価すると述べた。遅延・中止となった事業は、今後の開発区域と併せて見直す。
原子力発電は、同部の計画前提に含まれていない。呉氏によると、屏東県の馬鞍山発電所にある原子炉2基を再稼働すれば年間約150億キロワット時を発電できるが、再稼働の日程は決まっていない。
台電は、産業界と需要を見直し、発電と送電網の計画を定期的に調整するとしている。中心的な課題は、工場が電力を必要とする時期、発電設備が利用可能になる時期、送電網が電力を届けられる時期という3つの日程を合わせることだ。
要点
- 台湾は、2026年から2035年までの電力需要が年平均2.5%増えると予測。従来予測の1.7%から上方修正された。
- 半導体産業の電力使用量は、年間520億キロワット時から1,100億キロワット時に増える見通し。
- 供給計画には約26ギガワットの火力発電能力の増強が含まれ、その大半は天然ガスを使用する。
- 夜間の予備率は2029年に最低の7.1%に達した後、新たな発電設備の稼働に伴って改善する見通し。
- 台電は今後15年間で43カ所の変電所を新設または拡張し、約1,922キロメートルの送電線を建設する計画。
- 太陽光と洋上風力の設備容量は拡大する予定だが、原子力発電は計画の前提に含まれていない。