中国のクラウド大手、10年先までの供給確保を目指す
アリババ、テンセント、バイトダンスは、サムスン電子とSKハイニックスに長期のサーバー用メモリー供給契約を求めており、一部の顧客は2035年までの供給を要請している。人工知能(AI)サービスの拡大に必要な半導体を巡り、中国のテクノロジー企業が米国の競合各社と争う中、提案されている契約期間は通常の3~5年を大きく上回る。
目次
要請の対象は、サーバー向けのダブルデータレートメモリー(DDR)と、低消費電力型のLPDDRだ。韓国メーカーの既存契約分に加えて、追加供給を求めているとされる。大手米国顧客はすでに相当量の生産枠を確保している。
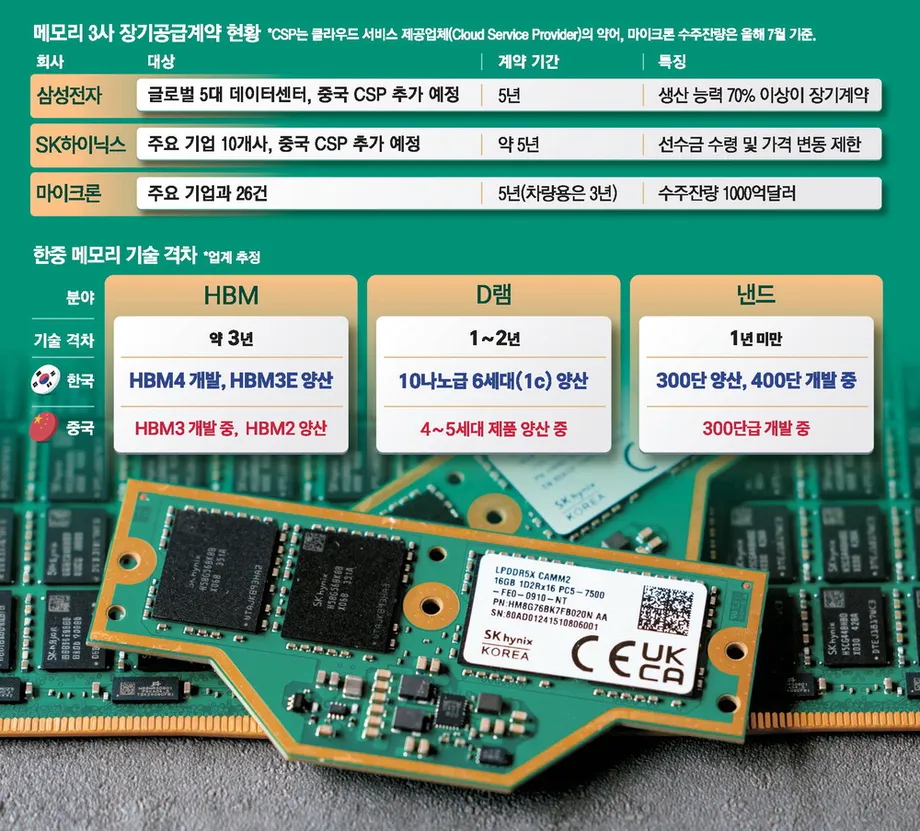
サムスンは、主要データセンター顧客5社と契約を締結し、さらに5社と交渉中だとしている。SKハイニックスは、主要顧客を含む約10社との交渉を終えたと説明している。業界の推計によると、世界のテクノロジー企業との契約で、両社が来年計画するメモリー生産量の70~80%が押さえられる可能性がある。
中国側の提案は現時点では要請にとどまる。サムスンとSKハイニックスは、2035年までの契約条件を受け入れたとは公表しておらず、価格、供給量、前払い金も明らかにしていない。AI拡大の現実的な制約としてメモリーへのアクセスが浮上する中、顧客は安定した納入のために、より高い価格を支払う姿勢を示しているようだ。
テンセントは国内からの調達も確保している。中国の長鑫存儲技術(CXMT)との契約は、200億元(約29億4,000万ドル)を超えると報じられている。こうした動きからは、中国のクラウド企業が韓国からの長期供給を確保する一方で、中国製半導体の購入も増やすという二つの道を同時に進んでいることがうかがえる。
AIサーバーに複数種類のメモリーが必要な理由
DDRメモリーは、サーバーの中央演算処理装置(CPU)がすぐに必要とする情報を一時的に置く高速の作業領域となる。机に例えると、プロセッサーはファイルキャビネットから何度も情報を取り出すのではなく、机上に置かれた情報を使って作業する。
LPDDRも同様の作業用メモリーとして機能するが、消費電力が少ない。バッテリー駆動時間や発熱が重要なスマートフォンで広く使われてきたが、大規模施設全体の電力消費を抑えられる可能性から、サーバー事業者の関心も高まっている。
高帯域幅メモリー(HBM)は、さらに負荷の高い別の用途を担う。高性能AIプロセッサーの近くに配置され、大量の情報を高速でやりとりする。サムスンとSKハイニックスは収益性の高いHBMに製造資源を振り向けており、従来型メモリーの供給が逼迫している。
NANDフラッシュは、電源を切っても情報を保持するストレージだ。中国の長江存儲科技(YMTC)はNANDを専門とし、CXMTはDRAMを製造する。クラウド企業にはストレージと作業用メモリーの両方が必要なため、調達は互換性のある単一の半導体を探すのではなく、関連する複数製品の購入となる。
米国顧客はすでに生産枠を確保
サムスンの主要データセンター顧客5社には、アマゾン・ウェブ・サービス、マイクロソフト、グーグル・クラウド、メタ、オラクルが含まれると報じられている。中国企業が急いでいる背景には、供給各社が将来の生産量の多くを契約で確保した後では、追加の半導体を購入しにくくなるという事情がある。
サムスンは、生産能力の少なくとも70%を長期契約に割り当てる方針を示している。KB証券のリサーチ責任者、キム・ドンウォン氏は、2027年の計画生産量について、顧客がすでに確保した割合はさらに高いと推計する。
キム氏は、サムスンの生産能力を巡る残りの競争について、次のように述べた。
「サムスン電子は、2027年に計画するメモリー生産量の約80%を長期契約で確保済みと推計する」とした上で、「ハイパースケーラー各社は、契約で押さえられていない残り20%のメモリー生産量の確保をなお競っている」と語った。
ハイパースケーラーとは、膨大な規模のデータセンターネットワークを運営する企業を指す。契約はメーカーに将来需要の見通しを与え、買い手には納入の予測可能性をもたらす。供給価格や前払い金は契約ごとに異なるため、長期契約で供給枠を確保しても、期間全体の価格が必ずしも固定されるとは限らない。
中国の拡大が急ぐ理由
半導体調査会社SemiAnalysisが9月にまとめた評価によると、中国のAIデータセンター容量はすでに少なくとも24ギガワット(GW)に達する。米国は56GWで、中国の容量は米国の約43%に相当する。
SemiAnalysisは、中国ではさらに約20GW分が建設中、または計画段階にあると推計する。これは国内の既存容量24GWの約83%に相当し、検討されている設備購入の規模を示している。
GWは電力容量を表す単位で、データセンターの物理的な規模を把握するのに役立つ。ただし、施設が実行できる計算処理の量は、プロセッサーやメモリー、設計にも左右される。
同じ評価によると、バイトダンスは約5.3GW、アリババは3.9GW、テンセントは2.4GWの設備を整備中だ。この3社の計画は合計11.6GWとなる。百度は約1.1GW、華為技術(ファーウェイ)は約1GWを進めており、中国移動、中国電信、中国聯通もAIインフラを拡大している。
新施設が顧客向けサービスを開始するには、まず半導体が必要となる。通常のサーバー用メモリーが不足すれば、建物や電力接続、AIプロセッサーがそろっていても、実用的な計算能力の稼働が遅れる可能性がある。そのため、何年も先の納入を確保することが、施設そのものの計画の一部となっている。
テンセントは中国製メモリーも購入
テンセントとCXMTの契約は200億元を超えると報じられており、国内調達がすでに大規模であることを示す。契約の詳細は6月29日、事情に詳しい3人の話として明らかになった。CXMTはその頃、上海証券取引所の科創板で295億元の新規株式公開(IPO)を計画していた。
サムスンとSKハイニックスがHBM生産を優先する中、アリババ、バイトダンス、テンセントもCXMTやYMTCからの供給確保を進めているとされる。従来型メモリーの入手が難しい場合、中国メーカーは別の供給源となる。
ただし、業界の評価によると、韓国メーカーは負荷の大きいサーバー用途に求められる性能や製造規模で優位性を保っている。サーバーは連続稼働するため、信頼性、品質の一貫性、安定した供給量が購入時の重要な条件となる。
YMTCはストレージ分野ですでに進展を見せている。Omdiaによると、同社の中国NAND市場シェアは第2四半期に38.5%となり、サムスンの33.5%、SKハイニックスの17%を上回った。競争が進む中、中国のNAND工場では設備更新が進んでいる。サムスンは西安で286層への移行を計画し、SKハイニックスは大連で少なくとも240層の導入に取り組んでいる。
輸出規制が韓国からの供給を左右
米国の輸出規制により、サムスンとSKハイニックスは中国へHBMを出荷できない一方、汎用DRAMは供給できる。より高度なAI部品を巡る制限で市場が分断される中、中国企業はDDRとLPDDRの契約を求めている。
規制は製造装置にも及ぶ。業界の評価で説明されている制限により、中国のメモリーメーカーであるCXMTとYMTCは、高性能な極端紫外線(EUV)露光装置を入手できない。EUV装置は極めて短い波長の光を使い、微細な半導体構造を形成する。
ASMLのEUV製造能力は、2025年の44台から2027年には80台超に増える見通しだ。装置の供給が増えても中国メーカーの入手は制限されており、より高密度で高度なメモリーを製造する一つの道が制約されている。
サムスンとSKハイニックスも中国国内の自社工場で同様の課題に直面しており、装置の出荷には米国の許可が必要だ。両社の中国での投資拡大は、2025年に3工場合計で1兆4,871億ウォンに達した。無錫工場はSKハイニックスのDRAM供給の30%超を担い、西安工場はサムスンのNAND生産の約40%を占めるため、供給拡大への対応で重要な役割を果たしている。
CXMTは別の製造手法を追求
CXMTの曹侃宇最高経営責任者(CEO)は、同社が垂直型全周ゲートトランジスタを開発し、「4F二乗」と呼ばれる設計を採用したDDR5サーバー用メモリーモジュールを年末までに投入する計画だと述べた。このトランジスタ設計は、電流漏れなどの問題への対処を目指す。
4F二乗という名称は、情報を記録する微細な単位であるメモリーセルが占める面積を示す。主流の6F二乗レイアウトに比べ、セル面積を約33%縮小し、同じ大きさの半導体により多くのメモリーを搭載できる。
サムスンは2028年までに、10ナノメートル未満のDRAM製造にこの方式を適用することを目指しており、SKハイニックスも開発計画を示している。CXMTは別途、シャオミのXRING O3プロセッサー向けにLPDDR6を少量供給していると報じられており、サーバー向けの計画と並行して、次世代モバイルメモリーにも取り組んでいる。
BNPパリバ・アセットマネジメントのシニア投資スペシャリスト、ソン・ジェ氏は、技術の進歩を採算の取れる生産につなげる難しさについて、次のように語った。
次世代メモリーは複雑さを増し、採算の取れる歩留まりでの製造が難しくなっている」とソン氏は述べた。「中国は供給面で有力な競争相手になりつつあるが、生産規模を拡大し、技術水準を高めるには時間がかかる。特にHBMではそうだ
歩留まりとは、製造した半導体のうち正常に動作するものの割合を指す。設計性能が高くても、最大手のクラウド顧客に供給するには、大量の製品を安定して製造できなければならない。
不足は契約を正当化するほど長引くのか
テスラのイーロン・マスク最高経営責任者(CEO)は、中国で大規模なRAM生産が2028年に始まるとの見通しを示し、既存メーカーとの競争激化を示唆した。この発言を受け、10月15日の売りでサムスン株は10.56%下落、SKハイニックス株は12.76%下落した。
エヌビディアのジェンスン・フアンCEOは、メモリー需要が2029年まで供給を上回り、HBMも引き続き大量に使われると予想している。セミコン・リサーチ・ラボのロ・グンチャンCEOは、中国の先端装置へのアクセス制限などを理由に、供給の逼迫は少なくとも2030年まで続くと見ている。
シティグループ・グローバル・マーケッツ・コリア証券の韓国リサーチ責任者兼マネージングディレクター、ピーター・リー氏は、EUVなしでは代替的なセル設計の進展にも限界があるとみる。4F二乗方式を繰り返し微細化する難しさについて、次のように述べた。
4F二乗の問題は、1、2世代進むと次の移行が難しくなることだ」とリー氏は述べた。「さらに微細化するには、再びEUVを使う必要がある
2035年までの契約を検討するクラウド企業には、相反するリスクがある。メモリーを十分に確保できなければ、高額な施設が設備不足で稼働を待つことになる。確保しすぎれば、供給が増えたり、価格が下がったり、計算需要が変化したりした際にコストがかさむ。価格、製品世代、納入日程を定める契約条項によって、買い手とメーカーがこうしたリスクをどう分担するかが決まる。
供給競争を巡る主な時期
要請されている契約は、新たな生産や不足継続に関する複数の予測を超える期間に及ぶ。主な節目は次の通りだ。
- 2027年:KB証券は、サムスンが計画するメモリー生産量の約80%を顧客が確保済みと推計。
- 2028年:マスク氏は中国でのRAM大規模生産を予想。サムスンは10ナノメートル未満のDRAMに4F二乗技術を採用する目標を掲げる。
- 2029年:フアン氏は、この年までメモリー需要が供給を上回ると予想。
- 2030年:ロ氏は、少なくともこの時期まで供給逼迫が続くと予想。
- 2035年:一部の顧客は、この年まで韓国製メモリーの納入を求めている。
スマートフォンやパソコンのメーカーも、こうした動きと無縁ではない。サーバーがLPDDRを求めれば、消費者向け機器で使われるメモリーとの競合が生じる。大信証券は、サーバー向けメモリーに匹敵する価格を支払ってLPDDRを確保する動きが続き、価格上昇が続くと予想している。
サムスンとSKハイニックスは、より大規模な供給確保を求めるクラウド事業者と、他の顧客とのバランスを取る必要がある。一方、中国の買い手は、AI拡大を継続するため、国内外のメーカー双方から十分で安定したメモリーを確保しようとしている。
要点
- アリババ、テンセント、バイトダンスは、サムスンとSKハイニックスにDDRとLPDDRの長期供給を求めている。
- 一部の顧客は2035年までの納入を希望しているが、韓国メーカーが条件を受け入れたとは公表されていない。
- 大手の世界顧客は、韓国メーカーが計画する生産量の多くをすでに確保している。
- テンセントはCXMTから200億元を超えるサーバー用DRAMを購入する契約を結んだと報じられている。
- 中国のAIデータセンター容量は少なくとも24GWで、さらに約20GW分が建設中または計画中だ。
- 輸出規制、製造能力、中国での生産を巡る予測が、長期供給契約の価値を左右する。