10月30日の提出、適正意見なしで
ニデックは2026年10月30日、内部統制報告書を東京証券取引所に提出する。取得を目指していた適正意見は得られない見通しで、日本のモーターメーカーである同社は、株式が上場廃止となる可能性もある審査に直面する。
目次
同社は10月28日、監査法人PwC Japanから求められた確認作業が、従業員の不適切な会計処理への関与に関する調査を含め、未完了だと発表した。ニデックは特別注意銘柄に指定された日から1年となる節目までに、監査意見を付した訂正報告書を提出する方針だったが、追加確認のうち自社の作業は11月に完了する見通しだ。
PwC Japanは、十分かつ適切な証拠を入手できなかったとして、2025年3月期と2026年3月期の両年度のニデックの決算について意見を表明していない。今回の遅れにより、監査作業が続くなか、東証は同社が財務報告に関する内部統制を改善したかどうかを審査することになる。
問われるのは数字の修正にとどまらない。東証は、同社の内部統制が適切に整備され、実際に機能しているか、さらなる監督が必要か、あるいは株式を市場から退出させるべきかを判断する。ニデックは東証プライム市場に証券コード6594で上場している。
10月30日の提出は、特別注意銘柄への指定が2025年10月28日に効力を生じてから、ほぼちょうど1年後に当たる。東証の規則では、企業は通常、指定から1年後の審査までに適切な内部統制を整備し、運用していなければならない。ニデックには、導入した仕組みを説明するだけでなく、改革が社内でどのように機能しているかを示す必要がある。
PwCがなお追加の証拠を必要とする理由
PwC Japanが問題視している点には、不適切な会計処理に関与した人々が、引き続き財務報告に携わっていたことが含まれる。9月下旬には追加で確認が必要な事項が明らかになり、監査人が結論を出すまでに必要な作業が増えた。
適正意見とは、財務諸表が適用される会計基準に照らし、重要な点において会社の財政状態を適正に表示していると監査人が判断することを指す。ニデックの決算に付された意見不表明は、監査人が意見表明に足る十分かつ適切な証拠を得られなかったことを意味する。
ニデックは、内部統制確認書の提出に合わせて、2026年3月期の有価証券報告書と過年度の報告書を訂正する計画だった。訂正書類の提出は延期された。
同社は11月を目標に追加作業を終えてPwCに報告する方針だが、監査の完了時期と訂正書類の提出日は未定だ。東証の判断時期も決まっていない。日本取引所グループの担当者は、過去の審査では通常2〜3カ月で結果が出ていると述べた。
グループ全体の調査で判明したこと
ニデックの会計調査への対応によると、同社は2026年4月17日、独立した第三者委員会の最終調査報告書を受領した。調査ではグループ内の複数の事業拠点で、複数の会計不正事案が確認された。
同社が確認した手法には、費用の計上を回避することや、利益を過大に計上することが含まれる。費用は事業運営に伴って発生するコストだ。費用を計上しなければ、収入からコストを差し引いて算出する利益が実際より大きく見える可能性がある。
ニデックは最終報告書の受領から10日後の4月27日、改善計画を改定して公表した。同社が掲げた優先課題は、組織の多様性向上、透明性の強化、旧来の体制の刷新だった。
同社は、改定計画を完遂して信頼を回復し、特別注意銘柄の指定解除を目指すとしている。監査の遅れからは、財務報告書の作成に携わる人員や手続きに関する疑問の解消が、当面の課題として残っていることがうかがえる。
会計問題がここに至るまで
不適切会計の疑いがある事案は、2025年5月に表面化し始めた。東証のニデックの指定に関する公表資料には、東証が介入するに至った問題の詳しい経緯が記されている。
資料によると、イタリア子会社での取引上の問題、中国子会社での仕入れに関する一時金の処理を巡る疑義、経営陣が資産価値の減額をいつ計上するかを恣意的に判断していた疑いがあった。資産の減損とは、会社が保有する資産の価値が帳簿上の金額を下回ったことを記録する処理だ。
会計調査が上場審査に発展するまでの主な日程は次の通り。
- 2025年6月27日:ニデックは、イタリア子会社の問題を調査するため、2025年3月期の有価証券報告書の提出期限を9月26日まで延長したと公表。
- 2025年9月3日:ニデックは、追加の会計上の懸念を調査する独立委員会の設置を公表。
- 2025年9月26日:調査が続くなか、ニデックは監査意見不表明の有価証券報告書を提出。
- 2025年10月28日:東証がニデックを特別注意銘柄に指定。
- 2026年4月17日、27日:ニデックは最終調査報告書を受領し、その後、改定した改善計画を公表。
- 2026年10月28日:ニデックは、監査意見付きの訂正決算書類を提出する目標を達成できないと発表。
- 2026年10月30日:ニデックは東証の審査に向け、内部統制確認書を提出する予定。
2025年9月の提出は、約3カ月の期限延長を経たものだった。当時、東証はニデックが財務報告のスケジュールを正常化する見通しを示せていないと説明していた。
東証が審査する内容
東証の特別注意銘柄制度の規則では、指定から1年が経過した後、対象企業は速やかに内部統制確認書を提出しなければならない。東証はその書類やその他の情報を評価し、今後の措置を判断する。
内部統制とは、信頼できる決算書類を作成し、企業としての義務を果たすための確認体制や責任分担、報告手続きを指す。経営陣への情報伝達、会計判断の審査、不正の疑いがある問題の調査方法などが含まれる。
ニデックの当初の指定理由には、全社的な情報伝達・共有の不備や、決算書類の作成に関する内部統制の不備が挙げられていた。同社自身も、財務報告に影響を及ぼす可能性があるとして、これらの不備を開示が必要な重大な問題と判断していた。
東証の規則では、確認書の内容と提出時期が重要な意味を持つ。速やかに提出しない企業や、東証が明らかに不十分と判断する書類を提出した企業は、適切な内部統制が整備・運用されていないものとして扱われる。関連規定には、上場規程第503条と、第601条第1項第9号の上場廃止条項がある。
株式の行方を左右する3つの選択肢
東証は、内部統制が適切に整備され、運用されていると判断すれば、特別注意銘柄の指定を解除できる。一部の企業には、継続的な観察を求める規則が適用される。
内部統制が適切に整備されている一方、運用がなお不十分で、適切に機能する見込みが合理的に認められる場合、東証は指定を継続できる。この場合、企業には改善を示すための期間が追加で与えられる。
内部統制が適切に整備されていない、または適切に機能する見込みがなくなったと東証が判断すれば、上場廃止となる。規則では、定期審査の間であっても、適切に運用される見込みがなくなれば上場廃止にできる。
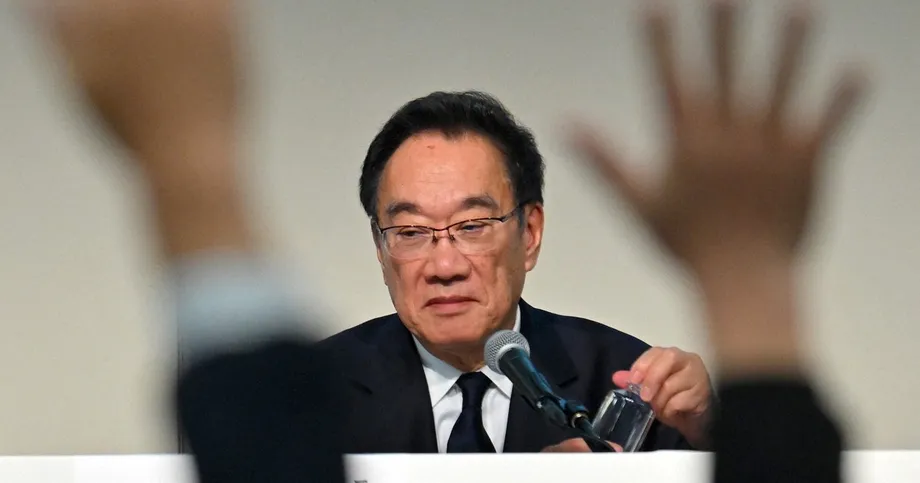
ニデックの会田道孝社長兼最高経営責任者(CEO)は、体制や仕組みを整備したと説明する一方、監査人から指摘された実務上の問題が未解決であることも認めた。10月28日に東京で開いた記者会見で、会田氏は同社の取り組みについて次のように述べた。
内部統制システムの改善と、監査関連の課題解決に取り組んできた
会田氏の説明を踏まえると、焦点は新たな体制が実際の財務報告の場面で機能するかどうかにある。東証が監督を続けるか、上場廃止とするかを決めるうえで、これは重要な判断材料となる。
判断の時期が重要な理由
東証の規則では、指定継続となった場合の次回審査の対象期間は、指定継続を決めた時点の会計年度を基準に定められる。内部統制は整備されているものの適切な運用がなお必要な場合、企業は通常、該当する会計年度の終了後3カ月以内に確認書を再提出しなければならない。
指定継続の決定から会計年度末まで3カ月未満の場合は、特例が適用される。その場合、次の会計年度が基準期間となる。
3月期決算のニデックにとっては、この違いが大きくなり得る。2026年12月に指定継続が決まれば、通常は2027年3月期が対象となり、その終了後3カ月以内に確認書を提出することになる。2027年1月に決定された場合は、同年3月期末まで3カ月を切るため、対象期間は2028年3月期に移る。
内部統制が改善したものの、所定の財務面または上場上のリスク条件に該当する企業には、継続的な観察が適用されることもある。この別の手続きでは、繰り返し審査を受けながら、最長3会計年度にわたって特別注意銘柄の指定が続く可能性がある。したがって規則上、継続的な監督には複数の形があり、それぞれ条件が異なる。
元幹部らへの損害賠償請求も計画
ニデックは10月27日、創業者の永守重信氏とほか8人の元幹部に対し、不適切な会計処理の疑いを巡って損害賠償を請求する方針を決めたと発表した。被告として予定されるのは、神戸浩元会長や岸田光哉氏、関潤氏ら元最高経営責任者を含む。
対象にはほかに、元取締役2人、元監査役2人、元最高財務責任者1人が含まれる。関氏は現在、台湾の鴻海精密工業(フォックスコン)で電気自動車(EV)事業の最高戦略責任者を務めている。
同社が選任した社外弁護士による委員会は、永守氏が疑わしい不正について取締役会や監査役に報告せず、必要な調査も求めなかったとして、監督義務に違反したと指摘した。ニデックは賠償請求額を現在精査しており、準備が整い次第、訴訟を起こすとしている。
予定されている法的措置は、過去の行為に対する責任を問うものだ。東証が当面審査するのは、現在の内部統制とその運用であり、会計上の懸念をどのように把握し、共有し、解決しているかも含まれる。
監査作業が続くなか、投資家は審査に直面
ニデック株は10月28日、取引時間中に一時7.7%下落した後、前日比3.6%高で取引を終えた。監査目標の未達と東証への提出が迫るなか、投資家が両方の材料を見極めようとした一日に、相場が大きく反転した。
株主は現在、2つの手続きの行方を同時に見守ることになる。PwCは監査意見を表明できるか判断するために十分な証拠を得る必要がある一方、東証はニデックの内部統制確認書を審査し、上場の扱いを決める。
同社が追加作業を終えるとしている11月が、次の実務上の節目となる。10月30日の確認書提出は、上場審査における次の正式な手続きだ。投資家にとって重要なのは、残る確認作業が完了するか、PwCがどのような結論を出すか、そして東証がニデックの改革は実務で機能していると判断するかどうかだ。
要点
- ニデックは2026年10月30日、適正意見なしで内部統制確認書を提出する予定。
- PwC Japanは、十分な証拠が得られなかったとして、2025年3月期と2026年3月期の決算に意見を表明していない。
- ニデックは11月に追加確認を終える見通し。監査と訂正書類の提出時期は未定。
- 東証は特別注意銘柄の指定解除、一定条件下での監督継続、または上場廃止を判断できる。
- ニデックの調査では、グループ内の複数拠点で費用計上の回避や利益の過大計上が確認された。
- 同社は創業者の永守重信氏とほか8人の元幹部に対する損害賠償請求も計画している。