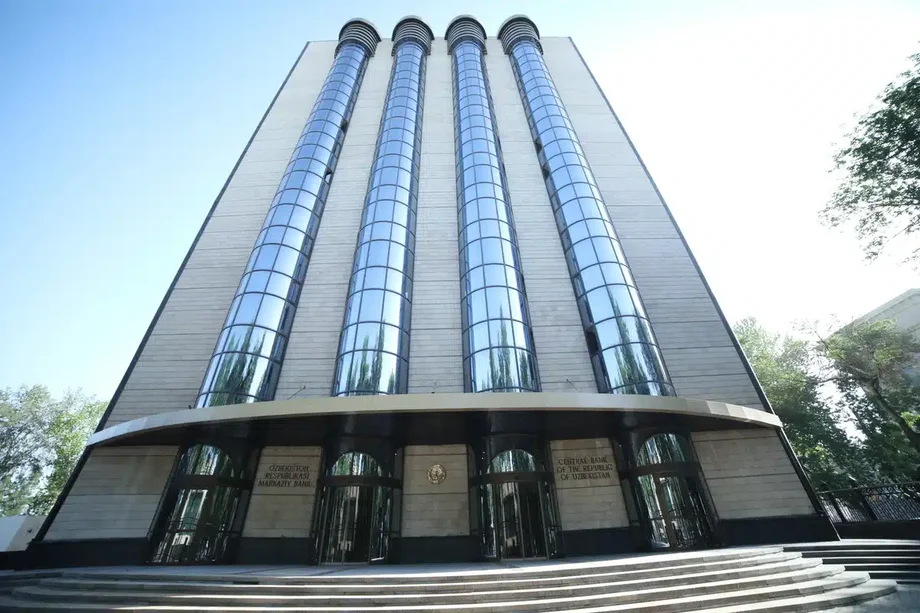
利下げも検討されたが、理事会の大半は据え置きを選択
ウズベキスタン中央銀行は2026年11月4日、政策金利を14%に据え置いた。13.5%への引き下げも検討されたが、決定に先立ち、同行は2026年末のインフレ率見通しを6.5%から約7%に引き上げる一方、経済成長率の見通しも約8%に上方修正した。
目次
ノディルベク・アチロフ中央銀行副総裁によると、理事会メンバーの大半が金利の据え置きを支持した。インフレ期待の低下と基調的な物価上昇の安定を受けて利下げが議論されたものの、国内消費の強さや、国際的な食料・エネルギー価格を巡るリスクから、多数派は様子見を選んだ。
今回の決定により、政策金利は2025年3月に13.5%から引き上げられて以来の水準に維持された。次回会合は2026年12月16日に予定されている。
家計にとっては、スム建て預金の利回りが支えられる一方、借り入れは比較的高コストの状態が続く。企業にとっては、投資や建設、サービス業が急速な成長を後押しするなかでも、経済全体へのコスト上昇の波及を抑えようとする中央銀行の姿勢が続くことを意味する。
焦点となるのは、ウズベキスタン経済が力強く拡大する一方で、財・サービスへの需要が供給能力を上回っていることだ。中央銀行は、投資によって生産を増やしつつ、支出の拡大が物価を5%のインフレ目標からさらに押し上げないようにしたい考えだ。
9月の物価動向が慎重姿勢の背景に
中央銀行によると、9月の消費者物価上昇率は前年同月比6.4%だった。8月は6.2%とされたが、別の公表値では6.3%となっている。いずれの数値を基にしても、9月は果物・野菜、燃料、一部サービスの値上がりにより、インフレ率が小幅に加速した。
サービス価格の上昇率は7%に達し、コアインフレ率は5.5%にとどまった。コアインフレ率は、変動の大きい品目や規制対象の品目の一部を除き、物価の基調を示す指標だ。
中央銀行はまた、1年間で価格が5%を超えて上昇した財・サービスの割合がわずかに増えたと指摘した。同行の目標は消費バスケット全体のインフレ率に関わるため、目標を上回る値上がりがより多くの品目に広がれば、物価圧力の抑制は難しくなる。
規制当局によると、ここ数カ月は供給面の要因が一段と大きな役割を果たしている。例えば燃料費の上昇は、食料品などの輸送コストを押し上げる可能性がある。企業はそのコストの一部を消費者に転嫁することもある。
中央銀行は、コアインフレ率が2026年末まで大きく変わらず、その後の期間に低下すると予想している。政策の一部は、生産費や輸送費の初期上昇に続くさらなる値上げを抑えることを狙っている。
インフレ見通しが7%に引き上げられた理由
見通しの上方修正には、中央銀行が挙げた3つの圧力が反映されている。国内需要の強さ、国際エネルギー価格を巡るリスク、一部規制価格の引き上げ予定だ。6.5%から約7%への修正は、0.5パーセントポイントの上昇に当たる。
規制価格とは、競争だけで決まるのではなく、公的機関が設定または管理する価格を指す。公共料金の変更は家計の請求額に直接影響するほか、これらのサービスを利用する企業のコストも押し上げる可能性がある。
中央銀行は、こうした調整による直接的なインフレへの影響は一時的で、2027年中に一巡すると予想している。料金が一度引き上げられると物価水準は上がるが、その上昇分は比較対象の期間が値上げ後に移るにつれて、年間インフレ率への寄与が薄れていく。
政策上の懸念は、その後の動きだ。コスト上昇に直面した企業が他の価格も引き上げたり、さらなる値上げを予想した家計が購入を前倒ししたりする可能性がある。金利を高く維持するのは、こうした広範な波及を抑えるためだ。
国際的な食料・エネルギー市場も、物価上昇圧力をもたらす。輸入価格の上昇は消費者に直接波及する一方、燃料の値上がりは製造・配送コストを押し上げる可能性がある。中央銀行は、こうした経路がインフレ率の低下を遅らせかねないと警告した。
インフレ期待は低下しているが、目標を上回る
9月時点で、家計は今後12カ月間に物価が8.7%上昇すると予想していた。企業の予想は9.2%だった。中央銀行によると、いずれの指標も低下が続いている。
それでも予想インフレ率は、9月の実績である6.4%を家計で2.3ポイント、企業で2.8ポイント上回り、中央銀行の目標である5%も超えていた。
人々は今後の物価を予想して意思決定するため、インフレ期待は重要だ。仕入れ価格の上昇を見込む企業は販売価格を調整する可能性がある。将来の出費を懸念する家計は、貯蓄するより早く支出することもある。
アチロフ副総裁は、期待インフレ率の低下、コアインフレ率の安定、通貨の前向きな動きが、13.5%への利下げを議論する根拠になったと述べた。それでも理事会は、需要や外部リスクを注視しながら、現行の引き締め度合いを維持することを選んだ。
成長加速は追い風と圧力の両面
ウズベキスタン経済は2026年1~9月に、前年同期比8.3%成長した。中央銀行によると、主な押し上げ要因は工業、建設、サービスだった。
同行は現在、通年の成長率を約8%と予想している。2026年初めの見通しは7~7.5%で、7月には7.5~8%に引き上げられていた。最新の見通しは、7月時点の予想レンジの上限に当たる。
今後数カ月は、投資と家計の実質所得の増加が国内需要の強さを支えると見込まれる。実質所得はインフレを考慮した購買力を示すため、増加すれば家計がより多くの財・サービスを購入できることを意味する。
投資は、そうした需要に応える経済の供給能力も高める。新しい工場や設備などの生産能力が整えば、物価への圧力を同じように高めずに需要を満たすことができる。
ただし、時期のずれが難しいかじ取りを迫る。投資支出は直ちに需要を押し上げる一方、新たな生産能力が稼働するまでには時間がかかる。中央銀行は、総需要が生産能力を上回る間はインフレ圧力が続く可能性があると警告した。
14%の金利が預金者と借り手に及ぼす影響
政策金利は銀行間の資金調達コストの指標となり、そうした市場を通じて、商業銀行が預金や融資に適用する金利にも影響する。中央銀行によると、短期金融市場金利は政策金利の14%近辺で推移していた。
規制当局によると、スム建て預金・融資の実質金利はプラスを維持している。実質利回りがプラスとは、計算に使うインフレ指標を金利が上回っていることを意味し、貯蓄の購買力を保ちやすくする。
借り手にとっては、プラスの実質金利により資金調達コストが比較的高い状態が続く。信用を利用した支出を抑える効果がある。預金者にとっては、魅力的な預金利回りが、資金をすぐに使わず銀行に預けておく動機となり得る。
中央銀行は、こうした環境を通じて需要を経済の供給能力に近づけようとしている。14%の政策金利は金融環境の指針となるが、個々の銀行が預金金利や貸出金利を独自に設定する。
規制当局はまた、現在は政策金利の上下2パーセントポイントとなっている金利コリドーを段階的に狭めることも検討している。政策金利が14%なら、コリドーは12~16%となる。コリドーは短期市場金利の誘導に使われ、幅を狭めれば、政策変更時も市場金利を政策金利に近づけやすくなる可能性がある。
10%未満の金利が実現する条件
アチロフ副総裁は、インフレ率が5%の目標で安定し、家計と企業の期待インフレ率が低下し続ければ、2027~2029年に政策金利が10%を下回る可能性があると述べた。
副総裁は、実現に向けた条件について次のように説明した。
インフレ率が目標水準まで低下したとの最終的な結論に至り、インフレ期待も下がり続ければ、中期的な金融政策の基本方針の期間内に、政策金利を1桁台に引き下げる機会が生じる可能性がある
中央銀行は、利下げの時期を定めていない。基本シナリオでは、インフレ率は2027年後半に5%に近づき、2028年と2029年もその水準前後で推移する。11月の決定声明では、2027年末までに目標を達成するとの見通しが示された。
コアインフレ率は2027年に4~5%、その後は約4%に低下すると予想されている。インフレが安定すれば、経済活動を強く刺激も抑制もしない金利水準を指す中立的な金融環境に移行する余地があると、同行はみている。
中央銀行の暫定的な試算では、この移行に伴う実質金利は4~5%とされる。今後の判断は、利下げの決まった順序ではなく、実際のインフレ率や期待、経済リスクによって左右される。
ING、12月利下げの可能性は低下と分析
INGの11月の金利分析は、中央銀行のメッセージが9月よりタカ派的になったと評価した。タカ派的とは、インフレ抑制のため金融引き締めを維持する姿勢が強まったことを指す。INGは12月の利下げは難しいとみており、2026年最終四半期に金融緩和が始まるとの従来予想も、もはや現実的ではないとしている。
同機関は、需要を巡る議論の変化を指摘した。9月時点では、中央銀行は一部の支出に安定化の兆しがあるとしていた。11月に示された、需要が生産能力を上回るとの警告からは、利下げを急ぐ必要性が薄れていることがうかがえると、INGは分析した。
INGは、政府の財政規律が続き、スムが堅調に推移すれば、2027年に利下げの余地があるとの見方を維持している。財政赤字は国内総生産(GDP)比2%未満とし、2023年の4.7%から縮小したと推計している。財政赤字の縮小は、政府支出が歳入を上回ることで生じる追加需要を抑える可能性がある。
INGによると、スムはイラン戦争の勃発以降、対米ドルで2%上昇した。同機関は、その上昇の多くは資本流入によるものとみている。通貨高は輸入品の国内価格を抑える助けとなる。
金の輸出も、通貨を支える要因となる可能性がある。INGによると、2026年1~9月の現物輸出は18トンで、2025年の同じ期間の85トンから67トン、約79%減少した。現物の出荷が記録されたのは4月と7月のみだった。
年間の金輸出が80~120トン程度に戻れば、ウズベキスタンへの外貨流入が増え、スムを支える可能性があるとINGは述べた。来年の利下げ見通しは、こうした外貨流入と財政規律の継続に一部依存している。
次回判断を左右する日程
11月の据え置きは、政策金利が長期間変更されていないなかで決まった。次回の判断は2026年末までに行われる予定で、インフレ目標の達成時期は2027年が目安となっている。
- 2025年3月:中央銀行は需要の強まりとインフレ圧力を背景に、政策金利を13.5%から14%に引き上げた。
- 2026年9月16日:継続する物価リスクや外部環境、規制料金の変更を理由に、14%で据え置いた。
- 2026年11月4日:理事会は14%での据え置きと13.5%への引き下げを検討し、大半のメンバーが据え置きを支持した。
- 2026年12月16日:理事会が政策金利を再び検討する予定。
- 2027年末:年間インフレ率が目標の5%に達すると中央銀行は予想。
12月の判断は、物価データや期待、国内支出、海外情勢の動向に左右される。家計や企業は、借り入れ環境が変わらないなか、2026年のインフレ見通しが上方修正され、持続的な物価改善を条件に利下げの可能性が示される状況で、次回会合を迎える。
要点
- ウズベキスタンは2026年11月4日、13.5%への利下げも検討したうえで、政策金利を14%に据え置いた。
- 中央銀行は2026年末のインフレ率見通しを6.5%から約7%に引き上げた。
- 9月のインフレ率は6.4%、サービス価格の上昇率は7%、コアインフレ率は5.5%だった。
- 経済は2026年最初の9カ月間に8.3%成長し、中央銀行は通年で約8%の成長を予想している。
- 2027~2029年の10%未満への利下げは、インフレ率が目標で安定し、期待インフレ率が低下することが条件となる。
- 次回の金利会合は2026年12月16日。インフレ率は2027年末までに5%に達すると予想されている。