半導体株急落、海外投資家が3兆3,900億ウォン売り越し
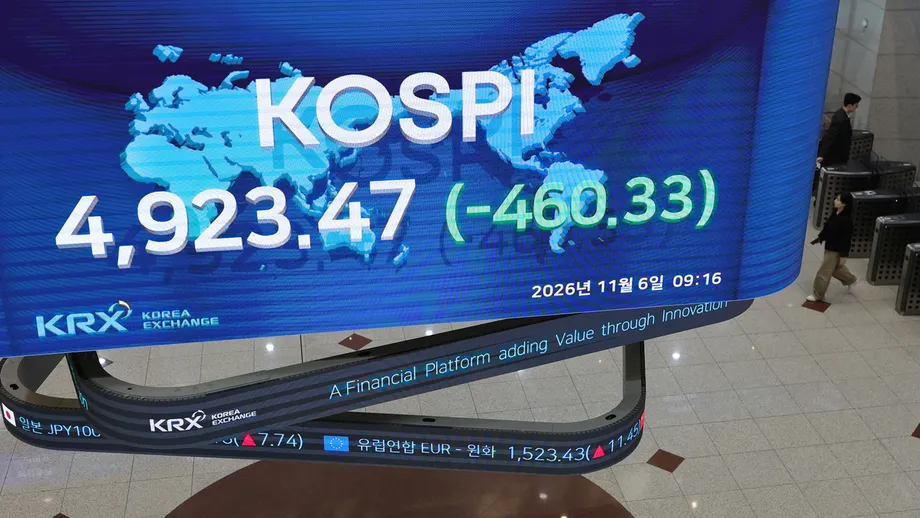
韓国総合株価指数(KOSPI)は2026年11月5日、300ポイント(5.28%)安の5,383.80で急落した。米国で民主党が勝利したことで、人工知能(AI)データセンターの建設が遅れ、韓国製半導体の需要が弱まるとの懸念が投資家の間で広がった。海外投資家は3兆3,900億ウォン(約25億ドル)を売り越し、サムスン電子は7.57%下落した。
目次
中小のテクノロジー企業が多く上場するKOSDAQは36.54ポイント(5.11%)安の678.41となった。半導体メーカーや装置・電子部品各社に売りが広がるなか、両市場でアルゴリズム取引などを一時停止する「サイドカー」が発動された。
売りは、米議会の上下両院と、データセンターへの大規模投資が見込まれる州の知事選で民主党が勝利したことを受けて広がった。投資家は、新たな政治体制の下で建設許可の取得が難しくなったり、開発業者が事業に伴う費用をより多く負担するよう求められたりするかどうかに注目した。
選挙を受けた市場の反応では、成立済みの規制や施行日程は確認されていない。建設が遅れれば、サーバーやメモリーチップ、半導体製造装置の注文がいずれ減る可能性があるとの見方から、株価が動いた。
売りが広がった経緯
KOSPIは1.82%安の5,580.09で寄り付いた後、売りが加速した。午前10時16分、韓国取引所はプログラム売り注文を5分間停止するサイドカーを発動した。プログラム取引は、コンピューターシステムを使って複数の注文を執行する仕組みで、これらの注文を一時停止することで、急速な売りを引き起こす要因の一つを抑える。
KOSDAQは0.20%安の713.49で始まったが、半導体株や電池株が下落するにつれて、主力市場に続いて値を下げた。同市場のサイドカーはその後、取引終了のおよそ1時間前に発動された。
- 11月4日:選挙後、米国株は総じて上昇する一方、半導体株は下落。
- 11月5日、取引開始時:KOSPIは1.82%安、KOSDAQは0.20%安で始まる。
- 午前10時16分:KOSPIのサイドカーが発動され、プログラム売り注文を5分間停止。
- その後:KOSDAQでもサイドカーが発動。
- 取引終了時:KOSPIは5,383.80、KOSDAQは678.41で取引を終える。
韓国取引所の主力市場では2億5,680万株、22兆6,000億ウォン相当が取引された。値下がり銘柄は534銘柄、値上がり銘柄は344銘柄で、指数への影響が特に大きかった大手半導体企業に限らず、幅広い銘柄に下落が及んだことを示した。
米国の建設を巡る議論が韓国メーカーを直撃した理由
サムスン電子とSKハイニックスは、AIシステムを稼働させるサーバー向けのメモリーを供給している。大量のデータを高速で転送するために設計された広帯域メモリー(HBM)は、韓国半導体メーカーへの投資熱を支えてきた。
データセンターは、コンピューターやネットワーク機器、冷却システム、電力インフラを備えた施設だ。計画中の施設の建設が遅れれば、サーバーの設置も後ろ倒しになる可能性がある。そうなれば、半導体の購入時期がずれ込み、最終的には半導体の製造装置への支出にも影響しかねない。
韓国株は、AIサーバーやメモリーの需要拡大への期待を背景に大きく上昇してきた。選挙結果によって支出拡大のペースに疑問が生じ、成長の継続を株価の前提とする企業が試される形となった。
ミレアセット証券のアナリスト、キム・ソクファン氏は、民主党の躍進と投資への影響の可能性が売りを招いたと指摘し、米政治と韓国市場の関係について次のように述べた。
『ブルーウェーブ』がKOSPIを直撃し、半導体バリューチェーンの銘柄を押し下げ、海外投資家の売りをあおった
キム氏は、民主党が議会の上下両院を掌握したことで、データセンターへの規制強化やAI投資の減速に対する懸念が高まったと述べた。新議会は1月に発足する予定だが、法案の審議はこれからであるにもかかわらず、選挙結果は直ちに市場を動かした。
懸念の焦点となったテキサス州の許認可
特に注目を集めたのがテキサス州だ。同州は、2028年までに稼働する米国のデータセンター容量の約30%を占めると見込まれていた。計画されている新規容量の約3割に当たり、同州での建設判断は州外のサプライヤーにも大きく影響する。
テキサス州とオハイオ州での民主党の勝利は、許認可の遅れに対する懸念の要因となった。民主党の知事が勝利したジョージア州も、大規模な投資先として挙げられた。プロジェクトの建設場所や重要インフラへの接続に関わる判断は、連邦議会だけでなく州や地方自治体も担うため、問題は連邦レベルにとどまらない。
米国の小規模な45の自治体で行われた投票でも、データセンター開発への反対が示された。そうした自治体の大半では、プロジェクトを禁止または制限する措置が75%を超える賛成で可決された。
IBK投資証券の研究員、キム・イェスル氏は、連邦政府による建設禁止の可能性は低いとし、州規制の方が大きなリスクだと指摘した。同氏は、データセンター開発に伴う費用を誰が負担するかに加え、許認可の長期化やテキサス州での正式な建設停止措置の可能性に注目した。
韓国のサプライヤーにとって、現実的な懸念は時期だ。承認を待つプロジェクトが長引けば、調達が後の時期にずれ込み、メーカーが特定の四半期や年度に得ると投資家が見込む収益も変わりうる。
サムスンとサプライヤーに大きな打撃
サムスン電子は7.57%安の20万1,500ウォンで取引を終えた。取引中には一時20万ウォンを割り込んだ後、終値にかけてこの水準を回復し、売りの激しさを示した。
SKハイニックスは約9.5%下落した。終値の一つは9.46%安の126万ウォンだった。別の終値として126万4,000ウォン、126万2,000ウォンも伝えられ、後者は9.60%安とされた。
ハンミ半導体は9.13%安の16万9,100ウォン、サムスン電機は15.34%安の94万4,000ウォンとなった。SKスクエアも約10%下落した。下落は大手メモリーメーカー2社にとどまらず、半導体や部品、製造装置を供給する企業全般に広がった。
取引中には中小サプライヤーの一部がさらに大きく値を下げた。テドク電子は一時16.58%安、イス・ペタシスは10.56%安となった。KOSDAQでは、シムテック、ウォニクIPS、EOテクニクス、ジュソン・エンジニアリングも大きく売られた。電池メーカーも同市場の下落に拍車をかけ、エコプロBMは取引中に約8%、エコプロは約7%下落した。
半導体株が下落する一方、米テック大手が上昇した理由
米国市場では、AIインフラを購入する企業と、それを供給する企業の明暗が分かれた。11月4日、エヌビディアは3.17%安、ブロードコムは2.00%安、マイクロンは7.00%安、サンディスクは7.91%安となった。ASMLは3.60%下落し、フィラデルフィア半導体株指数は3.1%安だった。
一方、マイクロソフトとアマゾンは6%超上昇し、アップルも5%超上昇した。データセンター建設の減速によって大手テクノロジー企業の支出圧力が弱まり、手元資金が増える可能性があると投資家はみていた。
ある企業の支出は、別の企業の売り上げになる。テクノロジー企業が新しいサーバーへの支出を減らせば、手元に資金を残せる一方、ハードウエアのサプライヤーは注文の減少や先送りに直面する。こうした構図が、同じ政治情勢の変化を受けてAI業界内で株価が逆方向に動いた理由を説明する。
米国株全体は上昇した。ダウ工業株30種平均は1,500ポイント超上昇して3.03%高となり、S&P500種株価指数は1.58%高、ナスダック総合指数は1.44%高だった。
スイスクオートのイペク・オズカルデスカヤ氏は、民主党への政権移行によって一部関税の撤回や貿易関係の改善を求める圧力が高まる可能性があると述べた。一方、AI投資については別の懸念を示した。
民主党の勝利は、巨額支出や将来のリターン、資金調達を巡る疑問にすでに直面している投資ストーリーに、新たな障害となる可能性がある
アジア市場、業種によって明暗
日本と台湾でも、AI関連支出に左右される企業を中心に売りが広がった。東京市場の日経平均株価は1.8%安の6万1,077.90、台湾の加権指数は3.2%安となった。韓国の下落率5.28%は、両市場を上回った。
日本のテクノロジー株にも、ソウルと同様の売り圧力が及んだ。オープンAIに出資するソフトバンクグループは6.9%下落した。半導体製造装置メーカーの東京エレクトロンは9.5%安、検査装置メーカーのアドバンテストは15%急落した。
他のアジア市場は上昇した。香港ハンセン指数は3.7%高の2万4,796.98、上海総合指数は0.1%高の3,689.91となり、オーストラリアのS&P/ASX200は2.6%高、インドのセンセックス指数は2.8%高だった。欧州市場も高く始まった。
韓国にも上昇銘柄はあった。現代自動車は3.53%高の29万3,500ウォン、起亜は5.22%高の10万800ウォン、ネイバーは8.26%高の18万4,900ウォンとなった。サムスンバイオロジクス、KB金融グループ、セルトリオンも上昇したが、大型テクノロジー株の下落を補うには至らなかった。
原油・防衛関連株には、中東や東欧での外交進展への期待が逆風となった。SKイノベーションは7.68%安、ハンファ・エアロスペースは7.48%安となり、韓国市場の下落要因がさらに加わった。
ウォン相場は小幅安にとどまり、国内投資家が買い向かう
海外投資家が売る一方、国内投資家は買い越した。機関投資家は8,418億ウォン、個人投資家は2兆2,800億ウォンをそれぞれ買い越した。合計の買越額は約3兆1,200億ウォンで、海外投資家の3兆3,900億ウォンの売越額に近い規模となった。
株式市場が大幅に下落したにもかかわらず、ウォンは小幅な下落にとどまった。午後3時30分時点の為替レートは1ドル=1,342.1ウォンで、前日終値から0.6ウォンのウォン安だった。数値が高いほど、1ドルを買うのに必要なウォンが多いことを意味する。
国債価格は上昇した。3年債利回りは4.5ベーシスポイント低下して3.669%、5年債利回りは6.8ベーシスポイント低下して3.769%となった。1ベーシスポイントは0.01%ポイント。一般に、債券利回りが下がると価格は上がる。
韓国の財務相は、米国のAI・関税政策や地政学的動向、市場の変動を注視し、必要に応じて対応する構えを示した。投資家は、海外投資家の売買動向や為替レートにも注目し、さらなる圧力の兆候を探った。
3月の過去最大の下落に続く新たな衝撃
韓国市場は年初にも、今回を上回る大きな衝撃を経験していた。米国、イスラエル、イランを巻き込む戦争で投資家がアジア株から資金を引き揚げるなか、KOSPIは3月の過去最大の急落で3月4日に12.06%安の5,093.54まで下落した。
11月の下落率5.28%は3月の半分未満だったが、それでも大幅な下落だった。3月には下落率がサーキットブレーカーの発動基準を超え、取引が20分間停止された。11月はサイドカーによってプログラム注文が5分間停止され、異なる形で取引が中断された。
大信証券の研究員、イ・ギョンミン氏は、規制の成立、データセンター建設の停止、半導体注文の減少といった悪化の段階を、投資家はすでに織り込み始めている可能性があると判断した。梨花女子大学の経済学教授、ソク・ビョンフン氏は、投資の遅れが半導体需要や企業収益を弱めるという事業上のリスクに焦点を当てた。
KOSPIは5,400を16.20ポイント下回って取引を終えた。市場参加者は、短期的に相場が安定する兆しを見極める水準として5,400に注目していた。半導体メーカーにとって、より具体的な試金石となるのは、州の許認可判断や顧客の支出計画が、注文や業績予想を変えるほど大きく動くかどうかだ。
要点
- KOSPIは5.28%安の5,383.80、KOSDAQは5.11%安の678.41となった。
- 海外投資家が3兆3,900億ウォンを売り越す一方、国内の機関投資家と個人投資家は買い越した。
- サムスン電子は7.57%安、SKハイニックスは約9.5%安となった。
- 米国でデータセンターの承認が遅れ、韓国製半導体や製造装置の需要が先送りされるとの懸念が広がった。
- テキサス州は、2028年までに稼働する米国のデータセンター容量の約30%を占めると見込まれていた。
- 米国やアジアの複数の市場が上昇し、AI関連の供給企業と他の企業の明暗が分かれた。
- 州の許認可判断、顧客の支出計画、1月に発足する新議会の動向が、今後の政策・事業面での注目点となる。