1株2.50リンギの提案、新たな所有体制を提示
MISC Bhd、Yinson Holdings Bhdを創業したリム家、マレーシア従業員積立基金(EPF)は、Yinsonの残る55.2%を40億3,000万リンギで取得することを提案した。株主に1株2.50リンギを提示し、エネルギーインフラ企業である同社をブルサ・マレーシアから上場廃止にすることを目指す。
目次
2026年11月6日に提出された提案では、Yinsonの全株式の価値を73億1,000万リンギと評価している。PETRONAS傘下のMISCは買収資金の約30億3,000万リンギを拠出し、リム家の投資会社と同じ実質持ち分となる41.464%を取得する。EPFは実質持ち分17.072%を維持する。
Yinson取締役会には、2026年12月4日午後5時までに、株主に本スキームを諮ることを推奨するかどうか回答するよう求められている。Yinsonは提案を受け取ったと確認した。株主、裁判所、規制当局の承認が引き続き必要で、完了は2027年下半期を見込む。
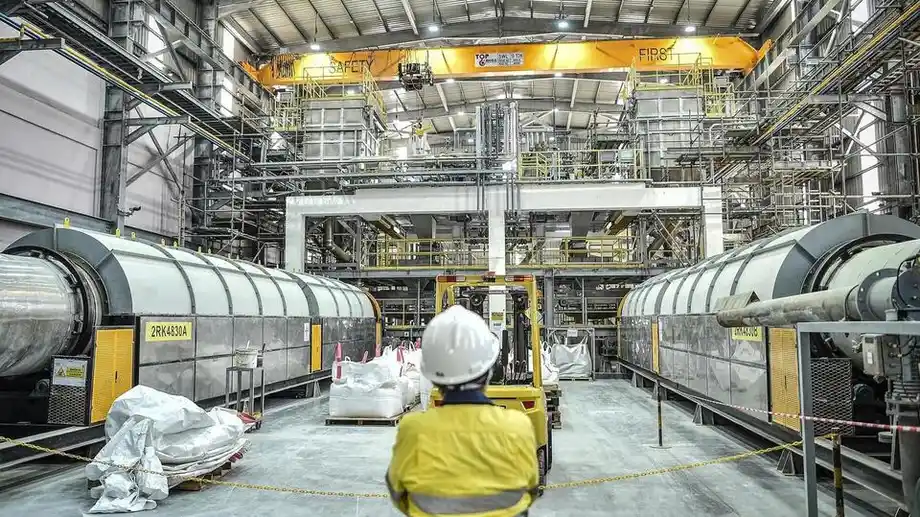
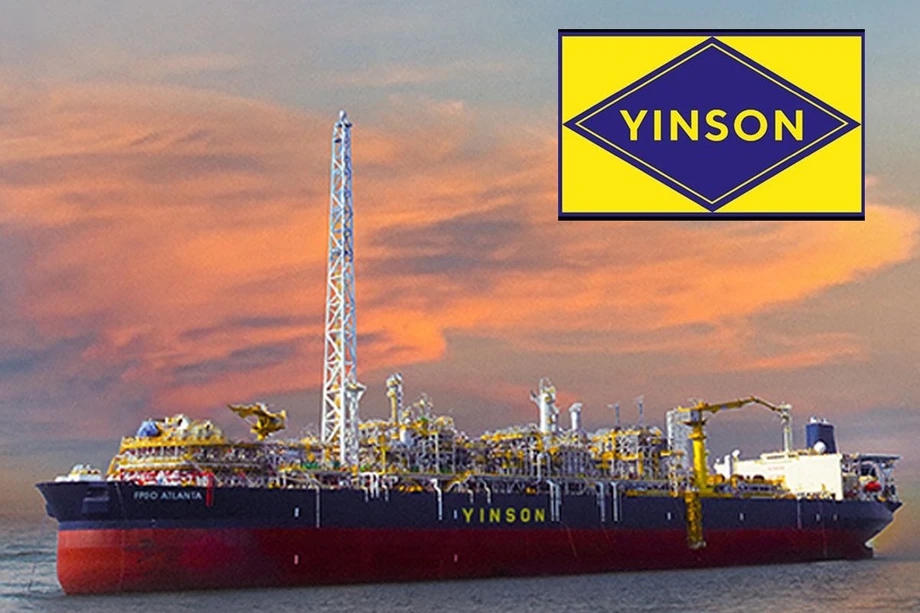
この取引により、ブラジルなど海外市場で事業を展開するマレーシアの海洋エネルギー企業2社が一体となる。Yinsonは浮体式生産貯蔵積出設備(FPSO)8隻と浮体式貯蔵積出設備(FSO)3基を運営する。海洋事業の契約済み売上高残高は約193億米ドルに上る。
本スキームの対象となる投資家にとって、主な選択肢は、最近の市場価格を上回る水準で現金を受け取るか、将来の契約収入が多額に見込まれる企業の株式を保有し続けるかだ。現在Yinson株を保有していないMISCにとって、この提案は、船舶を一隻ずつそろえることなく、実績ある海洋事業の大きな持ち分を得る機会となる。
Yinsonの所有者は誰になるのか
現在Yinson Legacy Sdn Bhdの子会社であるMY Offshore Holdings Sdn Bhdが、Yinson全株式を保有する会社となる。Yinson Legacyは、Yinsonの取締役会長であるLim Han Weng氏の投資会社だ。
MISCは間接的な完全子会社であるMISC OBU Holdings (L) Pte Ltdを通じて参加する。EPFは完全子会社のKwasa Layar Sdn Bhdを通じて参加する。これらの会社とYinson Legacy、MY Offshore Holdingsが、提案されている取引の枠組みを構成する。
リム家は既存株式と新たな資金の両方を拠出する。Lim氏とその子どもたちは、まずそれぞれが保有するYinson株をYinson Legacyに移し、同社の直接持ち分を約27.17%から27.73%に引き上げる。その後、Yinson Legacyは保有株をMY Offshore Holdingsに移管し、約10億リンギの現金を拠出する。
EPFは保有株全体を現金で売却せず、新たな枠組みを通じて投資を維持する。Yinsonの持ち分17.072%は、本スキームが無条件となった後10営業日以内にKwasa Layarへ移管される。ここでいう無条件とは、取引条件が満たされるか、取引条件に従って別の形で解決されたことを意味する。
新たな所有体制では、MISCとリム家が同等の経済的持ち分を保有し、EPFも大口投資家として残る。3者はMY Offshore Holdingsを通じてYinsonの全株式を保有する。
株主への提示額はどれほど上乗せされているのか
現金で1株2.50リンギという価格は、2026年8月28日に非公開化の可能性が公表された際に示された参考価格2.35リンギを15セン、率にして約6.4%上回る。本スキームの対象となる株式を1万株保有する投資家の場合、この引き上げによる追加額は1,500リンギとなる。
11月5日のYinson終値2.27リンギと比べると、正式な買付価格は10.13%のプレミアムとなる。また、最初の非公開化発表前に当たる8月28日の終値2.15リンギを16.28%、提案書に記載された過去3カ月の出来高加重平均市場価格を30.14%上回る。出来高加重平均は、取引株数が多かった価格をより重く反映する。
Yinson株は11月6日に0.44%安の2.26リンギで取引を終えた。この価格と提示された現金額との差は1株24センだった。取引手続きが完了するまで、投資家は支払いを受け取れない。
40億3,000万リンギと73億1,000万リンギが示すものの違い
現金対価の40億3,000万リンギは、取得対象となる持ち分55.2%に相当する約16億1,000万株を対象とする。73億1,000万リンギという評価額は、新たな所有体制に引き継がれる既存保有株も含め、提示価格に基づくYinson全株式の価値を示す。
同社の価値については、約80億リンギというより高い推計額も報じられている。取引の詳細で示された株式価値は73億1,000万リンギ、残る株式の取得に必要な現金は40億3,000万リンギだ。
1株2.50リンギの提示価格は、2026年7月31日までの期間に関する財務情報に基づき、Yinsonの純資産価値の1.36倍に相当する。株価純資産倍率とも呼ばれる。簡単に言えば、負債を差し引いた資産の会計上の価値を36%上回る価格だ。
利払い・税引き・減価償却前利益(EBITDA)に対する企業価値の倍率は8.72倍となる。企業価値は負債や現金を含む事業の資金調達状況を考慮する一方、EBITDAは複数の資金調達費用や会計上の費用を差し引く前の利益を示す。この指標も、提案価格を事業規模と比較する際の参考となる。
MISC、拠出額の大半を借り入れで賄う方針
MISCは30億3,000万リンギの拠出額の約75%を銀行借り入れ、25%を内部資金で賄う見通しだ。この割合に基づくと、借入額は約22億7,000万リンギ、自社資金は約7億5,800万リンギとなる。
MISCは、金利などの市場環境や事業上の要件に応じて、最終的な資金構成が変わる可能性があるとした。6月末時点の現金、預金、銀行預け金は72億リンギで、借入金総額は129億6,000万リンギだった。
したがって、計画されている借入分は買収価格とともに重要となる。MISCはYinsonの資産と将来契約への投資機会を得る一方、投資資金を支払うための債務を負う。内部資金を使う計画は、報告されている現金残高の大半を維持できることを意味するが、現金残高と借入額はいずれも6月時点の数値だ。
MISCはブルサ・マレーシアへの提出書類で資金計画について次のように説明した。
MISCの資金拠出分は、約75%を銀行借り入れ、25%を内部資金で賄う見通しだ。ただし、金利を含む現行の市場環境やグループの事業上の要件に応じて、最終的な構成が変わる可能性がある。
MISCが海洋事業に期待するもの
MISCにとってYinsonの主な魅力は、海洋生産・貯蔵設備のポートフォリオと、それらを開発、納入、運営する能力だ。FPSOは、海洋油田から産出される石油を処理・貯蔵し、他の船舶へ移送する浮体式設備。FSOは主に貯蔵と移送を担う。
Yinsonの船隊はブラジル、アフリカ、東南アジアで稼働している。資産には、ENEOSのサラワク沖事業に従事するFPSO Helangが含まれる。MISCと、Yinsonの海洋浮体設備子会社であるYinson Productionは、ブラジルなど共通の市場で、すでにFPSO業界に携わっている。
MISCは、買収が海洋事業の拡大計画に合致すると述べた。同社は提出書類で、提案の理由を次のように説明した。
YHBの長期契約資産のポートフォリオ、プロジェクトの開発・実行能力、地理的な事業展開は、グループが現在有する海洋事業能力を補完すると見込まれる。
企業連合は、適切な場合に戦略面、事業運営面、商業面で協力する機会も見込んでいる。Yinson Productionは、海上で天然ガスを液化する浮体式液化天然ガス設備の専門能力の開発に着手している。MISCを傘下に置くPETRONASは、すでにこの市場で事業を展開している。
大規模な契約残高とブラジルでの事業機会
Yinsonの海洋事業における契約済み売上高残高は約193億米ドルで、今後数年間に契約から得られると見込まれる収入を示す。収入は契約上の業務やサービスの提供に応じて発生し、営業費用、資金調達費用、その他の債務が利益額に影響する。
同社はブラジルのMarlim 2プロジェクトについて、Petrobrasから趣意書も受け取っている。計画されている事業期間は25年で、最大54億米ドル規模とされる。趣意書は合意に向けて進む意向を示すもので、実際の業務や支払いは最終的な契約条件に従う。
こうした大規模プロジェクトは、企業連合が非公開化を望む理由を説明する一助となる。海洋設備は収益を生み始める前に多額の支出を要し、開発や運営に関する契約上の責任は数十年にわたることもある。提案書では、Yinsonを上場廃止にすることで、投資、資金調達、資本配分の柔軟性が高まると主張している。
Yinsonは海洋石油・ガス以外の事業も展開している。再生可能エネルギー部門はインドとペルーで500メガワット超の発電容量を持つ。グリーンテクノロジー事業では、マレーシアとシンガポールで電気自動車の充電網を運営するなどしている。今回の非公開化提案は、これらの事業を傘下に置く上場グループを対象とする。
売上高が減る一方で利益は増加
Yinsonの2026年7月までの6カ月間の純利益は2億4,800万リンギで、前年同期の2億1,600万リンギから14.81%増加した。売上高は15.77%減の21億9,000万リンギで、前年同期は25億9,000万リンギだった。
これらの数値は、売上高が4億リンギ減少する一方、利益が3,200万リンギ増加したことを示している。公表数値から計算すると、直近期間の純利益率は約11.3%で、前年同期の約8.3%から上昇した。
財務実績は、市場価格に対するプレミアム、資産評価、将来の契約残高と並び、株主が提案を検討する際の判断材料となる。提案は株主の投資に現在の現金価値を提示する一方、事業の契約や資金調達上の債務は、見込まれる取引完了時期を大きく超えて続く。
承認手続きと注目すべき日程
今回の買収は、マレーシア会社法2016年第366条に基づく株主集団のスキーム・オブ・アレンジメントとして提案されている。これは、会社が株主との取引を取り決めるための裁判所監督下の手続きだ。株主の承認と高等裁判所の認可に加え、利害関係者ではないMISC株主の承認が必要となる。
ブラジル、アンゴラ、ナイジェリア、ベトナム、欧州連合では企業結合に関する許可が必要だ。Yinsonの間接的な所有構造の変更については、ガーナ石油委員会とノルウェー・エネルギー省の同意も求められる。複数の法域にまたがることは、同社の事業が国際的に展開していることを反映している。
主な日程と手続きは以下の通り。
- 2026年8月28日:MISCが非公開化の可能性について初期協議を行っていると公表。参考価格は1株2.35リンギ。
- 2026年11月6日:企業連合が1株2.50リンギで正式提案を提出。
- 2026年12月4日午後5時:Yinson取締役会が株主に本スキームを諮ることを推奨するかどうか、回答を求められている期限。
- 2027年下半期:必要な承認を条件に、買収と上場廃止の完了を見込む。
企業連合は、完了後にYinsonをブルサ・マレーシアのメインマーケットから上場廃止にする意向だ。本スキームに基づき株式を取得される株主は現金を受け取り、MISC、リム家、EPFはMY Offshore Holdingsを通じて事業を保有する。
要点
- 企業連合はYinsonの残る55.2%を1株2.50リンギで取得することを提案。必要な現金は約40億3,000万リンギ。
- 詳細な提案ではYinsonの全株式を73億1,000万リンギと評価。
- 買収会社を通じてMISCとYinson Legacyがそれぞれ41.464%を保有し、EPFは17.072%を維持する。
- MISCは30億3,000万リンギの拠出額の約75%を銀行借り入れで賄う見通し。
- YinsonはFPSO8隻と貯蔵・積出設備3基を保有し、海洋事業の契約済み売上高残高は約193億米ドル。
- 取締役会の回答期限は2026年12月4日。必要な承認を条件に、2027年下半期の完了を見込む。