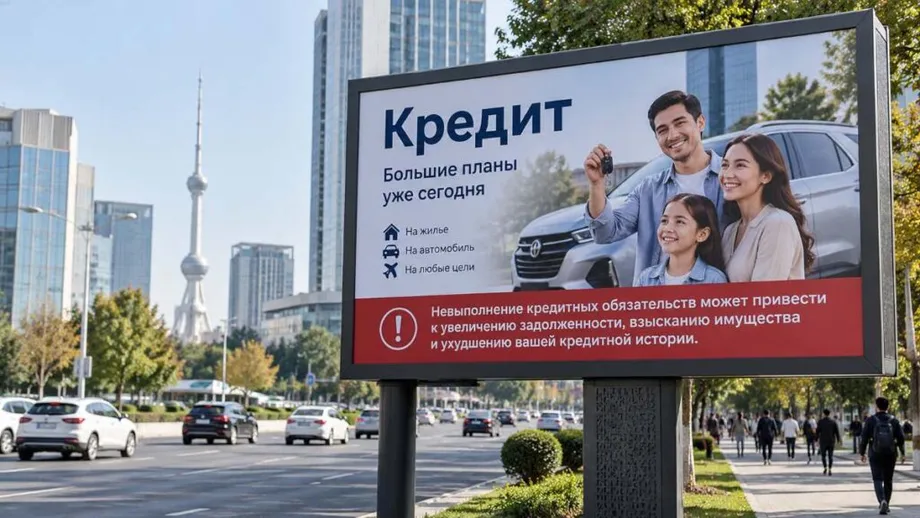
ローン広告、警告の表示を少なくとも10%に
ウズベキスタンは、債務に関する警告の最低表示割合を広告法に盛り込んだ。マイクロローンを含むローンの広告では、主な表示面積または放送時間の少なくとも10%を、返済できない場合に経済的リスクが生じ得ることの説明に充てなければならない。
目次
法務省によると、シャフカト・ミルジヨエフ大統領は2026年11月10日、法律第O'RQ-1187号に署名した。広告法第43条の改正に先立ち、中央銀行は銀行の融資契約書の1ページ目で、本文の前に警告を記載するよう求めていた。
借り手にとって、この変更は、すぐに資金を得られるという訴求と、その後に生じる義務についての警告を、広告内で併記することを意味する。銀行や広告主にとっては、警告に割く面積や時間について、測定可能な基準が設けられる。
別の大統領令は2026年7月15日に採択され、個人向けの融資や分割払い購入の広告に、基本価格を上回る支払額と最終的な費用の両方を開示するよう義務付けた。これらの措置は、顧客が購入費用を負担できるか、返済が滞った場合に何が起こり得るかという、異なる二つの判断に対応するものだ。
競争委員会は、広告が借り入れの手軽さや速さを強調する一方、将来の経済的困難についての情報が不十分だと指摘していた。懸念は広告の文言にとどまらず、債務負担の増加や、クレジットカードの請求を巡る紛争にも及んでいた。
11月の法律は、3月の議会審議と8月の上院承認を経たものだ。省が説明した発表では、この法律の施行日は明記されていない。先行する中央銀行決議には、別途、施行時期の規定がある。
広告形式ごとの警告表示
印刷広告やグラフィック広告では、広告の主要部分の少なくとも10%を警告に充てなければならない。音声広告と動画広告では、全体の放送時間の少なくとも10%を警告に充てる。マイクロローンを含む信用商品が対象となる。
例えば、30秒の動画広告なら、警告時間は少なくとも3秒必要となる。60秒の音声広告なら少なくとも6秒だ。いずれも10%という要件に基づく計算で、広告主が最低基準を把握しやすい。
警告では、債務を履行できなければ経済的リスクにつながる可能性があることを説明しなければならない。マイクロローンは急な出費を賄う便利な方法として宣伝されることがあるが、返済義務を伴う。警告を掲載することで、その義務を商品案内と同じ広告内で示すことになる。
中央銀行はすでに、2026年9月15日承認の決議第24/18号で、銀行に同様の要件を導入していた。法務省は9月30日、同決議を登録番号3948で登録した。中央銀行のティムール・イシュメトフ総裁が署名したこの決議は、官報掲載から1カ月後に施行される。
11月の改正では、警告要件が広告法そのものに盛り込まれた。一方、中央銀行の規則は、顧客が契約を結ぶ段階で商業銀行がリスクをどう説明するかも定めている。
規制当局が手軽さを強調する融資広告を問題視した理由
競争委員会は、マイクロローンや消費者信用の利用が広がるなかで、積極的な広告が目立つとして、第43条の改正を提案した。委員会は2025年10月、広告が借り入れの速さや手軽さに重点を置き、消費者に将来の経済的リスクについて十分な情報を提供していないことが多いと述べた。
委員会は、こうした慣行が債務負担の急増につながっていると指摘した。債務負担とは、返済が家計に与える圧力のことだ。ローン返済に充てる資金は、食費、家賃、交通費などほかの支出に回せない。
銀行顧客の保護を担当する中央銀行部門の責任者、バホディル・ミルザエフ氏は、2025年9月、広告での警告を義務化する計画を示していた。この提案は、借り入れ前に提示する情報に、将来の費用や経済的困難の可能性を含めることを目指したものだった。
2026年3月17日、立法議会は法案の第2読会で同じ懸念を取り上げ、承認した。議員らは、マイクロローンの広告や販促資料が迅速な資金調達を強調する一方、後に生じ得る大きな経済的義務については十分に触れていないと述べた。
既存の広告規制では、消費者の信頼や経験・知識の不足につけ込むことが禁じられている。また、契約の重要条件の開示が求められ、広告する金融サービスと無関係な情報は認められていない。新たな規則は、最低表示面積または時間を定めた具体的な警告を追加する。
法制化までの経緯
ウズベキスタンの広告規制の改正は、複数の別々の決定を経て進められた。大統領令は費用の開示を扱い、中央銀行は銀行向けの要件を定め、議会は広告法の改正を審議した。
- 2025年9月:中央銀行の消費者保護担当者、バホディル・ミルザエフ氏が、信用リスク警告の義務化案を提示。
- 2025年10月:競争委員会が、借り入れの手軽さに重点を置く広告への懸念を示し、第43条の改正を提案。
- 2026年3月17日:立法議会が3月の審議を経て、第2読会で法案を承認。
- 2026年7月15日:大統領決議第PP-265号により、個人向け融資・分割払い広告で、上乗せ額と最終費用の開示を義務付け。
- 2026年8月:上院が広告関連法案を承認。
- 2026年9月15日、30日:中央銀行が決議第24/18号を採択し、法務省がその後、登録番号3948で登録。
- 2026年11月10日:ミルジヨエフ大統領が法律第O'RQ-1187号に署名し、広告法に警告要件を追加。
この経緯は、要件が異なる段階で適用されるため、顧客と貸し手にとって重要だ。広告では価格と返済リスクの両方に触れなければならず、銀行の契約書では本文の前に、より詳しい警告を示す必要がある。
上院審議では、金融リテラシーの向上に役立つ情報を社会情報として扱う案も議員から示された。この提案も、市民や企業が金融上の義務を理解しやすくする取り組みの一環だった。
銀行契約ではより大きく警告を表示
中央銀行の規則では、融資契約書の1ページ目に、本文の前に警告を記載することが求められる。ページの主要部分の少なくとも30%を警告に充てなければならず、広告に求められる最低基準より目立つ扱いとなる。
30%という基準は、広告の10%基準の3倍だが、それぞれ対象となる表示面は異なる。広告は商品を紹介するものだが、契約書は借り手が条件に同意するために署名する文書だ。
銀行は、警告の全文を保つことを条件に、図表やインフォグラフィックなどの視覚的な形式で表示できる。表現方法は変更できるが、起こり得る結果についての説明は省けない。
標準的な警告では、返済の遅れによって債務総額が増え、強制執行につながる可能性があると説明する。また、財産、銀行口座の資金、保証人、渡航、信用履歴に及ぶ影響も記載する。保証人とは、借り手が返済できない場合に代わりに返済すると約束する人だ。
マイクロローンの契約書にも警告文を記載する。こうした情報を契約条件の本文より前に示すことで、返済に問題が生じてから初めて目にするのではなく、署名するかどうかを決める際の判断材料となる。
返済が滞った場合に起こり得ること
返済が遅れた借り手は、債務残高の増加や、裁判を通じた返済請求に直面する可能性がある。警告では、債務返済のために財産が回収され得ると説明する。その財産を売却しても必要額に届かなければ、借り手には残額の支払い義務が残る。
ほかの人も経済的な影響を受ける可能性がある。第三者が担保に入れた財産も回収の対象となり得るほか、保証人が返済を求められる場合がある。保証人として支払った人や、担保に入れた財産を失った人は、その後、借り手に求償できる。
銀行口座の資金が差し押さえられる可能性もある。警告には、裁判所または国家執行官の決定によって、ウズベキスタンからの出国が一時的に制限される可能性も記されている。これらは強制執行に伴い得る結果であり、返済が遅れた場合に必ず一律に生じるものではない。
信用履歴が損なわれれば、その後の借り入れにも影響する可能性がある。信用履歴とは、貸し手が融資申請を審査する際に用いる、借り入れと返済の記録だ。返済の遅れにより、新たな融資を受けにくくなったり、金利上昇を含む不利な条件を提示されたりすることがある。
そのため、警告が扱うのは次回の支払期日に必要な金額だけではない。返済の問題が、資産、融資を支えた人、将来の信用利用に及ぼす影響について説明している。
価格開示は判断の別の側面に対応
大統領決議第PP-265号は、個人向けの融資や分割払い購入の広告で、商品・サービスの基本価格との差額である上乗せ額と、最終的な費用を明示するよう義務付けている。上乗せ額とは、基本価格で一括払いする代わりに、分割払いで購入することで顧客が追加で支払う金額だ。
月々の分割払いが少額に見える場合でも、顧客が全体の負担を理解するには最終金額が必要となる。価格開示とリスク警告は別々の問いに答える。契約にいくらかかるのか、そして顧客が条件どおりに返済できなければ何が起こり得るのかだ。
国産家電向けに年利18%で融資を提供する別の計画は、複数の情報が重要となる理由を示している。年利は1年間の利息を表すが、最終的な支払額は借入額や返済期間、適用される手数料にも左右される。家電向け融資は計画として示されたものだ。
金融サービス広告では、将来の運用成績や収益性を約束することも制限されている。サービス契約の締結時点で結果を予測できない場合、それを保証することはできない。
中央銀行は執行の枠組みも改正した。消費者に誤解を与えると判断された銀行の信用商品は、銀行、銀行以外の信用機関、信用調査機関を規制する規則に基づく措置の根拠となり得る。
借り手向けの管理手段とカード請求を巡る紛争
43万8,000人以上が自らローンの利用を制限しており、最も多い年齢層は26~35歳だった。この数字は、個人が新たな借り入れを制限する手段を広く利用していることを示している。
信用調査機関は、保証人になるリスクの確認、債務の追跡、信用履歴の管理を支援する機能をモバイルアプリに導入した。こうしたツールは、他人の債務に対する責任など、自分自身の月々のローン返済より見えにくい義務の把握にも役立つ。
競争委員会は、借り手に対し、自らの返済能力を確認し、ローンの条件や金利、返済義務を慎重に検討するよう促している。委員会は、顧客がクレジットカードを取得した後、銀行が取引をどう分類するかにも懸念を示している。
委員会は、公共料金、教育、医療、保険、税金の一部の支払いを現金引き出しと同様に扱い、利息や手数料を課す慣行について、中央銀行に調査を求めた。請求の再検討と、正当な理由なく徴収された手数料の返金も要請した。
ローン返済の自動引き落としに対するさらなる制限が、2027年から予定されている。広告や契約に関する要件とともに、この計画は、融資実行後にどのように返済金を回収するかという借り入れの別の段階にも対応するものだ。
要点
- 2026年11月10日に署名された法律第O'RQ-1187号は、マイクロローンを含むローンの広告で、経済的リスクの警告を義務付ける。
- 警告は、広告の主要部分の少なくとも10%、または音声・動画広告の放送時間の少なくとも10%を占めなければならない。
- 中央銀行の規則では、銀行の融資契約書の1ページ目で本文の前に警告を記載し、ページの主要部分の少なくとも30%を割り当てるよう求めている。
- 契約書の警告は、債務の増加、財産の回収、保証人の責任、口座資金の差し押さえ、渡航制限の可能性、信用履歴への影響を扱う。
- 2026年7月の大統領令は、個人向け融資・分割払い広告に上乗せ額と最終費用の表示を義務付ける。
- 規制当局は、消費者に誤解を与える銀行商品、クレジットカードの請求を巡る紛争、ローン返済の自動引き落としにも対処している。