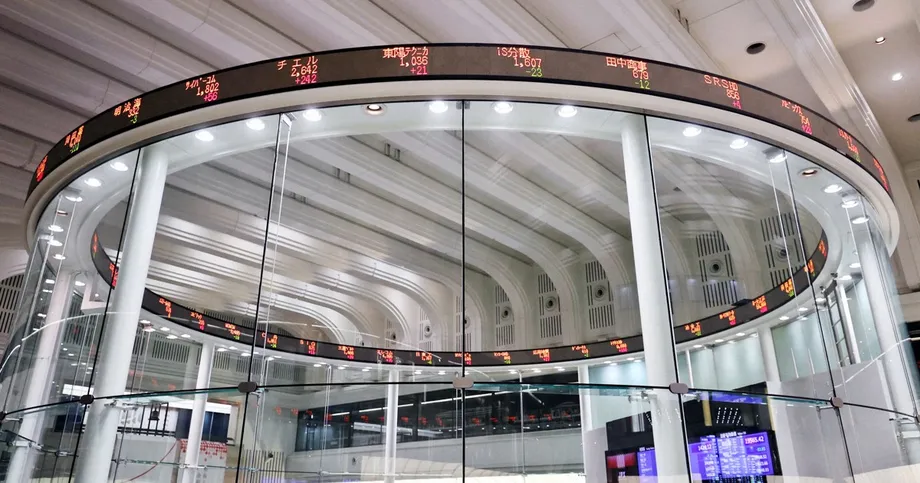
エネルギー懸念の後退で東京株が反発
日本の日経平均株価は2026年11月10日火曜日、前週の急落からの回復が続くなか、原油安や人工知能(AI)・半導体関連株への買い直しを受け、1,684.08円(2.87%)高の60,459.58円で取引を終えた。
目次
日経平均は一時1,900円超上昇し、3営業日ぶりに6万円を上回って引けた。より広範な銘柄で構成される東証株価指数(TOPIX)は75.55ポイント(1.98%)高の3,893.71。東京証券取引所プライム市場の売買代金は9,155,554百万円、約9兆1,600億円に達した。
相場上昇の中心となったのはソフトバンクグループ、東京エレクトロン、アドバンテストだった。前場の取引終了時点で、この3社は合わせて885.20円分、同時点での上昇幅1,700.28円の約52%を日経平均に寄与した。この数字は、市場の幅広い銘柄に買いが広がるなかでも、少数のテクノロジー企業が指数の回復を大きく左右したことを示している。
原油も相場を押し上げる大きな要因となった。OANDA証券の11月10日の原油分析によると、ウエスト・テキサス・インターミディエート(WTI)は前営業日の終値が86.966ドルで、4.56%下落。取引時間中には85.602ドルまで下げた。米国とイランの交渉進展への期待から、エネルギー供給が混乱するとの懸念が和らいだ。
投資家は外交合意の成立やAI規制の見通しが定まったことに反応したのではなく、急落後の株を買い戻した。次の相場回復の試金石として予定されていたのは、火曜日後半に発表される米インフレ指標とテクノロジー企業の決算だった。株主にとっては安堵につながる上昇となった一方、日本では個人消費の弱さや国債利回りの上昇が続き、経済の別の分野に圧力が残ることを示した。
反発の経緯
日経平均は59,372.28円で寄り付き、ニューヨーク市場の大幅高を受け、前日終値からすでに596.78円上昇していた。買いがすぐに6万円を突破し、最近値下がりしていたテクノロジー株に特に関心が集まった。
前場の終値は日経平均が60,475.78円(2.89%高)、TOPIXが3,902.85(2.22%高)だった。どちらも終日ではこの水準をわずかに下回って引けたが、日経平均は午後の取引でもう一段高となり、一時60,700円台に乗せた。
両市場での主な動きは、次の順に展開した。
- 11月8日:ドナルド・トランプ大統領は、交渉が進展すれば米国がイランへの軍事行動を再開する可能性は低いと述べた。
- 11月9日:原油価格が下落し、米国株が反発。ダウ工業株30種平均は1,104.02ドル(2.15%)高の52,389.75ドルとなった。
- 11月10日、前場:日経平均が6万円を回復し、前場を60,475.78円で終えた。
- 11月10日、終値:日経平均は60,459.58円で取引を終え、前日の反発を引き継いだ。
- 11月10日午後10時30分(日本時間):10月の米消費者物価指数の発表が予定されていた。
6万円という水準は、主に投資家が注目する節目として意味を持つ。突破すれば注目を集め、新たな注文を呼び込むことはあるが、買いが続くかどうかを左右するのは企業利益や資金調達コスト、将来の成長見通しだ。
前場の上昇の半分をテクノロジー株3銘柄が占める
午前11時30分までに、ソフトバンクグループは日経平均を400.48円押し上げた。東京エレクトロンの寄与は245.24円、アドバンテストは239.48円だった。3社の寄与は合計885.20円で、前場の純上昇幅の半分をわずかに上回った。
日経平均は、調整後の株価が高い銘柄ほど指数への影響が大きい。このため、影響力の大きい少数の企業の株価が大きく動くと、指数全体も大きく変動しうる。一方、主に市場で取引される株式の時価総額に応じて構成比率を決めるTOPIXは、より幅広い市場動向を示す。火曜日の上昇率が日経平均を下回ったのは、値上がりが特定銘柄にやや集中していたことを反映している。
それでも買いは上位3銘柄以外にも広がった。前場終値時点で、日経平均を構成する225銘柄のうち167銘柄が上昇、57銘柄が下落し、1銘柄は変わらずだった。前場の推定売買高は約13億400万株。
ファーストリテイリング、イビデン、TDK、ファナック、信越化学工業も値上がり銘柄に含まれた。大引けでは繊維製品、機械、電気機器の上昇が目立った。食品株は軟調で、前場の取引ではキッコーマンが日経平均を39.02円、味の素が19.48円押し下げた。
原油安が株式の買いを促した理由
トランプ氏の発言を受け、交渉によって戦闘再開や海運の混乱の脅威を抑えられるとの期待が高まり、原油価格は下落した。エネルギーの多くを輸入に頼る日本では、原油安が企業コストを抑え、家計の負担を和らげる可能性がある。
米大統領のトランプ氏は、イランへの軍事行動再開は協議の進展次第との考えを示した。インタビューで、その可能性について次のように語った。
極めて低い
OANDAの分析は、突破口は近くないと述べたマルコ・ルビオ米国務長官の慎重な見方にも触れた。ホルムズ海峡付近では船舶への攻撃が続いており、エネルギー輸送の主要ルートをめぐる情勢に市場関係者は敏感になっていた。
サクソバンクの11月10日の市場アップデートでは、北海ブレント原油は92ドル近辺とされ、10月下旬に付けた117ドル超の高値から約22%下落していた。ブレントはその後、火曜日の世界市場の取引で一時90ドルを下回った。
WTIとブレントは異なる原油指標であり、価格が一致するとは限らない。市場参加者が紛争を理由に上乗せしていた価格分を縮小するなか、どちらも下落していた。株式市場にとってエネルギー安は企業コストの見通しを改善し、インフレへの懸念も一部和らげた。
エネルギー価格低下が家計にもたらす恩恵には限界
原油安がガソリンスタンドの価格や電気料金、遠距離輸送される商品の価格に反映されるまでには時間がかかる場合がある。家計や企業が最終的に支払う価格には、為替変動、契約、税金、精製コストも影響する。
サクソは、原油の流通量は戦争前の水準にほぼ戻った一方、液化天然ガス(LNG)や精製燃料の供給は引き続き制約されていると指摘した。欧州の軽油価格は1バレル当たり約175ドルで推移していた。原油が下落しても、精製後の燃料は高止まりしうることを示している。
日本の9月の実質家計消費支出は前年同月比6.8%減だった。11月10日に公表された総務省の家計調査によると、2人以上世帯の消費支出は月平均289,536円で、名目ベースでは前年同月比4.5%減だった。サクソはこれを10カ月連続の前年割れで、2020年9月以来最大の減少と説明した。季節調整後では前月比でも2.8%減少した。
実質消費支出は、物価変動を調整した後の購入額を示す。この減少は、同じ量の商品に異なる価格を払っただけではなく、家計が実際に買う量を減らしていたことを意味する。火曜日の株高は株主に明るい材料となった一方、消費統計は家計の厳しい状況が続いていることを示した。
企業決算が勝ち組と負け組を分ける
三井海洋開発は、業績見通しを引き上げ、自社株買いと株式消却を発表した後、午後に急伸した。自社株買いとは企業が自社株を買い戻すことを指す。株式を消却すると、その株は恒久的に取り除かれ、将来の利益を分け合う株数が減る。
太平洋セメントは業績見通しを引き下げた後、大幅に下落した。対照的な反応は、原油価格や市場心理全体の変化に加え、投資家が企業の見通しにも反応していることを示した。
AI関連株は、より大きな決算の試練に直面していた。野村証券投資情報部のストラテジスト、沢田真希氏は、市場が本格的に回復するには、AIデータセンター建設の見通しがより明確になることと、AI・半導体企業の決算が不透明感を払拭することが必要だと述べた。
AIデータセンターには、半導体、建物、電力、冷却設備への多額の支出が必要となる。投資家は、こうした支出が現在の株価を支えるだけの売上高や利益を生み出すかどうかを見極めようとしている。米中間選挙で先週、民主党が圧勝したことでAI規制強化への懸念も浮上し、こうした財務上の判断に政治的な不確実性が加わった。
反発は世界の市場に広がる
東京市場にとって、ウォール街の大幅高が強い追い風となった。月曜日にはダウ平均が2.15%上昇したほか、ナスダック総合指数は673.72ポイント(2.74%)高の25,253.14となった。フィラデルフィア半導体株指数は6.85%急伸し、日本の半導体株に特に強いシグナルを送った。
韓国総合株価指数(KOSPI)は火曜日に約4.4%上昇し、台湾加権指数(Taiex)も3%近く上げた。MSCIのアジア太平洋株指数は約2%上昇し、前週に付けた7カ月ぶり安値からさらに持ち直した。
韓国市場の上昇を主導したのはサムスン電子とSKハイニックスだった。サクソのアップデートによると、午前遅くの取引でそれぞれ約5%、6.7%上昇した。欧州株も上昇し、STOXX 600は火曜日の取引で0.9%高となった。
この動きからは、大規模なテクノロジー産業を抱える市場が、急落後の買い直しとエネルギーコスト低下への安堵という2つの要因に支えられたことがうかがえる。決算も引き続き重要で、ソフトバンクグループとインフィニオンが火曜日、シスコシステムズやアプライド・マテリアルズなどが木曜日に決算を発表する予定だった。エヌビディアの発表は翌週に予定されていた。
円相場は横ばい、日本国債利回りは上昇
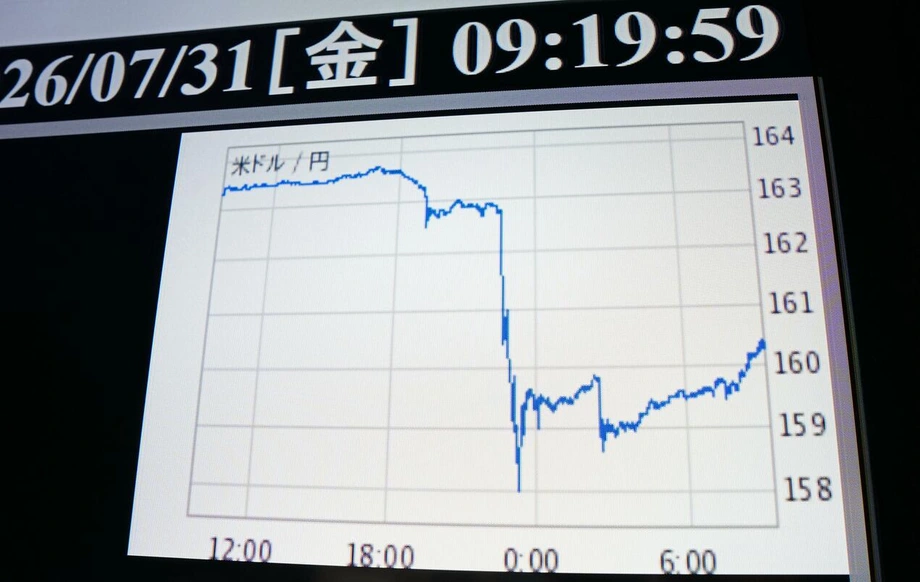
米インフレ指標を待つ為替市場では、ドルは1ドル=158円近辺で取引された。東京時間午後5時時点では158.01~158.02円で、月曜日の同時刻の157.95~157.96円から小幅な円安となった。
ユーロは1ユーロ=1.1240~1.1242ドル、177.61~177.65円に上昇した。月曜日の東京時間午後には1.1171~1.1172ドル、176.45~176.49円で取引されていた。
日本の長期国債の指標となる利回りは0.025ポイント上昇して2.690%となった。財務省が実施した新発30年国債の入札で、需要が予想を下回った後に売りが出た。
債券価格と利回りは逆方向に動く。投資家が債券を売って価格が下がると、新たに買う投資家が得られる利回りは上昇する。国債利回りの上昇は経済の他の分野の借入コストにも波及する可能性があり、企業や投資家はエネルギー安に加えて考慮すべき要因が増える。
次の試金石は米インフレ指標
10月の米消費者物価指数(CPI)は東部時間午前8時30分、日本時間午後10時30分に発表される予定だった。OANDAがまとめた予想では、総合指数が前月比0.3%上昇、食品とエネルギーを除くコア指数が0.2%上昇。前月の上昇率はそれぞれ0.6%、0.3%だった。
2025年10月分の指数が米政府機関の閉鎖中に集計されなかったため、今回の発表では前年同月比が含まれない見通しだった。公表されるのは指数の水準と前月比の変化となる。
米連邦準備制度理事会(FRB)のクリストファー・ウォラー理事は12月の利上げを主張し、インフレが悪化すれば0.5ポイントの大幅利上げも検討すべきだと述べた。市場では12月の0.25ポイント利上げがほぼ完全に織り込まれるようになり、1週間前の確率は74%だった。
金利上昇は借入コストを押し上げ、投資家が遠い将来に見込まれる利益に支払う金額を抑える要因となる。急成長を前提に評価されるテクノロジー企業には、とりわけ重要な問題だ。火曜日の反発は次に、インフレと、企業がAI投資から得ている収益についての新たな情報に直面する。
要点
- 日経平均は2.87%高の60,459.58円で取引を終え、3営業日ぶりに6万円を上回った。
- TOPIXは1.98%上昇し、プライム市場の売買代金は約9兆1,600億円に達した。
- ソフトバンクグループ、東京エレクトロン、アドバンテストの3社が前場の日経平均上昇幅の約52%を占めた。
- 原油安と米国・イラン協議への期待が、世界的な株価反発を支えた。
- 日本の9月の実質家計消費支出は前年同月比6.8%減だった。
- 次に投資家が注目するのは、米インフレ指標とテクノロジー企業の決算だった。