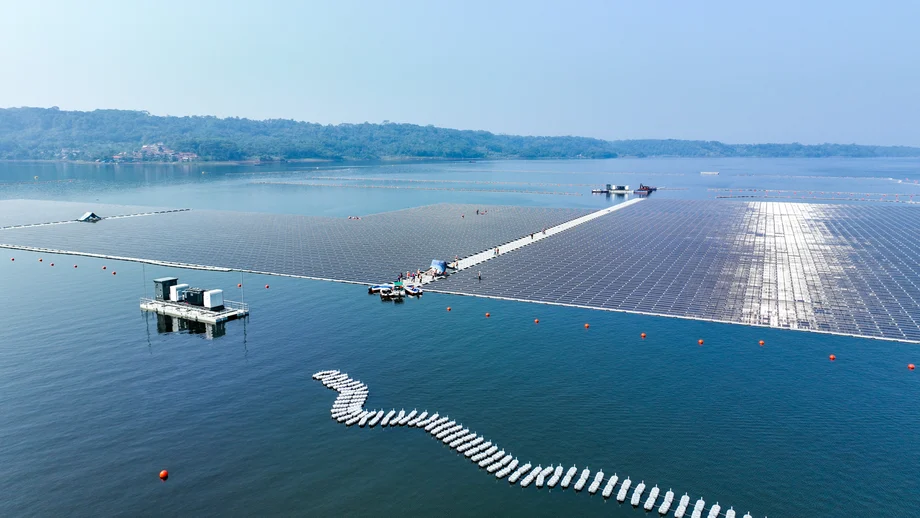
壮大な太陽光発電構想、実現に向けた試金石
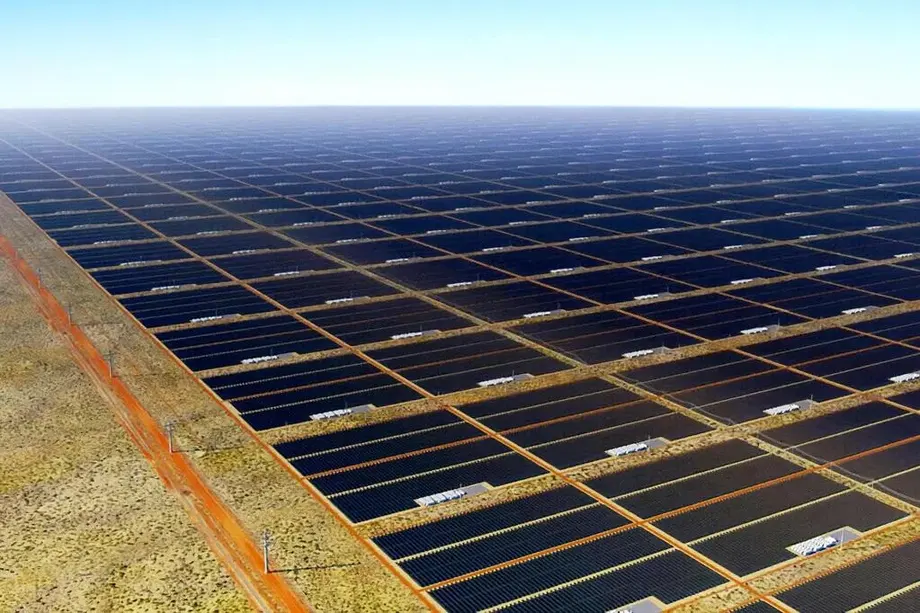
インドネシアは、1,140兆ルピアと推定される太陽光発電計画への中国からの投資を求めている。国営電力会社PLNは、2029年までに開発できる可能性のある約35ギガワットピーク(GWp)分のプロジェクトを特定した。この短期的な案件群により、約100GWpの太陽光発電容量を整備するという国家構想の中核に、用地、資金調達、電力網が浮上している。
目次
11月2日に北京で開かれた「China RE Invest Indonesia 2026」フォーラムで、PLNの代表者は中国の投資家や金融機関と会談し、発電所、送電、エネルギー貯蔵を含む提携について協議した。イベントは在北京インドネシア大使館が、Tenggara StrategicsおよびCSIS Indonesiaと共催した。
投資機会は太陽光パネルの供給にとどまらない。インドネシアには、日中に発電した電力を貯蔵する蓄電池、電力を需要家に届ける送電線、そして投資家が長期にわたる事業への融資に踏み切れるような契約が必要だ。
プラボウォ・スビアント大統領は2026年8月25日、バリ島ジュンブラナ県ギリマヌクで計画を始動させ、3年未満での完了を目指した。経済法研究センター(Celios)は2029年を完了目標としている。一方、PLNの評価で開発の可能性があるとされた容量は同年までに35GWpで、計画の看板となる目標の約3分の1に当たる。
ギガワットピークは、標準試験条件下における太陽光パネルの最大定格出力を示す。実際の発電量は日照、天候、時間帯によって変わる。家庭や企業にとって重要なのは、必要な時に電力が届くことだ。そのため、蓄電と送電網の整備が計画の要となる。
政府の電力計画の内容
エネルギー・鉱物資源省が2025年5月26日付で公表した電力計画の説明資料は、PLNの2025~2034年電力供給事業計画(RUPTL)を示している。この計画は、新たな太陽光発電構想を検証するための詳細な基準となる。
RUPTLは69.5GWの追加設備容量を計画しており、新・再生可能エネルギーに分類される電源が42.6GW、蓄電設備が10.3GW、化石燃料発電が16.6GWを占める。再生可能エネルギーと蓄電設備を合わせると、追加分の約76%に当たる。蓄電設備は電力を後で使えるように貯蔵し、発電所は電力を生み出す。
同計画で太陽光は17.1GW。水力11.7GW、風力7.2GW、地熱5.2GW、バイオエネルギー0.9GW、原子力0.5GWが続く。同省は原子力を新・再生可能エネルギーの区分に含めている。蓄電設備は蓄電池6GWと揚水発電4.3GWで構成される。揚水発電は水を高所にくみ上げてエネルギーを貯蔵し、後に水をタービンに流して発電する。
100GWpの太陽光発電構想は、RUPTLの太陽光発電割当量を上回る。PLNによると、送電網に接続する分が約89.1GWp、系統外が11.7GWpで、合計は100.8GWpとなり、計画の看板となる数値をわずかに上回る。
民間投資家の役割
PLNの戦略的発電計画担当エグゼクティブ・バイスプレジデント、パルリアン・ノビアンドリ氏は北京で投資機会を説明した。RUPTLによると、2034年までに必要な総投資額は2,967兆4,000億ルピア。うち発電に2,133兆7,000億ルピア、電力供給インフラに565兆3,000億ルピア、その他の費用に268兆4,000億ルピアを見込む。
発電投資の約73%は独立系発電事業者(IPP)に割り当てられている。IPPはPLN以外の企業で、発電所を建設・運営し、通常は契約に基づいて電力を販売する。省は、IPPの参画を総額1,566兆1,000億ルピアと見積もり、そのうち新・再生可能エネルギー発電向けは1,341兆8,000億ルピアとしている。
太陽光発電計画の1,140兆ルピアという推計は、計画を実施するために必要な資本額を示す。北京での協議では提携の機会が開かれたが、拘束力のある融資約束の総額は発表されなかった。投資家が資金拠出を決めるには、適切な用地、実行可能な契約、需要家との接続を備えたプロジェクトが必要となる。
送電網がパネルと同じくらい重要な理由
PLNのRUPTLは、送電線を47,758回線キロメートル増設し、変電所の容量を合計107,950メガボルトアンペアとする計画だ。回線キロメートルは電気回路の長さを測る単位で、同じルートに複数の回路が敷設される場合もある。変電所は電圧を調整し、電力を送電網内で振り分ける。
インドネシアは島しょ国であるため、投資先の立地が特に重要だ。太陽光発電所は日照に恵まれ、用地も確保できる一方で、需要家から遠かったり、増強が必要な地域の送電網の近くにあったりすることがある。発電所の稼働開始時に電力を利用者へ届けるには、発電設備と送電網を並行して整備しなければならない。
中国能源建設集団(China Energy International Group)の市場管理・投資部門で東南アジア担当ゼネラルマネジャーを務める周凱氏は、太陽光、風力、蓄電、島々を結ぶ送電、送電網の近代化に機会があると指摘した。また、分断された送電網、電力購入契約の条件、為替リスクも投資家が考慮すべき点として挙げた。
政府計画では、電力販売量は2024年の306テラワット時(TWh)から、2034年には511TWhに増える見通しだ。増加分は205TWh、約67%に上る。したがって送電網の整備には、再生可能エネルギーによる新たな発電を受け入れることと、拡大する市場へ電力を供給することという、密接に関連する2つの役割がある。
バリ島で見える太陽光と蓄電池の連携
8月の始動式に関連するバリ島のプロジェクトは、198メガワットピーク(MWp)の太陽光発電設備と、666メガワット時(MWh)の蓄電容量を持つ蓄電池システムを組み合わせ、約211ヘクタールの敷地に整備する計画だ。2028年の稼働を目指している。
メガワットは電力、つまり電気を供給する速さを示す。メガワット時は、一定時間に貯蔵または使用されるエネルギー量を示す。この2つの定格はシステムの異なる部分、すなわちパネルの発電容量と蓄電池のエネルギー貯蔵容量を表している。
PLNのダルマワン・プラソジョ社長は始動式で、太陽光発電と蓄電池を組み合わせることで、バリ島の電力システムにおける燃料油の使用を段階的に廃止し始める設計だと述べた。始動式には、中部ジャワ州のガジャ・ムンクル浮体式太陽光発電プロジェクト、バタム島のスンブル村、バンカ・ブリトゥン州のレンギット島での同時イベントも含まれた。
エネルギー・鉱物資源相のバリル・ラハダリア氏は、国家計画に必要な投資額を1,140兆ルピアとし、ディーゼル発電の代替による経済効果に言及した。見込まれる補助金削減額について、同氏は次のように述べた。
このプロジェクト全体で、年間73兆9,000億ルピアの補助金削減を実現できる
バリル氏は、二酸化炭素排出量が1億4,016万トン削減されるとも予測した。この排出削減見込みについて、対象期間は明示されていない。補助金削減と排出削減の効果はいずれも、プロジェクトが完了し、代替対象となる燃料消費を削減できるかどうかに左右される。
工場は目標に間に合うか
Celiosのビマ・ユディスティラ代表は、中国からの投資だけでは計画の資金を賄えないと主張する。同研究所が2025年10月から2026年10月までを対象に行った評価によると、日程どおりの達成には、インドネシアで年間少なくとも30GWの太陽光発電容量を整備する必要がある。
Celiosによると、国内の太陽光モジュール生産能力は年間1.6~3GWにすぎない。年間の建設必要量を30GWとする同研究所の推計と比べると、必要なパネルの約5~10%に相当する。このためCeliosは、パネルの大半を中国から調達することになると見込んでいる。
エネルギー・鉱物資源省は、合計5,216MWp(5.216GWp)となる14件のプロジェクトを初期建設段階としている。これは看板となる100GWp構想の約5.2%に当たり、初期段階に続いてどれだけ多くの建設が必要かを示している。
中国企業は、パネルや蓄電池の製造、建設、資金調達を通じて参画できる。インドネシアと中国の幅広い産業関係には、1月の16件のプロジェクト投資パッケージの対象分野として蓄電池がすでに含まれており、総額は21億9,000万ドルだった。今回の太陽光計画は、設備や関連製造業に新たな大規模市場をもたらす可能性がある。
投資判断を左右する契約と為替
北京のインドネシア投資促進センター所長、リザルディ・インドラ・ジャヌ氏は、プロジェクトの立地が利用可能な優遇措置に影響すると述べた。特別経済区で条件を満たす投資は、適用規則に基づき一定期間、法人所得税が免除される税優遇措置の対象となる場合がある。
リザルディ氏は、インドネシアの国内市場に加え、グリーン製造や電気自動車(EV)のサプライチェーンにも機会があると指摘した。投資を検討する企業にとって、これらの関連産業は発電事業と並ぶ顧客やビジネス機会となり得る。
インドネシア銀行の北京駐在代表、ユリアン・ウィハントロ氏は、為替ヘッジ手段とインドネシア・中国間の現地通貨取引枠組みを取り上げた。ヘッジとは、為替変動を管理するため金融契約を利用することだ。現地通貨取引を利用すれば、対象となる企業は両国の通貨を直接使える。
事業収入がルピア建てである一方、設備購入費や融資返済が別の通貨建ての場合、為替変動が影響する。ルピア安が進めば、こうした債務を返済する現地通貨での負担が増す。したがって、想定収入に合わせて資金調達の仕組みを整えることも、事業の採算性を確保するうえで重要となる。
Gani Djemat & Partnersの会長、ハンフリー・R・ジェマット氏は、中国企業に対し、早い段階から法律・ビジネスの専門家に相談するよう助言した。建設前に注意すべき事項として、用地取得や労働規制を挙げ、紛争や運営上の問題を予測する必要性も指摘した。
過去の計画未達が示す警鐘
エネルギー改革研究所(IESR)は、RUPTLで再生可能エネルギーの割当量が拡大したことを歓迎する一方、2025年5月の評価報告書で、実施体制の強化を求めた。同研究所によると、前回のRUPTLで計画された10GWのうち、2025年上半期までに商業運転に至ったのは1.6GWにとどまり、達成率は16%だった。
IESRのファビー・トゥミワ代表は、再生可能エネルギーの入札の遅れや、電力購入契約の交渉に時間がかかることを障害として挙げた。電力購入契約は、価格や義務など、発電所からの電力を購入する条件を定める。融資機関は資金を提供する前にこうした条件を精査する。
ファビー氏はまた、RUPTLの再生可能エネルギー目標は、2030年までに56GWを目指す公正なエネルギー移行パートナーシップ(JETP)の約束を下回ると述べた。政府計画では、新・再生可能エネルギー発電を2025~2029年に12.2GW、2030~2034年に30.4GW整備する予定で、拡大の大部分が10年間の後半に集中している。
IESRのエネルギー転換システム・プログラムマネジャー、デオン・アリナルド氏は、共同送電網利用(PBJT)の明確な制度整備を提言した。これにより、PLNが送電網の所有権を維持しながら、より多くの事業者が送電インフラを利用できるようになる。同氏は、期待される効果について次のように述べた。
PBJTの確実性は再生可能エネルギー開発の選択肢を広げ、エネルギー需要家を含む民間の参画を促すことで、再生可能エネルギー投資を呼び込むことができる
IESRは、再生可能エネルギーの潜在量333GWが魅力的な投資収益をもたらす可能性があり、大統領令112/2022に基づく基準料金では、その約60%で株主資本利益率が10%を超えると推計する。この潜在力を稼働中の発電所につなげるには、個々のプロジェクトを前進させる調達、契約、送電網へのアクセスが必要となる。
雇用と公的資金に厳しい目
PLNが示した太陽光発電の投資機会では、建設期間中に約280万人の雇用が生まれると予測している。より広範な計画については、550万人の雇用創出見込みも示されているが、2つの雇用推計の対象範囲や算出根拠は説明されていない。
RUPTLは別途、発電・送電網計画について、製造、建設、運転、保守を合わせて170万人超の雇用を見込む。この雇用予測は異なる投資計画を対象とし、太陽光発電の建設だけでなく、より幅広い活動を含んでいる。
11月5日の会合で、PLNのスロソ・イスナンダル社長は、太陽光発電計画は国内の電力供給を安定させ、時間の経過とともに発電コストを削減する可能性があると述べた。開発監督・特別調査庁(Bappisus)のアルス・マルスディヤント長官は、プロジェクト資金の損失を防ぐため、同庁が計画、実施、予算を監督していると説明した。
労働者にとって、当面の雇用機会はプロジェクトが建設段階に進むかどうかにかかっている。電力利用者や納税者にとって、約束された便益は、発電所が実用的な電力を供給し、高価な燃料の消費を減らし、電力システムが負担できるコストで稼働するかどうかに左右される。
2029年までの節目
インドネシアの投資誘致は、国家目標に対し、発電所、蓄電池、送電の個別スケジュールを結び付けている。主な日程からは、それぞれの要素をどれだけ早く整える必要があるかが分かる。
- 2025年5月26日:同省が2025~2034年のRUPTLを公表。太陽光発電の追加容量17.1GWを盛り込む。
- 2026年8月25日:プラボウォ大統領がバリ島で100GWp計画を始動し、3年未満での完了を目指す。
- 2026年11月2日:PLNが北京で中国の投資候補企業や金融機関と会談。
- 2028年:バリ島の太陽光発電・蓄電池プロジェクトが稼働開始を目指す。
- 2029年:Celiosが国家計画の完了目標年と位置付ける。PLNは同年までに開発可能な容量を約35GWpと特定。
- 2034年:現行RUPTLの計画期間が終了。
当面の進捗を測る指標は、PLNが特定した35GWpのうち、どれだけが資金調達、用地確保、送電網の準備を整え、建設に進むかだ。中国からの投資は資本、設備、技術力を供給できる一方、それらをどれだけ早く電力に変えられるかは、インドネシアの調達、規制、送電網整備にかかっている。
要点
- インドネシアは100GWpの太陽光発電計画に1,140兆ルピアが必要と見積もる。
- PLNは、2029年までに開発できる可能性のある容量を約35GWpと特定した。
- 現行のRUPTLは別途、2034年までに太陽光発電を17.1GW追加する計画だ。
- PLNは送電線を47,758回線キロメートル、変電所を107,950MVA分整備する計画だ。
- Celiosによると、国内のモジュール生産能力では、必要な年間建設ペースのごく一部しか賄えない。
- バリ島のプロジェクトは198MWpの太陽光発電と666MWhの蓄電池を組み合わせ、2028年の稼働を目指す。
- 投資構想を稼働中の発電所につなげるには、資金調達、契約、用地、送電網への接続が重要となる。