全長4,300キロの海底ケーブル、ルートがほぼ確定
サンケーブルは、オーストラリアからシンガポールまでを結ぶ全長4,300キロの送電ケーブル計画について、ルートの大部分を確定した。インドネシア領海を通る区間は約3,700キロに及ぶ。一方、開発事業者は資金調達の完了時期の見通しを2030年ごろに変更した。2024年に公表した工程より約3年遅い。
目次
オーストラリア・アジア・パワーリンクは、オーストラリアのノーザンテリトリーで発電した低炭素電力を、最大1.75ギガワット(GW)シンガポールに送る計画だ。サンケーブルは2035年ごろの供給開始を目指す。ただ、シンガポールのエネルギー市場監督庁(EMA)は2024年10月22日の承認発表で、商業運転開始は2035年以降になる見込みだとしていた。
サンケーブルの最高執行責任者、ミテシュ・パテル氏によると、シンガポールの船舶往来が多い海域に残る短い区間だけ、ルートが未確定だ。同社は2022年にインドネシア領海で初の調査を実施し、今年初めにも追加調査を行った。
この計画の規模は、シンガポールの電力輸入計画に大きく寄与し得る。供給能力1.75GWは、同国が2035年までに目指す低炭素電力約6GWの輸入目標の約29%に当たる。この比較は供給能力、つまりある時点で供給できる電力量を示す。
シンガポールは条件付き承認を付与しており、サンケーブルは調査、関係各国政府の許認可、顧客との契約、資金調達に向けた作業を続けている。建設や電力供給の開始時期は、こうした残る手続きによって決まる。シンガポールにとっての魅力は、限られた国土では確保できない規模のオーストラリア産太陽光発電にアクセスできることだ。
パウエルクリークからダーウィン、そしてシンガポールへ
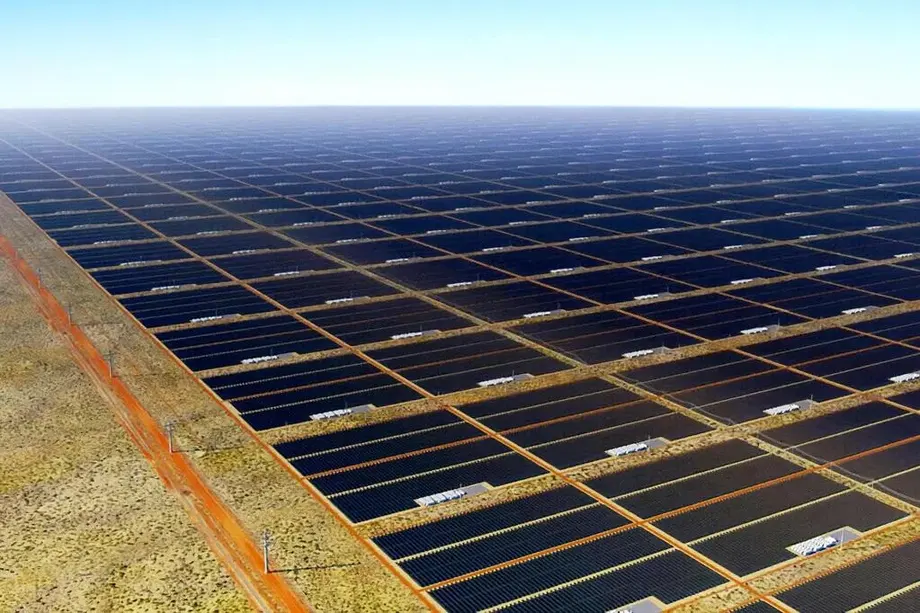
サンケーブルはノーザンテリトリーのパウエルクリークで太陽光発電を開発し、電力を陸上約800キロの送電線でダーウィンまで運んだ後、海底送電網に接続する計画だ。一部は現地の送電網に供給し、最大1.75GWをシンガポールに送る。
プロジェクトの報道によると、開発計画には最大1万2,000ヘクタールに及ぶ敷地での最大10GWの太陽光発電と、大規模な蓄電池施設が含まれる。敷地面積は120平方キロメートルに相当する。太陽光発電量が落ちる日没後などに電力を使えるよう、蓄電池に電力をためる。
太陽光発電の出力と、シンガポールへの供給予定量は、システムの異なる部分を表す。太陽光パネルの発電量は日射の変化に応じて変動し、蓄電設備や送電設備が電力供給を調整する。計画にはオーストラリアの顧客向けの電力も含まれる。
パテル氏は、シンガポール近海に残るルートは後日調査できると述べた。周辺海域は船舶の往来が多いものの、シンガポール政府と緊密に協力しているとして自信を示した。予定する海上ルートの大半はおおむね特定されており、建設に必要な詳細な開発作業が残っている。
シンガポールの承認に必要な条件
EMAは2024年10月、サンケーブル・(シンガポール)・アセットズ社に条件付き承認を付与した。同庁は、当時提出された情報に基づけば、計画は技術面・商業面で実現可能となり得るとした。
次の規制上の段階は、条件付きライセンスの審査だ。EMAによると、サンケーブルは技術要件を満たせること、顧客が受け入れられる商業的に実現可能な価格を実現できること、ケーブルが通過する国を含む関係各国・地域から必要な承認を得られることを示すため、計画を更新する必要がある。
価格が重要なのは、最終的にシンガポールの企業が電力を購入するためだ。出発地点に太陽光が豊富にあっても、顧客に電力が届くまでには蓄電池、送電設備、海底への敷設、保守に多額の費用がかかる可能性がある。
EMAは、資金調達の完了前にも追加の開発段階を求めている。「ファイナンシャル・クローズ」とは、資金調達の契約が完了し、資金を利用するための条件が満たされた段階を指す。電力輸入計画では、政府の許認可、締結済みの電力購入契約、十分な資金調達などを節目として挙げている。
ルート上でインドネシアが重要な理由
予定する海底ルートの約86%をインドネシアが占め、距離にして4,300キロのうち約3,700キロに及ぶ。サンケーブルはインドネシアの電力網に接続せず、同国の領海を通過する計画で、ケーブル通過の許可が計画の重要な要素となる。
パテル氏は、インドネシア政府との協力は円滑だと述べ、今年初めに追加の海洋調査を実施できたことを挙げた。サンケーブルは、開発が現地経済にもたらし得る恩恵をまとめた報告書をインドネシア当局に提出する準備を進めている。同社は恩恵の規模や配分について詳細を明らかにしていない。
インドネシアとシンガポールのより広範なエネルギー関係は、最近、難しさを増している。ジャカルタは2026年10月24日、国内発電に供給を振り向けるため、ガス供給の削減を開始した。EMAによると、一時的な削減量はシンガポールの日々のガス需要の2%未満だった。
インドネシアは、自国内で発電した電力をめぐる交渉でも、国内需要と受け入れ可能な輸出価格を重視している。エネルギー相バリル・ラハダリア氏が示した電力輸出の条件は、インドネシア産電力をシンガポールに販売する計画に関するものだ。一方、サンケーブルのオーストラリア産電力は、通過国としてのインドネシアの協力に左右される。
パテル氏の主張は、明確な経済的利益があれば、外交情勢が変わっても各国政府がケーブルを支援する理由になり得るというものだ。サンケーブルが予定する経済効果の報告書は、インドネシアにとっての利益を具体的に示すことを目的としている。
地域的な枠組みはなお策定途上
シンガポールと米国が共同で進めた東南アジアのエネルギー連結に関する実現可能性調査は、第2段階で、海底ケーブルの承認や許可の手続きがアジア各地で複雑なままだと結論づけた。既存の規則があっても、各国の法制度や行政手続きは異なる。
パテル氏によると、事業者や各国政府は、この長さのケーブルに既存の規制をどう適用するかを引き続き検討している。解釈が異なる場合もあり得るため、開発には率直な対話と、利益を共有する合意が必要だと同氏は述べた。
ASEANのエネルギー相は2024年9月、海底送電ケーブルの枠組み策定と、2045年までのASEAN電力網の構築に向けて合意した。シンガポール政府の電力輸入の概要によると、この枠組みは国際法と国家主権を尊重しつつ、調査、敷設、保守、修理、ケーブルの保護を対象とすることを目指す。
こうした作業は、ケーブルの運用期間全体に及ぶ。海底調査の許可はその一つであり、設備の敷設や修理のために現場へ戻る際の取り決めも必要となる。地域間の連携があれば、各国政府や事業者がこうした責任を整理しやすくなる。
資金調達の完了目標は2030年ごろに後ずれ
サンケーブルは現在、資金調達の完了を2030年ごろと見込んでおり、2024年に公表した工程から約3年遅れる。パテル氏は、海底ケーブルの調査に必要な時間と、実際の開発進捗を踏まえた変更だと説明し、新たな障害が生じたためではないと述べた。
同社は需要を明確にし、投資の根拠を固めるため、購入候補企業とも協議している。電力購入契約は、顧客が電力を買う条件を定める。融資機関や投資家にとって、こうした契約は事業が費用を賄う資金をどのように得るかを示す助けになる。
主な節目は10年以上にわたる。
- 2022年:サンケーブルがインドネシア領海で初の調査を実施。
- 2024年9月:ASEANのエネルギー相が海底送電ケーブルの枠組み策定で合意。
- 2024年10月22日:EMAがオーストラリアからの1.75GWの輸入を条件付きで承認。
- 2026年8月:シンガポールの公式プロジェクト一覧で、条件付き承認を受けた計13件の合計が9.25GWに到達。
- 2030年ごろ:サンケーブルは資金調達の完了を見込む。
- 2035年ごろ:サンケーブルはシンガポールへの供給開始を目指す。一方、EMAは2024年の発表で商業運転開始を2035年以降と見込んだ。
サンケーブルには、ほぼ特定したルートを、必要な許認可、電力の購入者、確約済みの資金に裏打ちされた事業へと具体化する作業が残っている。これらを完了すれば、開発段階から建設段階へ進むことになる。
競合するケーブルと供給安定性のコスト
インドネシアやマレーシアからの、より短い送電ルートは、シンガポールの顧客をめぐってサンケーブルと競合する。リスタッド・エナジーのシニアアナリスト、ルー・ミンパン氏は、短距離の送電ルートの経済性が重要な競争要因になると述べた。
エネルギー経済・財務分析研究所でオーストラリアの産業脱炭素化を担当するジェームズ・ボーエン氏は、地政学的リスク、インドネシアの地震活動、単一の送電ルートへの依存を、オーストラリア案のリスクとして挙げた。長いケーブルは、広範なルートの監視と保守も必要になる。
そのためシンガポールの審査では、供給の安定性、顧客価格、電力の炭素排出性能が評価される。EMAのプア・コック・キョン最高経営責任者は、送電費用とルート上の許認可取得の必要性について、次のように述べた。
距離が長くなると送電コストが上がるだけでなく、オーストラリアからインドネシアを経由してシンガポールに至るケーブルのルートについて、多くの規制上の承認が必要になります。
より広域な地域送電網が整えば、シンガポールは複数の種類の電源にアクセスできる。シンガポール持続可能エネルギー協会のクリストフ・イングリン氏は、ラオスの水力、ベトナムの風力、マレーシアとインドネシアの太陽光を活用するネットワークを描く。サンケーブルは、その供給源にオーストラリアの太陽光を加えることになる。
輸入目標を上回る計画がある一方、実現は不透明
シンガポール政府のプロジェクト一覧では、2026年8月時点で、オーストラリア、カンボジア、インドネシア、マレーシア、ベトナムの計13件が条件付き承認を受け、合計9.25GWに達した。インドネシアの6件は条件付きライセンスの段階に進んでいる。
合計は6GWの輸入目標を3.25GW上回り、約54%多い供給能力に相当する。EMAは信頼性と競争力のある計画を審査し続けているが、各事業の進捗は異なる。いずれも商業契約、資金調達、関係各国の許認可が必要だ。
このプロジェクト一覧は2024年10月以降に拡大した。当時EMAは、サンケーブルの発表と併せて、インドネシアの2GW分の条件付きライセンスと、インドネシア、カンボジア、ベトナムの合計3.6GW分の条件付き承認を掲載していた。
ウッド・マッケンジーは、シンガポールが2035年の輸入目標の約半分に当たる約3GWしか達成できず、電源構成の約15%を賄うにとどまる可能性があると評価している。同社によると、承認された計画はまだ建設に着手していない。2035年までに稼働する可能性が最も高い計画として、マレーシアのジョホール州からの900メガワットと、サラワク州からの約1GWという2件を挙げた。
インドネシア国内で発電する計画には、同国の輸出規則が不確実性をもたらす。輸出ライセンスは5年ごとの更新が必要で、国内供給に影響が出れば割当枠が取り消される可能性がある。ウッド・マッケンジーは、こうした条件がインドネシアの計画を制約すると指摘した。サンケーブルについてインドネシアとの調整が必要なのは、領海通過の許可だ。
EMAは6GWの目標を意欲的な目標と位置付け、その達成は輸出国と通過国の規制上の承認に加え、シンガポールの電力消費者からの商業需要にも左右されるとしている。
シンガポールが複数のエネルギー選択肢を追求する理由
EMAによると、シンガポールの電力部門は国内の二酸化炭素排出量の約40%を占める。電力の約95%は天然ガス由来で、電力供給は2050年までの排出量実質ゼロ達成に向けた取り組みの大きな部分を担う。
プア氏によると、産業部門は電力需要の最大80%を占める。国内太陽光は電力の約3%を供給しており、同氏の見立てでは、その割合が現在の2倍を大きく超えるまで伸びる可能性は低い。国土が限られるため、国内で発電設備を増やせる規模には制約がある。
電力輸入によってシンガポールは国外の再生可能エネルギー資源を利用でき、輸出国の開発も支援できる。地域送電網が整えば、天候や運転状況に応じて太陽光、風力、水力を組み合わせられる。
シンガポールは、太陽光、バイオメタン、水素、地熱の活用も進める一方、高度な原子力技術が同国に適するか検討している。EMAは、経済需要に対して十分なエネルギーを確保するため、ガス輸入インフラの整備と供給源の多様化を続けるとしている。
サンケーブルにとって次の実務上の課題は、何千キロも離れた場所から届けるオーストラリア産電力を購入する顧客を確保することだ。ルートの大半が固まったことで、物理的な計画はより明確になったが、電力供給開始までには、改定後の資金調達工程を含め、なお相当の開発作業が残る。
要点
- サンケーブルは全長4,300キロの海底ルートをおおむね特定し、シンガポール領海の短い区間が未確定となっている。
- 約3,700キロがインドネシア領海を通過するが、同国の電力網には接続しない。
- 計画ではシンガポールに最大1.75GWを供給する。これは6GWの輸入目標の約29%に当たる。
- 資金調達の完了は2030年ごろの見込みで、2024年に公表した工程より約3年遅れる。
- サンケーブルは2035年ごろの供給を目指す一方、EMAは2024年の承認発表で商業運転開始を2035年以降と見込んだ。
- 政府の追加承認、顧客との契約、資金調達が引き続き必要。
- シンガポールは計13件、合計9.25GWの計画を条件付きで承認しているが、2035年の輸入目標は意欲的な目標としている。