AI関連機器が四半期最高益を後押し
鴻海精密工業(フォックスコン)は2026年11月12日、人工知能(AI)関連機器への支出を背景に、クラウド・ネットワーク事業が売上高の54%を占めるなか、四半期純利益が過去最高の775億2,400万台湾ドル(NTドル)になったと発表した。台湾の同社は複数の製品部門の見通しを引き上げ、2027年もAIラック出荷が急速に伸びるとの予想を示した。
目次
7~9月期の利益は前年同期比34%、前四半期比29%増加した。1株当たり利益は5.51台湾ドルで、第2四半期の4.27台湾ドル、前年同期の4.15台湾ドルを上回った。売上高は過去最高の3兆160億台湾ドルとなり、前年同期比46%、前四半期比19%増加した。
フォックスコンの利益は、LSEG集計の市場予想である696億台湾ドルを約11%上回った。別のアナリスト予想は703億台湾ドルだったが、これも超えた。
今回の決算は、世界最大の電子機器受託製造会社で同時に進む二つの変化を示している。サーバーとネットワーク機器が今や売上高の半分超を生み出す一方、生産規模の拡大と自動化の進展により、営業利益は売上高を上回るペースで伸びている。ただし、事業拡大の資金調達で多額の現金が流出している。
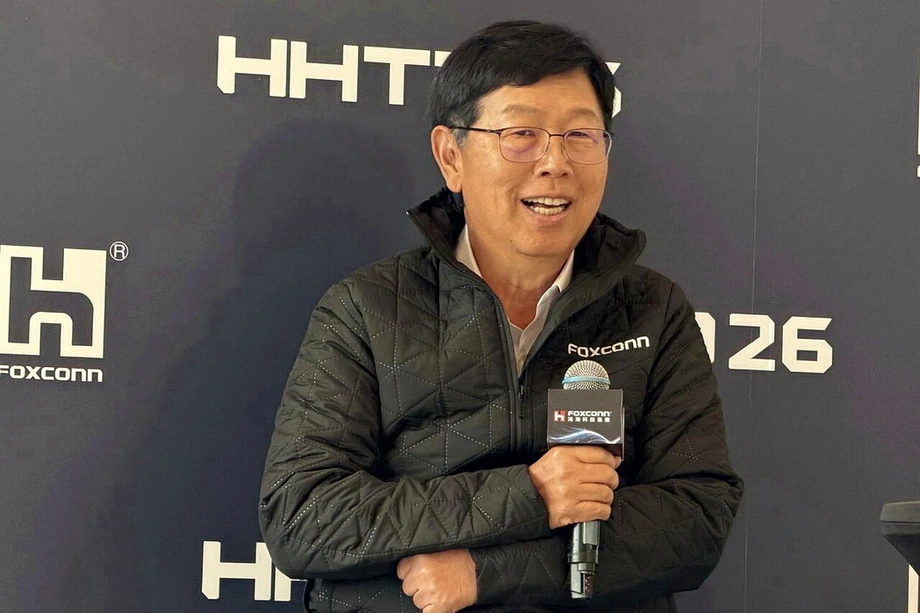
劉揚偉董事長は、大手クラウドサービス事業者の投資に支えられ、2027年も旺盛な需要が続くと見込む。一方で懸念しているのは、半導体やメモリーなどの部品を確保できるかどうかと、機器を設置する施設の建設にかかる費用や時期だ。
クラウド機器の構成比が拡大
クラウド・ネットワーク製品は第3四半期の売上高の54%を占め、第2四半期の51%から上昇した。スマート家電などの消費者向け電子機器は29%、コンピューティング製品は12%、部品・その他製品は5%だった。
この概算構成比に基づくと、クラウド・ネットワーク事業の売上高は約1兆6,300億台湾ドルで、消費者向け電子機器の約8,750億台湾ドルを上回る。四半期中、クラウド部門の規模は消費者向け部門の約1.9倍だった。
フォックスコンの劉董事長は、この傾向が今後数年続くとの見通しを示した。
クラウド・ネットワーク製品は今年、すでに売上高の50%超を占めており、今後3~5年でその比率は60%を超えると予想しています
構成比が54%から60%超になることは、6ポイントを超える上昇に相当する。同部門にはサーバーだけでなくネットワーク機器も含まれるため、この構成変化はAI計算を行う機器に加え、コンピューター同士をつなぐ設備への需要も反映している。
フォックスコンによると、主力のAIサーバーおよびラック事業は予想を上回って成長した。AIラックはサーバーに電源設備、冷却装置、高速接続機器を組み合わせ、多数のプロセッサーを連携させるものだ。稼働可能なラックを生産するには、個々のコンピューターを組み立てるだけでなく、各部品を調整する必要がある。
営業利益が売上高を上回るペースで伸びた理由
営業利益は1,153億5,000万台湾ドルに達し、前年同期比64%増となり、四半期ベースで初めて1,000億台湾ドルを超えた。増益率は売上高の46%増を上回った。
黄偉祥最高財務責任者(CFO)は、事業規模の拡大、経費率の低下、自動化の進展が改善につながったと説明した。生産が拡大すれば、管理費や開発費などをより多くの売上に分散できる。自動化は、工場でより多くの機器を安定して扱う助けにもなる。
営業利益率は前年同期の3.43%から3.83%に上昇した。簡単に言えば、生産コストと営業経費を差し引いた後、売上高100台湾ドル当たり約3.83台湾ドルを営業利益として確保したことになる。
一方、売上総利益率は6.35%から6.02%に低下した。黄氏は製品構成と原材料価格の上昇を要因に挙げた。売上総利益率は、管理費、販売費、研究費などを差し引く前に、製品の直接的な製造コストを差し引いて残る利益の割合を示す。
売上総利益率は低下したものの、販売量が大きく増えたため、売上総利益は39%増の約1,815億台湾ドルとなった。中核事業以外の項目も反映する純利益率は2.57%で、前年同期の2.80%を下回ったが、第2四半期の2.37%は上回った。
9カ月間で増益、資金負担も拡大
フォックスコンの1~9月期売上高は前年同期の5兆4,970億台湾ドルから39%増え、7兆6,610億台湾ドルとなった。純利益は30%増の1,874億1,700万台湾ドルで、2025年同期の1,441億4,100万台湾ドルを上回り、過去最高を更新した。
1株当たり利益は10.38台湾ドルから13.35台湾ドルに増加した。営業利益は約2,858億台湾ドルで、営業利益率は前年同期の3.16%から3.73%に上昇した。9カ月間の売上総利益率は6.10%、純利益率は2.45%だった。
こうした増益の一方で、現金は大きく流出した。1~9月期の営業活動によるキャッシュフローは1,257億台湾ドルの支出となり、前年同期の495億台湾ドルから拡大した。設備投資は43%増の1,617億2,600万台湾ドルだった。
設備投資後に営業活動から残る現金を示すフリーキャッシュフローは、2,874億台湾ドルのマイナスとなった。流出額は前年同期より1,251億台湾ドル増えた。フォックスコンは、急成長によって在庫と売掛金が増え、事業運営に必要な資金が膨らんだと説明した。
製造会社は、代金を回収する前に売上や利益を計上することがある。また、高価な部品を購入し、生産能力を整えてからでなければ、完成品を出荷できない場合もある。フォックスコンのAI事業拡大は、この両方の資金需要を同時に押し上げている。
第4四半期は現金回収が重要課題に
黄氏は、支出は主要顧客からの確実な受注と、目先にとどまらない需要に裏付けられていると述べた。AIインフラの機会を捉えるために必要な投資だとしつつ、流動性、運転資本、投資収益を注意深く管理すると語った。
9月末時点の現金および定期預金は約1兆4,500億台湾ドルだった。在庫は前年同期比27%増の約1兆5,100億台湾ドルに達し、顧客からの未回収代金である売掛金は46%増加した。
フォックスコンの貸借対照表は、6月末の2,198億台湾ドルのネットキャッシュから、9月末には215億台湾ドルのネットデットに転じた。ネットデットは借入金と現金保有額を比較した指標で、事業拡大がどのように資金調達されているかを別の角度から示す。
黄氏によると、2026年通期のフリーキャッシュフローがプラスになるかどうかは、第4四半期の出荷、顧客からの代金回収、設備投資の実行状況次第だ。決算発表時点では、最終的な結果はまだ見通せていなかった。
投資家にとって、この3項目は事業拡大の進捗を追う実用的な指標となる。工場からどれだけの機器が出荷されるか、顧客がどれだけ早く支払うか、そして能力増強にフォックスコンがさらにいくら投じるかだ。
フォックスコンの2027年までの見通し
フォックスコンは、第4四半期の売上高が前四半期と2025年同期のいずれと比べても大幅に伸びると予想している。ジェームズ・ウー報道担当者は、第3四半期のAIラック出荷が前四半期比で2桁台後半の増加という目標を達成し、第4四半期も同程度の伸びになる見通しだと述べた。
同社はまた、市場シェアの拡大とともに、2027年もAIラック出荷が2桁台後半の伸びになると予想した。全体の見通しは慎重ながら楽観的とし、クラウド・ネットワーク事業が引き続き成長の主力になるとした。
フォックスコンは消費者向け電子機器の見通しを「大幅増」に引き上げ、コンピューティング製品と部品・その他製品については「小幅増」とした。売上高全体が大幅に伸びるとの基本見通しは維持しつつ、個別部門の評価を上方修正した。
主な業績発表と計画の節目は次の通り。
- 2026年7~9月:売上高と四半期純利益が過去最高となり、クラウド・ネットワーク事業が売上高の54%を占めた。
- 2026年11月12日:フォックスコンが決算を発表し、投資家向け説明会で見通しの修正について説明した。
- 2026年10~12月:AIラック出荷は第3四半期比で2桁台後半の伸びが見込まれる。
- 2027年:AIラック出荷は2桁台後半の伸びがもう1年続くとフォックスコンは予想している。
- 今後3~5年:劉氏はクラウド・ネットワーク事業がグループ売上高の60%を超えると見込む。
カスタム半導体と高速接続が事業機会を拡大
フォックスコンはクラウド顧客と、ASIC(特定用途向け集積回路)を使ったシステムに取り組んでいる。これらの半導体は特定の作業向けに設計される一方、GPU(画像処理半導体)はより幅広い計算処理に対応する。
劉氏は、学習済みモデルを使って質問に答えたり作業を行ったりする推論処理にAIの利用が広がるにつれ、ASIC需要は加速すると述べた。連続した作業を実行するソフトウェアであるAIエージェントも、処理需要を押し上げる可能性がある。
第3四半期のASICサーバー出荷は前年同期比で約150%増え、GPUサーバー出荷は約70%増加した。事業規模は依然としてGPU関連機器の方が大きい。この成長率の差は、確立されたGPU市場と並行して、カスタムシステムの需要が急速に拡大していることを示す。
カスタム半導体には、製造面でも個別の要件が伴う。劉氏は、システム構成、マザーボード、電源、高速接続、ラックへの統合を、顧客ごとに異なる設計が必要な分野として挙げた。同氏によると、フォックスコンは部品の少なくとも半分を自社生産でき、生産工程をより広く管理できる。
フォックスコンは、CPO(光電融合)を用いた光コネクター、光部品、スイッチの開発も進めている。この技術は、光を使ってデータを送れるよう、コンピューティング用またはネットワーク用半導体の近くに光接続部を配置する。劉氏は、AIシステム間でやり取りされる情報量が増えるなか、光通信は長期的な方向性だと述べた。
部品不足が分野ごとに見通しを分ける
劉氏は、半導体、メモリー、一部の主要部品が業界全体で依然として供給不足にあると警告した。新たな生産能力の稼働に伴い制約は徐々に緩和するものの、2027年にかけてAI需要は供給を上回り続けると見込む。
フォックスコンでは、製品分野によって影響が異なる。主要顧客が高価格帯モデルに注力し、より高い仕様の新製品を引き続き投入しているため、消費者向け電子機器は比較的安定すると劉氏は予想する。
パソコンをめぐる需給はより厳しい。メモリー不足や部品価格の上昇は小売価格を押し上げ、消費者の買い替えを抑える可能性がある。フォックスコンは通期の評価を引き上げたものの、2026年最終四半期のコンピューティング事業の売上高は第3四半期から小幅に減少すると予想している。
電気自動車(EV)も成長の可能性をもたらす。劉氏によると、海外顧客向けのプロジェクトは2027年に生産・納車段階に入り、さらに多くのモデルが商用利用されることで、関連売上高の一段の成長を支える。
劉氏は、インフレ、金利、為替変動、政治的不透明感もコストや投資判断に影響する要因として挙げた。米中間選挙後の米国のAI政策については、業界への短期的な影響は限定的とみられる一方、長期的な政策変更には注視が必要だと述べた。
提携で製造とAI需要をつなぐ
フォックスコンの業績見通しは、最高経営責任者(CEO)のサム・アルトマン氏が台湾で劉氏と会談した10月のOpenAIとの会合に続くものだ。両社の協力は、ラック、電源、冷却、ネットワーク、ケーブルなど、AIに必要な物理的機器を対象としている。
2025年11月に発表された提携では、OpenAIが今後のハードウェア要件を共有し、フォックスコンが開発を支援する枠組みが設けられた。当初の合意により、OpenAIは開発されたシステムを評価し、購入する選択肢を得たが、購入の決定には別途、商業上の取り決めが必要となる。
フォックスコンは、コンピューティング能力の提供者としての役割も広げている。エヌビディアと進める台湾のスーパーコンピューターセンター計画では、Visonbay.ai事業を通じ、先進GPUを大規模に収容する出力27メガワット、14億米ドル規模の施設が計画されている。
エヌビディアのAIサーバー向けにメキシコとテキサスで建設中の工場と合わせ、これらのプロジェクトはフォックスコンの事業拡大の幅広さを示している。顧客とシステムを設計し、機器を製造し、コンピューティングサービスを提供できる施設を開発するという展開だ。
次の財務面の試金石は明確だ。フォックスコンには、部品の供給と投資支出を管理しながら、増加する受注残を機器の納入と現金回収につなげることが求められる。記録的な四半期が利益の土台を築いた。どれだけの現金が伴うかは、第4四半期の遂行状況で決まる。
要点
- フォックスコンの第3四半期純利益は前年同期比34%増の775億2,400万台湾ドルとなり、過去最高を記録した。
- 売上高は3兆160億台湾ドルに達し、クラウド・ネットワーク事業が54%を占めた。
- 事業規模の拡大と自動化による経費負担の低下を背景に、営業利益は64%増の1,153億5,000万台湾ドルとなった。
- 1~9月期の純利益は1,874億1,700万台湾ドルに達した一方、フリーキャッシュフローは2,874億台湾ドルのマイナスだった。
- フォックスコンは、第4四半期と2027年通年のAIラック出荷がいずれも2桁台後半の伸びになると予想している。
- 半導体やメモリーの供給、顧客からの代金回収、設備投資が事業拡大を管理するうえで引き続き重要となる。