四半期の躍進が欧州自動車市場を塗り替える
市場調査会社Dataforceによると、2026年9月までの3カ月間、中国車ブランドは欧州の新車登録の12.7%を占め、四半期を通じて初めて日本メーカーを上回った。トヨタを含む日本ブランドのシェアは11.9%で、差は0.8ポイントだった。
目次
中国ブランドの登録台数は前年同期のおよそ2倍に増え、伸びを牽引したのはハイブリッド車だった。シェアは四半期末にかけてさらに加速し、Dataforceによると9月は過去最高の14.5%となり、8月を約3ポイント上回った。別の9月の市場集計では、中国ブランドは18万2,462台、シェア13.6%だった。
フォルクスワーゲンやルノーなど欧州メーカーは、依然として域内市場を支配している。それでも中国ブランドは、5年前には欧州販売のわずか1%に満たなかったところから、四半期シェアで約8台に1台に迫るまでになった。欧州全域で工場や販売店を築き、よく知られた車名を定着させるのに数十年を費やした日本企業と競い合っている。
こうした躍進は、欧州連合(EU)が中国からの輸入に対する追加規制や、域内生産車を優遇する措置を検討するなかで起きている。中国メーカーは、ハイブリッド車の販売拡大と欧州域内での工場建設という二つの方向で対応している。
9月の詳細な数字からは、今回の変化が国別グループ間の競争にとどまらない理由が見て取れる。トヨタは同月、7万8,319台を登録し、欧州で個別ブランドとして2位を維持した。BYDは4万9,340台で11位となり、奇瑞汽車(Chery)の「Jaecoo 7」は中国車として初めて欧州のモデル別トップ10に入った。単独のメーカーではなく、中国ブランドの裾野の広がりが競争の構図を変えつつある。
販売台数が示すもの
詳細な市場集計によると、中国ブランドの2026年1~9月の欧州販売は102万3,762台で、前年同期比113.2%増だった。シェアは9.7%に達し、2025年同期の4.8%から上昇した。4.9ポイントの増加で、シェアはおよそ2倍になった。
四半期のシェア12.7%は1~9月平均を上回っており、年後半に販売が急速に伸びたことを示している。9月の結果はさらに強かった。中国メーカーは市場全体の拡大を上回るペースで顧客を獲得していた。
Dataforceは9月、EU、欧州自由貿易連合(EFTA)、英国を合わせて134万3,518台の新車登録を記録した。前年同月比10.2%増だった。欧州自動車工業会(ACEA)の集計は136万3,210台で、こちらも10.2%増となった。この比較でいう欧州市場はEU域外にも広がっている。EUに限定して適用される貿易規則を考えるうえで重要な点だ。
新車登録台数は、各国の車両登録簿に新たに登録された車両を数えたものだ。市場需要を測る実用的な指標だが、購入者には個人世帯だけでなく企業や法人フリートの運営者も含まれる。
英国が中国ブランドを大きく後押し
9月の結果では英国が異例の大きな役割を果たした。英国の登録台数は12%増の35万536台で、ドイツの25万6,774台を上回った。英国では年に2回、登録ナンバープレートの表示が切り替わるため、3月と9月は自動車購入が特に活発になる。
BYDは9月の欧州販売の52%を英国で記録し、同国のブランド別ランキングで2位となった。欧州全体では4万9,340台を登録し、前年同月比102.3%増だった。トヨタの登録台数は7万8,319台で0.2%増にとどまり、中国の挑戦者の急拡大と、規模がはるかに大きく確立された日本メーカーとの違いが表れている。
奇瑞汽車の「Jaecoo 7」は、3月と9月の両月に英国で最も売れたモデルとなった。9月には欧州全体で1万5,470台を登録し、モデル別で10位に入った。そのうち英国が70%を占めた。Jaecooブランド全体の販売台数は2万4,321台で、156.6%増だった。
こうした数字は、中国車の躍進が欧州全域に均等に広がっているわけではないことを示している。登録が最も活発な時期に大規模市場で成功すれば、地域全体の順位に大きく影響する。BYDとJaecooにとって英国は、販売台数を押し上げる主要市場となった。
複数の中国メーカーが同時に拡大
奇瑞汽車グループは9月、欧州で5万6,552台を登録し、前年同月比187.3%増となった。傘下にはJaecoo、Omoda、Cheryの各ブランドがあり、単一の車種群に頼らず、複数のブランドで競争できる。
Leapmotorの登録台数は1万4,382台で、324.2%増だった。吉利グループは5万1,493台で31.3%増、上海汽車集団(SAIC Motor)は4万1,707台で24.4%増となった。これらの数字は複数のブランドを傘下に持つ企業グループの実績であり、トヨタやBYDのような個別ブランドの順位とは別の比較だ。
欧州の既存メーカーにとっては厳しい月となった。フォルクスワーゲン・グループの登録台数は2.8%減、ルノー・グループは0.8%減で、BMWグループはほぼ横ばいだった。ステランティスは5.1%増だったが、市場全体の10.2%増には届かなかった。
日本メーカーは欧州に深く根を下ろしている。トヨタは1963年に欧州で自動車販売を始め、現在は大陸各地で工場を運営する。日産は1986年から英国サンダーランドで自動車を生産している。中国ブランドは四半期ベースで日本勢を上回ったが、何世代にもわたって築かれた産業網を持つメーカーと競っている。
躍進の中心にあるハイブリッド車
中国ブランドの四半期登録台数の増加を牽引したのはハイブリッド車だった。ハイブリッド車はエンジンと電気モーターを組み合わせる。プラグインハイブリッド車は外部電源から充電できるバッテリーも備え、エンジンが必要になる前に一部の走行を電力だけで賄える。
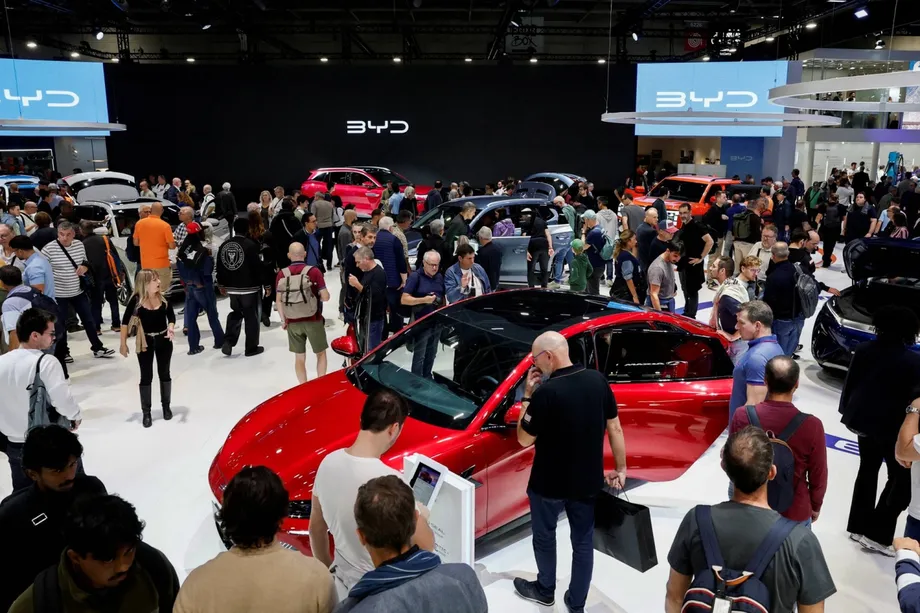
BYDは10月のパリモーターショーで、欧州向けに開発した小型プラグインハイブリッド車「Dolphin G DM-i」を発表した。奇瑞汽車と、吉利控股集団傘下のZeekr Intelligent Technologyも新型車を展示した。こうした発表は、中国向けに開発した車をそのまま販売するのではなく、欧州の購入者に合わせて車種を調整していることを示す。
バッテリー式電気自動車も急速に伸びている。9月の登録台数は41万6,443台で前年同月比59.9%増となり、シェアは21.1%から30.5%に上昇した。これらの車両はガソリンやディーゼルのエンジンを持たず、バッテリーに蓄えた電力だけで走る。
中国メーカーは、同時に拡大する二つの分野で競争している。足元の成長の多くをもたらしているのはハイブリッド車だ。一方、完全電動車によって、9月の集計で新車登録の約10台に3台を占める市場にも参入できる。燃料価格の高騰も、ガソリン使用量を減らしたい購入者の関心を高めている。
中国市場の圧力が海外進出を促す
フォルクスワーゲンとBMWは、欧州だけでなく最大市場の中国でも中国勢と競争している。中国の購入者は、より速いペースで低コストの新型車を投入する国内ブランドを選んでいる。中国で需要が弱まっていることも、BYDなどの企業に海外での顧客開拓を促している。
2026年初めのBYDの苦戦は、海外進出の背景にある財務面の圧力を示している。2月の販売低迷の時期には、1月の世界納車台数が30.1%減の21万51台となり、5カ月連続の減少を記録した。同社の時価総額は、前年5月以降に600億ドル超減少していた。
輸出は拡大する販路となった。BYDは1月、新エネルギー車を10万482台海外に出荷した。この分類にはバッテリー式電気自動車とプラグインハイブリッド車が含まれる。中国国内での激しい競争が販売価格や利益を圧迫するなか、欧州での成長は同社に新たな顧客基盤をもたらしている。
その結果、欧州メーカーは両面から競争にさらされている。中国国内では中国ブランドにシェアを奪われ、同じ競合相手が欧州にも進出している。いまや商業競争は、中国国内の価格圧力と、数千キロ離れた欧州での新型車投入、輸入、工場投資を結びつけている。
EUの政策次第で支援対象の車が変わる可能性
EUはすでに、中国製バッテリー式電気自動車に追加関税を課している。関税は輸入品にかかる税で、製品を市場に持ち込むコストを引き上げる。10月には、中国から急増するハイブリッド車の輸入を抑制することでも、EUは原則合意した。ハイブリッド車向け措置の最終条件と開始時期はまだ示されていない。
追加措置が予想されるなか、ハイブリッド車の出荷は加速している。一方、EUは政府が補助金などの優遇措置を提供する際に、域内生産車を優遇する規則を検討している。社用車向けの一部税制優遇も対象に含まれる。
ドイツなどでは、企業やフリートの購入者が自動車販売の大きな割合を占める。税制優遇の対象となる車が変われば、個人世帯の選択にとどまらず、多数の購入に影響する可能性がある。
トヨタは、欧州での生産を狭く定義することに異議を唱えている。10月の優遇措置に関する申し入れでは、提案中の「産業加速法」の下、日本、英国、トルコで生産した車両も対象として認めるよう求めた。トヨタはEU域内のフランスとチェコに加え、域外の英国とトルコにも工場を持つ。
トヨタ自動車ヨーロッパの社長兼最高経営責任者、ヨシヒロ・ナカタ氏は、10月の政策声明で同社の立場を次のように述べた。
トヨタは欧州にとって一時的な訪問者ではありません。私たちは欧州の自動車メーカーであり、欧州の自動車産業の成功を望んでいます
メルセデス・ベンツは欧州の製造業に対する政治的支援を歓迎する一方、世界のサプライチェーンの変更はコストを押し上げる可能性があると警告している。英国、トルコ、モロッコはEUに車両や部品を供給しており、規則の詳細はEU域外の工場にも大きく影響しかねない。
次の競争の焦点は現地工場
中国企業はすでに欧州域内での生産拡大を準備している。奇瑞汽車はバルセロナでの生産準備を進めている。Leapmotorはステランティスとの合弁事業を通じ、スペイン・サラゴサにあるステランティス工場でSUV「B10」の生産を始めた。
BYDのハンガリー・セゲド工場は、これまでの遅れを経て2026年第4四半期に生産を開始する予定だ。同社の欧州工場計画には、さらなる生産拠点の候補としてフランスを検討することも含まれる。競争力のあるエネルギー価格が魅力として挙げられている。
販売面の躍進と次の投資段階は、以下のような日程でつながっている。
- 2025年9月:BYDが当初設定したハンガリーでの生産開始目標。
- 2026年7~9月:中国ブランドが欧州の四半期全体で日本メーカーを上回る。
- 2026年10月12日:パリモーターショーでBYDが欧州の追加工場について協議。
- 2026年10月16日:トヨタが欧州の産業優遇措置案への対象拡大を求める。
- 2026年10~12月:BYDが見直したセゲド工場の生産開始予定期間。
BYDはハンガリー工場で小型車「Dolphin Surf」の組み立てを始め、その後SUV「Atto 2」を生産する計画だ。工場の年間生産能力は30万台を目標としているが、実際の生産台数は立ち上がりの状況に左右される。
現地生産が実現すれば、中国企業は輸入業者にとどまらず、欧州で雇用を生み、域内の資材や部品を購入する企業にもなりうる。優遇措置案の対象になるかどうかは、組み立てや部品に関する要件を含む最終規則次第だ。競争の焦点は、どの企業が最も多く車を売るかから、車両やバッテリー、部品をどこで生産するかへ移りつつある。
要点
- 2026年第3四半期、中国ブランドは欧州の新車登録の12.7%を占め、日本ブランドの11.9%を上回った。
- 中国ブランドの登録台数は前年同期のおよそ2倍に増え、ハイブリッド車が伸びを牽引した。
- BYDの9月の欧州販売の52%、Jaecoo 7の登録台数の70%を英国が占めた。
- 欧州メーカーは依然として市場を支配しているが、9月には複数の大手グループが市場全体より伸び悩むか、販売を減らした。
- EUは輸入に対する追加規制と、欧州域内の生産に結びついた優遇措置を検討している。
- 中国メーカーは現地組み立てを拡大しており、BYDは2026年末までにハンガリーでの生産開始を目指す。