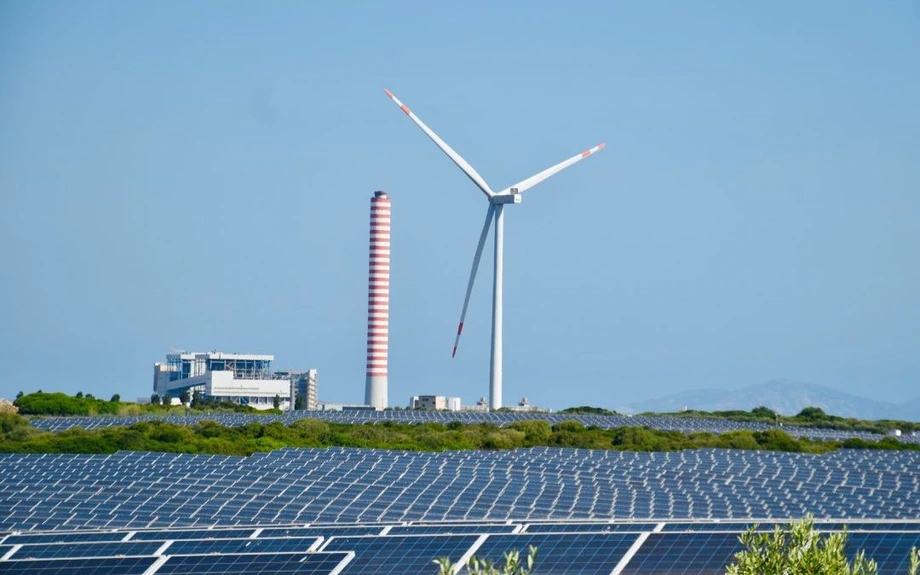
風力・太陽光、電力需要の増加分を全て賄う見通し
中国は、2030年までに電力需要の増加分を新たなクリーン電力の発電で全て賄えると見込んでいる。中国マクロ経済研究院が11月13日に発表した「中国エネルギー転換展望2026」が明らかにした。増加する消費分の主な供給源は、風力と太陽光になる見通しだ。
目次
この予測の背景には、発電構成の大きな変化がある。2026年1~9月の再生可能エネルギー発電量は3兆1,300億キロワット時で、前年同期比約8%増となり、総発電量の41.8%を占めた。上半期には石炭火力の比率が49.7%となり、初めて50%を下回った。
2030年までにこの変化が実現すれば、電力使用量が増えても、化石燃料による発電をそれに応じて増やさずに需要を満たせることになる。既存の石炭火力やガス火力は引き続き国内の電力供給の一部を担う。予測が対象としているのは、中国の既存の供給全体を置き換えることではなく、消費増に伴って必要となる追加の電力だ。
エネルギー・クリーンエア研究センター(CREA)が11月5日に公表したクリーンエネルギー分析は、必要量を具体的に示している。2025年と比べて、2030年までに年間約2,600テラワット時のクリーン発電量を追加する必要があるという。国際エネルギー機関(IEA)の需要予測を使った試算で、これにより化石燃料以外の電源が発電量に占める比率は約54%となる。
中国で必要となる電力はどれほど増えるのか
CREAの試算は、2025年の推定電力需要9,639テラワット時と、IEAが予測する2030年の1万2,250テラワット時を比較している。差は2,611テラワット時で、5年間で約27%の増加となる。
1テラワット時は10億キロワット時に当たる。最新の中国の発電統計と同じ単位で表すと、予測される増加分は年間約2兆6,000億キロワット時だ。化石燃料による発電量を2025年の水準に保つには、2030年までに年間でこの量のクリーン発電を追加する必要がある。
研究院の展望とCREAの試算は、いずれも大筋で同じ結論を示している。増加する消費をクリーン電力で賄うというものだ。CREAは明確な需要の基準値と、化石燃料による発電量を一定に保つという条件を示しており、予測の規模を把握しやすくしている。
CREAは、これにより非化石電源の発電比率が2025年の42%から2030年には約54%に上昇すると試算する。12ポイントの上昇となり、中国の第15次5カ年エネルギー計画が掲げる目標として同センターが挙げる50%を4ポイント上回る。
設備容量と実際の発電量が異なる理由
中国は2026年1~9月に再生可能エネルギーの発電設備容量を180ギガワット増やした。新規設備容量全体の71.7%を再生可能エネルギーが占め、風力と太陽光を合わせると増加分の約7割に達した。
9月末時点で再生可能エネルギーの設備容量は2,518ギガワットとなり、前年同期比14.6%増加した。国内の総設備容量の約60.94%に相当する。設備容量で見ると、太陽光は最大の電源となった。
設備容量は、適切な条件下で発電設備がある時点に生み出せる電力の量を示す。一方、発電量は一定期間に実際に生み出された電力量だ。太陽光パネルは日光が得られるときに発電するため、設備容量だけでは家庭や工場が一日を通してどれだけの電力を使えるかは分からない。
これが、2026年1~9月に再生可能エネルギーが設備容量の約61%を占めた一方、発電量では41.8%だった理由の一つだ。消費の増加分を賄ううえで重要なのは、設置されたパネルやタービンの数ではなく、実際の発電量である。
この9カ月間の再生可能エネルギー発電量は、サービス業部門と都市・農村世帯の電力消費量の合計を上回った。CREAの試算で使われているクリーン電力の区分は再生可能エネルギーより広く、水力、風力、太陽光に加え、原子力発電も含む。
新設設備が稼働する一方、石炭の比率は低下
上半期に石炭火力の発電比率が49.7%に低下したことは、中国の電源構成が大きく変化したことを示している。研究院の展望は、石炭が主要電源としての従来の役割から、電力系統の必要に応じて予備電源となり、出力を調整する役割へ移りつつあると説明している。
中国では石炭火力発電所の拡大も続いている。2025年には石炭火力の設備容量を78ギガワット増やし、年間の増加量として10年で最大となった。設備が増えても、稼働時間が短くなれば発電量は減りうる。
CREAの11月の分析によると、中国電力企業連合会の統計では、2026年1~9月に大型石炭火力発電所の発電量は1.6%減少し、石炭消費量も0.4%減った。3~8月の石炭火力発電量はおおむね横ばいだった一方、水力、原子力、風力、太陽光の発電量は合計で139テラワット時増加した。
中国ではすでに、クリーン電力の増加分が需要の伸びを賄った年があった。2025年には、太陽光、風力、原子力が合計で約530テラワット時の追加電力を供給し、需要の増加分520テラワット時を上回った。この数値は、同国の排出量の横ばい期間延長を扱った2月の記事で詳しく報じられた。
2030年までの課題は、数年にわたる需要増の中でこの均衡を維持することだ。追加需要をクリーン電力で満たせば、化石燃料による発電量は横ばいとなる。既存の化石燃料発電量も減らすには、さらに多くのクリーン電力を供給するか、需要を抑える必要がある。
燃料供給の混乱が予測に新たな意味を与える
CREAの分析は、クリーン電力を排出削減の手段としてだけでなく、燃料供給の途絶に対する備えとしても検証している。ホルムズ海峡を通る石油輸送の混乱について、2026年3~8月と2025年の同じ期間を比較した。
中国は一時的な調整によって原油輸入の減少を一部補った。在庫積み増しの縮小が純原油輸入の減少分の約47%を占め、製油所の処理量は9.6%減少した。ガソリン、ディーゼル、ジェット燃料の輸出減少は、これらの燃料の国内生産減少分の約29%を相殺した。
電気自動車は、より持続的な燃料節約の手段となった。CREAの推計では、この6カ月間に中国の電気自動車が代替した石油は石油換算で3,800万トンに上り、前年同期を52%上回った。これは2025年の同期間の原油輸入量の約13%に相当する。
電力供給にも調整が見られた。ガス火力発電量は約7テラワット時、率にして4%減少した一方、水力、原子力、風力、太陽光の発電量は139テラワット時増加し、その減少分を十分に補った。輸入燃料の供給が滞る中、クリーン発電は電力系統にもう一つの供給源をもたらした。
沿岸部の省・市、輸入燃料費に対する緩衝材を得る
中国の沿岸部にある製造業の集積地や人口の多い地域では、発電用に輸入される石炭やガスの多くを海上輸送に頼っている。CREAは、長江デルタ、広東省、福建省、河北省、山東省をこうした地域として挙げている。
2020~2025年のクリーン電力の増加分の約34%は、これらの省・市で発電された。北西部から送電される電力を含めると、増加分に占める割合は38%となる。
燃料輸入への依存度が高いこれらの地域に届いたクリーン電力の増加分は、合計730テラワット時に上った。CREAの計算では、液化天然ガス(LNG)の輸入分を全て発電に使った場合の発電量の1.5倍に相当する。
CREAはまた、2020年以降の非化石電源の発電量増加によって、2026年3~8月の化石燃料輸入費が91億ドル抑えられたと推計している。これは同センターが評価した国の中で最大の節約額だ。沿岸部の工場や都市にとって、国内のクリーン発電と内陸部からの送電は、海上輸送される燃料に代わる選択肢となる。
石炭供給の減少分を補うには、さらに多くのクリーン電力が必要
CREAは、クリーン電力が新たな需要を満たすだけでなく、石炭供給の縮小に伴う発電量も代替する第2のシナリオを示している。
2026年3~8月の国内石炭生産量は、前年同期比で約9,800万トン減少した。純輸入量は900万トン増加したものの、国内生産と輸入を合わせた供給量は約8,900万トン減った。CREAは国内生産の減少について、5月に山西省で発生した鉱山事故を受けた鉱山の閉鎖や安全検査の強化が一因だとしている。
この日量ベースの平均供給不足が丸一年続き、その全てを電力部門が吸収する場合、減少分に伴う石炭火力発電を代替するには、年間約420テラワット時のクリーン電力が必要になるとCREAは試算する。
この前提では、2025年と比べた2030年までの年間クリーン発電の必要増加量は、約3,030テラワット時に拡大する。非化石電源の発電比率は、需要増だけを賄うシナリオの54%ではなく、約58%となる。いずれも一定の条件に基づく試算で、実際の必要量は電力消費と燃料の供給状況に左右される。
投資と製造能力が拡大を後押し
中国のエネルギー分野への総投資額は2026年に9,400億ドルに達する見通しで、世界の国別で最大となる。この金額はエネルギー部門全体を対象としており、再生可能電力だけではない。
中国は世界の風力発電設備の約70%、太陽光発電モジュールの約80%を供給している。展望を扱った記事は、この製造規模が世界の風力・太陽光発電コストをそれぞれ60%超、80%超引き下げる一因になったとしているが、コスト減の比較期間は示していない。
クリーンエネルギーはすでに中国経済の大きな柱となっている。太陽光パネル、電気自動車、電池が2025年の投資増加分の90%超を占め、クリーンエネルギー産業の事業規模は15兆4,000億元に達した。同国のクリーンエネルギー投資の急増を扱った2月の記事で詳しく報じられた。
一方、電力以外の部門では、政策上、排出量が増える余地が残る。2026~2030年計画は、経済生産単位当たりの排出量を示す炭素強度を17%削減する目標を掲げる。経済生産が十分速く伸びれば、炭素強度が下がっても総排出量は増加しうる。
そのため、運輸と化学産業もエネルギー問題の一部となる。CREAは、基準シナリオを上回る電気自動車4,000万台の追加導入により、年間約4,500万トンの石油を節約できると試算する。また、運輸の電動化が進む中で石油需要を抑える方法として、プラスチックのリサイクルや、よりクリーンな化学原料の活用も挙げている。
2030年までの主な節目
中国の最新予測は、発電、燃料供給、国家計画をめぐる動きをまとめたものだ。主な節目は次の通り。
- 2025年:推定電力需要は9,639テラワット時に達し、CREAによる2030年試算の基準となった。
- 2026年上半期:電力発電量に占める石炭の比率が49.7%に低下。
- 2026年1~9月:再生可能エネルギーの発電量は3兆1,300億キロワット時となり、発電量の41.8%を供給。
- 2026年11月5日:CREAがクリーン電力の増加とエネルギー安全保障に関する試算を公表。
- 2026年11月13日:中国マクロ経済研究院が「中国エネルギー転換展望2026」を発表。
- 2030年:研究院は、追加のクリーン発電で電力需要の増加分を全て賄えると予測。
次の焦点は、新規プロジェクトが毎年どれだけの電力を供給するかだ。中国で拡大する風力・太陽光発電設備は、消費の伸びに追いつくのに十分な電力を追加で生み出す必要がある。同時に、電力系統全体で需要が最も高まる時間帯にも家庭や企業へ電力を供給しなければならない。
要点
- 中国は、主に風力と太陽光による新たなクリーン発電で、2030年までに電力需要の増加分を全て賄えると見込んでいる。
- 2026年1~9月の再生可能エネルギー発電量は3兆1,300億キロワット時で、発電量全体の41.8%を占めた。
- CREAは、2025~2030年の需要増を満たすには、年間約2,600テラワット時のクリーン電力の追加が必要と試算する。
- このシナリオでは、化石燃料による発電量を2025年の水準に保ちながら、非化石電源の発電比率が約54%に上昇する。
- 石炭供給の継続的な不足分も代替する場合、必要量は3,030テラワット時に増え、非化石電源の比率は58%となる。
- クリーン電源が追加消費をますます賄う一方で、石炭も引き続き電力供給の一部を担う。